25年没见过这样的场面:一年之内,全球船东砸下超过200亿美元,只为订购217艘超大型原油运输船。订单量是去年的两倍还多,船台排到了2029年。这波疯狂背后,是一场被封锁重塑的石油棋局。 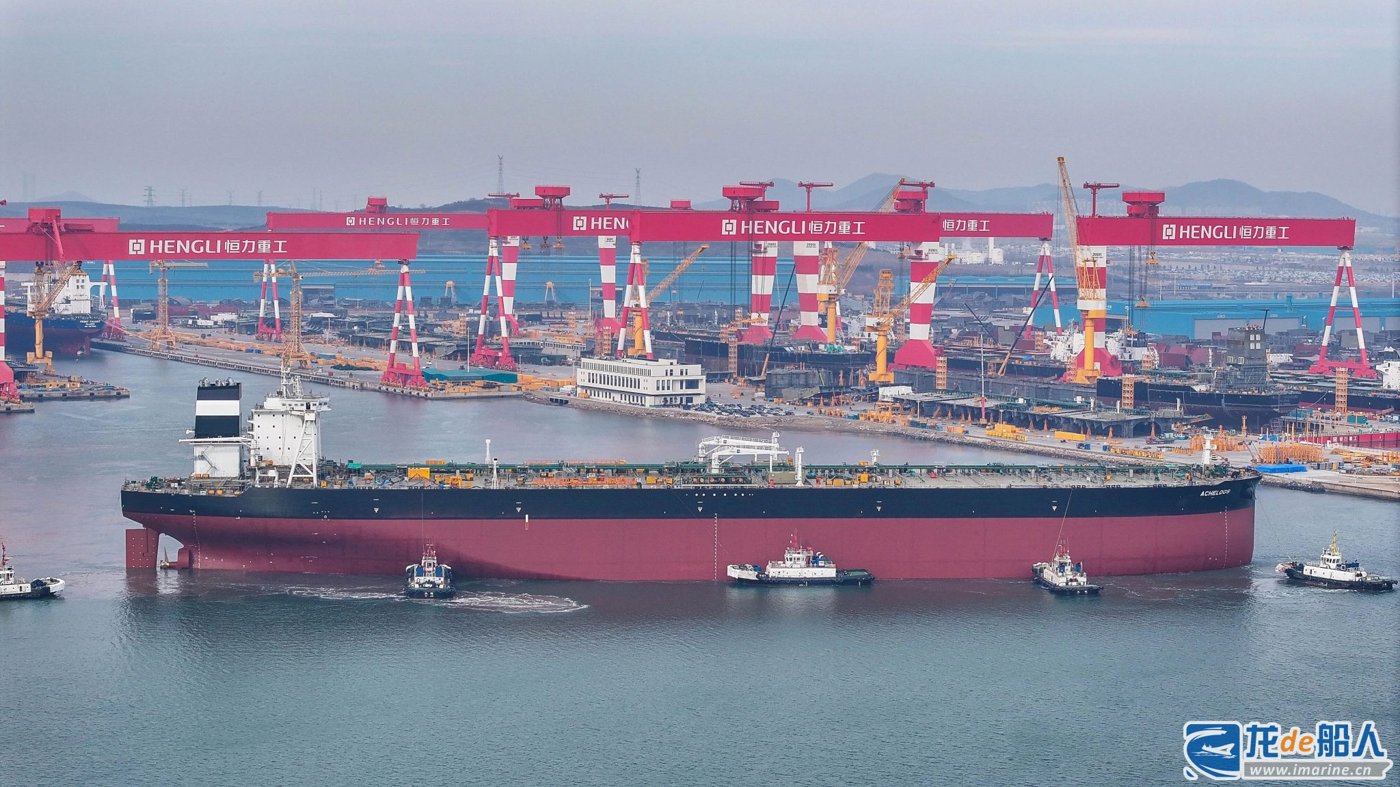 一、主事件深挖:25年一遇的VLCC订单潮先看数字。航运分析平台Signal Group的统计显示,2026年迄今,全球船东已累计下单217艘VLCC,而2025年全年的订单总量只有93艘——不到一年时间就多出124艘,增幅约133%,而且距离年底还有数月,这个纪录大概率还会继续刷新。按克拉克森公布的平均造价约1.3亿美元一艘来算,此轮订船的投资规模已远超200亿美元,是至少25年来的最高水平。 VLCC是什么?超大型原油运输船,载重吨普遍在30万吨上下,是全球海上原油运输的绝对主力。这种船不是想订就能订:船台有限、造价高昂、周期漫长,船东下单从来都是深思熟虑的结果。一次潮水般的集体下单,说明整个行业对未来的判断发生了根本变化。 船价也在这轮热潮里水涨船高。1.3亿美元一艘只是当下的均价,放在几年前的市场低谷,一艘VLCC不到9000万美元就能拿下;船台越紧,新造船价越硬,早两年犹豫没下单的船东,如今要用实打实的溢价补票。这也解释了为什么订单如此集中:越等越贵,越贵越抢,追涨的心态在重资产行业里一样管用。 变化的核心是运输路线。美伊冲突爆发前,全球约五分之一的原油和液化天然气供应经霍尔木兹海峡运输。如今海峡实际上已被封锁,波斯湾产出的原油需要先外运至阿曼湾,再换装大型油轮才能运往目的地。一装一卸之间,同样的油,需要更多的船、更长的待泊时间,市场对VLCC和苏伊士型油轮的需求被直接点燃。 更值得注意的是买家的构成。中东产油国发现,多数船东不愿冒着遇袭风险把船开进霍尔木兹海峡,于是干脆自己下单造船、组建船队,把运输命脉攥在自己手里。航运分析机构Veson Nautical的分析师直言:押注大西洋至亚洲长途运输量增加的船东,正是这轮订单潮的主要动力——原油买家正在用采购来源多元化的方式,减少对中东单一通道的依赖。 除了地缘因素,还有一个更刚性的推力:船队老了。Veson Nautical的数据显示,全球VLCC船队中约20%的船舶船龄已超过20年,替换需求迫在眉睫。有券商估算,除现有手持订单外,仍有超过130艘VLCC的替换订单需求,未来10年平均每年新增约40艘。Allied Shipbroking注意到一个细节:新签建造合同的交船期已排到2029年和2030年——船东用真金白银投票,赌的是需求会持续到中期以后。 二手市场的疯狂则从另一个侧面印证了热度。今年初,希腊船东Dynacom把恒力重工刚交付的一艘30.6万载重吨VLCC,以约2亿美元的价格卖给迪拜贸易商Onex DMCC,而这艘船的估值只有约1.794亿美元——为了立刻得到运力,买家甘愿支付超过2000万美元的溢价买一艘新交付的船。当二手船比新船还贵,订新船反而成了「更优惠」的选择。 运价端的反馈同样直接。海峡受阻后,等效运力被转运环节大量吞噬,油轮收益在情绪最紧张的阶段出现过跳涨,期租租金随消息面剧烈波动。船东的真实账本其实很简单:现货市场赚的是今天的紧张,期租锁的是明天的预期。当一份五年、十年的长期租约摆在桌上,200亿美元的下单决定就不再像表面看起来那么疯狂——那是在用造船周期对冲地缘周期。毕竟对航运这种重资产、长周期的行当来说,最贵的从来不是船,而是「需要船的时候没有船」。 二、背后行业逻辑:油运的重构与中国船厂的黄金窗口这轮订单潮本质上是油运体系的一次重构。过去几十年的原油贸易,围绕中东形成了高效率的「短通道」体系:波斯湾装货,直航亚洲,一船到底。如今这条通道的不确定性陡增,全球油运正在转向「多源头、长运距、高冗余」的新格局——大西洋盆地的原油长途驰援亚洲,美国、巴西、圭亚那的货流越拉越长,每一海里都是运力,每一海里都是船东的生意,运距被重新拉长一次,运力就被重新定价一次。 对船东来说,这是一道风险定价题:封锁持续一天,运价就高一天;万一格局缓和,运力过剩的达摩克利斯之剑又会落下。但有两个因素让船东敢于下重注。其一是船龄结构,20年以上的老船不换不行,环保法规每年都在收紧,这笔钱省不掉;其二是造船产能,全球能造VLCC的船台本来就集中在少数几家船厂,谁先锁定船台,谁就锁定了下一轮周期的入场券。 对中国船厂而言,这几乎是一份量身定做的大礼。VLCC建造高度集中于中日韩,而中国船厂在成本、周期与产能弹性上的优势这两年愈发明显,恒力重工的新船能在二手市场卖出溢价,本身就是对中国建造品质的背书。订单潮叠加老船替换的长期需求,中国造船业的油轮板块手握的订单能见度已经排到了五年以后。 竞争格局也在悄悄生变。韩国船厂如今的重心更多押在LNG船与大型集装箱船这些高附加值船型上,油轮船台相对松动;中国船厂则借着这轮油轮景气把排期填满,还能顺手消化上游钢板与配套产能。值得一提的是,这一代新VLCC大多按双燃料预留设计,甲醇、氨的接口留给未来——今天下的单,实际上也在给2030年代的燃料转型提前占位。 当然,泼一盆冷水也是必要的。造船是个典型的周期行业,历史上每一轮订单潮过后,都跟着一段运力过剩、船价阴跌的苦日子。今天下单的217艘VLCC,2029年、2030年集中交付时,如果地缘局势缓和、贸易路线回归旧常态,市场未必还装得下这么多船。潮水来时抢船票,潮水退时比谁跑得快——船东们的博弈,才刚刚开始。 三、彩蛋:把数据中心搬到海上,日本邮船的新脑洞船市火热之外,还有一条有意思的动态:10月14日,日本邮船(NYK)联合NTT FACILITIES、Eurus Energy和三菱日联银行,共同提出港口型海上漂浮数据中心概念,目标是加速海上漂浮数据中心的实际应用。 逻辑并不复杂:陆地上数据中心狂飙突进,沿海大城市既缺地又缺电,审批周期还越拖越长。把数据中心装到浮动结构上、泊在现有港口码头旁,可以直接借用岸上成熟的电力与电信设施,比远海方案稳妥得多。联合体的分工也很清晰:NYK管项目开发与商业战略,NTT FACILITIES负责设计建设与运营验证,Eurus Energy探索海上风电等绿电整合,MUFG银行评估融资——一家航运公司牵头干数据中心的活,这个组合本身就是信号。 更有想象力的在于「过渡」二字:港口型只是第一步,等可达性、电信连接和独立供电这些难题在近岸环境里被逐一验证,下一站就是真正的离岸部署——用海上风电直供的漂浮算力舱。船舶工业的浮式技术积累,正在打开一个谁也没预料到的新市场:把算力基建「船化」。对国内正在布局数据基础设施的同行来说,这条动态值得放进观察清单。 换句话说,数据中心的下一场迁移,可能不在西部山沟,而在近海码头。港口有电、有网、有冷链式的运维生态,还有大片待盘活的滨水岸线。漂浮数据中心一旦在港口跑通商业模型,衍生的改造、拖航、系泊、维保需求,全都落在船舶与海工行业的射程之内——这可能是继风电安装船之后,海工装备的下一个爆发口。 四、顺手记几条今日动态国之重器「远海浮动岛」建造签约。这款深海浮式综合体一旦建成,将为远海科研与工程作业提供常驻平台,浮式结构的工程难度不亚于一座小型移动城市。 倍豪船舶首台大功率极地破冰型吊舱推进器正式下线。吊舱推进器是极地船舶的核心装备,长期被少数国外厂商垄断,这一步补上了国产极地装备链上的关键一环。 上海内河船舶首次加注生物质甲醇。绿色燃料从远洋巨轮下沉到内河小船,说明替代燃料的供应网络正在从示范走向普及。 上海振华重工的集装箱吊具产品,首获产品碳足迹标识认证证书。港机产品带着「碳履历」出海,以后会是欧洲码头招标的常见门槛。 另外记一笔安全账:中国船级社向清华大学颁发了国内首张浮式风电场共享系泊设计方案AIP证书。多个风机共享一套系泊系统,省的是钢材和海床面积,考验的是设计功力——浮式风电要从示范走向规模化,这类基础设计的突破比风机本体更关键。 五、收个尾217艘VLCC、200亿美元、排到2029年的船台——这些数字背后,是一个被地缘政治重新定价的石油海运体系。船东在赌长运距的红利,产油国在赌通道的安全,船厂在赌产能的稀缺。三重赌注叠在同一批船台上,就有了这场25年一遇的订单潮。 有意思的是,同一家船厂可能同时在接两笔截然相反的单:一笔给油轮装双燃料预留,赌化石燃料的余晖再烧二十年;一笔给浮式数据中心切钢板,赌算力的浪潮才刚起势。哪笔先兑现,没人说得准,但船台不问叙事,只问交付。对行业里的人来说,把手里的每一张订单干扎实,就是最好的下注方式。 而海上的故事从来不只有一种叙事:这边油轮疯狂下单,那边数据中心开始下海。海洋承载的早已不只是油气和集装箱,还有这个时代最贵的两样东西——能源的安全,和算力的自由。今天就聊到这,明天见。船在造,海在变,故事长着呢。 |

 关注公众号
相关侵权、举报、投诉及建议等,请发 E-mail:gkket@qq.com
Powered by Discuz!
X5.0
© 2001-2026 Discuz! Team.|苏ICP备2026023666号-2| 苏公网安备32131102000971号