手持订单够干 4.2 年,是底气也是压力。2028 年中国船厂要交付 4400 万修正总吨,几乎是 2025 年的两倍——这道产能题,答错一次就是 2010 年的重演。 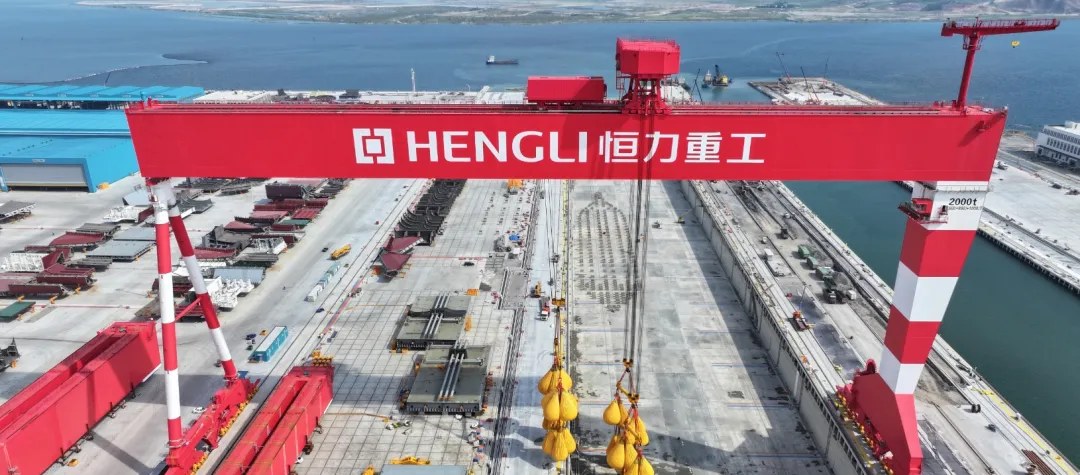 一、订单占到全球 64%,交付要翻一倍波罗的海国际航运公会(BIMCO)最新的市场报告,把这一轮造船周期的家底摊开了。截至 2026 年 9 月 1 日,全球手持订单规模达到 2.032 亿修正总吨(CGT),比去年同期增长 13%。这个数字略低于今年 5 月创下的 2.104 亿 CGT 历史峰值,但已经把 2008 年的旧纪录 1.954 亿 CGT 甩在后面。 份额的变化更能说明问题。过去 12 个月,中国船厂拿下了全球 74% 的新船订单;截至 9 月初,中国占全球手持订单的 64%,韩国 19%,日本 6%。在油轮、液化气船、散货船、干货船、滚装船这几个主流船型上,中国的手持订单占比都不低于 72%;集装箱船更夸张,全球 81% 的订单在中国船厂手里。 订单多不是新闻,压力在后面。三大造船国 2025 年的交付量是 4010 万 CGT,2026 年计划交付 5590 万 CGT,2028 年要升到 6000 万 CGT。其中中国船厂 2028 年需要交付 4400 万 CGT——这个规模将刷新历史纪录,几乎是 2025 年交付量 2270 万 CGT 的两倍。 换句话说,现在的船台上排着的活,是两年后要集中交出去的。船厂不是在造一艘船,是在同时管几十条生产线的节拍:分段什么时候进坞、主机什么时候到厂、试航窗口怎么排。任何一个环节掉链子,后面全乱。 BIMCO 首席航运分析师 Niels Rasmussen 点出了这轮扩张的主引擎:过去 12 个月,集装箱船贡献了全球订单增量的 68%,目前占全球手持订单的 30%。集装箱船的特点是批量大、标准化程度高、交付集中——这既是效率的来源,也是波动的来源。 真正值得琢磨的是产能口径。按过去五年的最高年产量测算,中国船厂的在手订单相当于 4.2 年产能,韩国 1.9 年,日本 1.7 年。这个对比说明两件事:一是中国船厂的活确实最多;二是中国的产能弹性也最大,同样的订单量,日韩消化得更快,因为他们已经把产能用到了极限。 换一个口径看,结论会变。如果用 2021 至 2030 年的最高年度计划交付量来算,中国船厂的订单相当于 2.1 年产能,日本和韩国则都降到 1.6 年。差距从 2.3 年缩到 0.5 年——说明中国船厂手里还有没被释放的产能,这也是 BIMCO 认为中国需要扩产的原因。 所以「扩产」这个动作,不是贪心,是算术。订单一多,交期就成了竞争力:谁能给出更早的船位,谁就能拿到下一批订单。反过来,交不出船,订单再多也只是纸面数字。 还有一个容易被忽略的变量是船价。这一轮订单暴涨的两年里,新船价格指数一路上行,同型船的报价比三年前高出两成以上。船厂真正赚钱的窗口,恰恰是「低价接单、高价交付」的错位期;等到产能全开、交期排满,议价能力反而会回落——因为船东知道你急着满负荷,也知道你不敢丢单。扩产的时机,比扩产的规模更难拿捏。 二、4.2 年产能背后:扩产是一场关于周期的赌博扩产这件事,造船业吃过一次大亏,而且记忆还很新。 2008 年金融危机爆发前,全球有一轮疯狂的订船潮,船厂拼命扩产能。2010 年和 2011 年,全球新船交付量冲到 5440 万 CGT 的历史高位。然后行情掉头,2020 年交付量跌到 3120 万 CGT 的低点,中间那十年,是一批批船厂关门。 数据很冷:中国活跃船厂数量从 2010 年的 379 家降到 2019 年的 117 家;全球范围内,2009 到 2017 年活跃船厂数量降幅高达 60%。产能是用钢结构和龙门吊堆出来的,但订单是用运价和信心撑起来的,两者不同步的时候,先倒下的永远是产能。 这就是 BIMCO 那句警告的分量:产能扩张将伴随风险,一旦新船市场转冷,船厂会面临不小的经营压力。注意它的措辞——不是「可能」,是「将」。因为造船的产能建设周期通常是两到三年,等你把新船坞建好,正好赶上这一轮订单交付完、下一轮还没起来的空档。 那为什么还要扩?因为不扩的风险同样实在。船东选船厂,第一看船位,第二看价格。2028 年的交付高峰就在眼前,如果这时候没有产能,等于把接下来的订单拱手让人。韩国船厂这几年走的是另一条路:不拼规模,拼高附加值船型,LNG 船、超大型液氨船这些,单价高、技术门槛高,一艘顶几艘。 两条路没有对错,只有匹配。中国的优势是全产业链配套和总装效率,一艘 24000 箱的集装箱船,从钢板切割到交付,周期可以压到十几个月;代价是对订单量的依赖更强,产能一旦空转,折旧和维护就是纯亏。 有意思的细节藏在船型结构里。这轮订单的增量有近七成来自集装箱船,而集装箱船是典型的风向标船型——它的订单暴涨,往往对应着运价的高点。换句话说,这轮产能扩张的赌注,押在集装箱船的景气度能不能延续上。 如果延续,2028 年的 6000 万 CGT 交付量会被顺利消化,中国船厂将完成一次历史级的产能跃升;如果中断,就会重演 2010 年之后的那一幕,只是这次基数更大,波及的配套企业更多——主机、钢板、涂料、舾装件,一条链上全是人。 这也是为什么「产能巩固提升」和「盲目扩产」被反复区分。前者是把现有厂区的效率提上去,比如把分段车间的自动化率做高、把涂装房的节拍压短;后者是简单地加船坞、加人。同样的产量,前者能扛住下行周期,后者扛不住。 把视角拉到产业链,压力是分层的。总装厂扩产,最先受益的是分段厂和配套厂,钢板、型材、涂料、电缆的采购量会跟着上去;但等到周期回落,这些配套厂的产能没有第二条出路,因为它们的设备是专用件,转产成本极高。上一轮倒下的一大批,就是这些名字不出现在新闻里的中小企业。 所以看这一轮扩产,我更关注的不是新增了多少船坞,而是三件事:一是高端船型的接单占比有没有提上去,二是智能工厂这类效率投入有没有落地,三是配套环节有没有跟着升级。前两件决定船厂自己活得好不好,第三件决定这条产业链能不能一起扛过下一个冬天。 三、彩蛋:第 100 艘 LNG 装备,把甲烷逃逸降了 60%同一天还有一条消息,讲的是另一种能力。11 月 3 日,沪东中华为道达尔建造的 18600 立方米 LNG 加注船「蒙特·沙姆斯」号顺利命名。船东是西班牙航运公司 IBAIZABAL,运营方是道达尔能源,计划今年内交付,将在阿曼苏哈尔港为各类船舶提供加注服务,服务的是中东首个大型 LNG 加注枢纽。 这条船的分量在于一个数字:它是沪东中华承接的第 100 艘 LNG 装备。从第一艘到第一百艘,这家船厂把 LNG 船从「能不能造」做成了「批量造」,目前手持 LNG 船订单近 60 艘,生产排期已经排到 2030 年之后。 技术上是第三代。这艘 V3.0 版长 135.9 米、宽 24.5 米、深 16 米,入级法国船级社。它优化了高低位双加注集管平台,不光能兼容更多 LNG 岸站,还能给 VLCC、LR2 油轮、散货船、集装箱船和汽车运输船加注——加注船的价值不在自己装多少,在于它能服务多少种船。 能耗账更实在。全回转电力推进,主机升级为更高效的双燃料机型,可以全工况燃气模式运行,设计工况下燃气消耗下降约 14%;二级涡轮增压让燃烧更充分,甲烷逃逸量下降达 60%。 别小看这 60%。甲烷的温室效应是二氧化碳的几十倍,LNG 船一直被诟病的正是「烧得干净、漏得更脏」。把逃逸压下来,等于给 LNG 这条路补上了最短的那块板。这条船拿了可持续船舶、欧盟绿色护照、清洁船舶等绿色船级符号,LNG 喷淋泵、燃气泵、主海水泵全部用节能变频驱动。 还有一个细节值得记:沪东中华近日入选工信部 2026 年度领航级智能工厂项目培育名单,是中国船舶集团唯一入选企业。造船的竞争,最后会打到车间的节拍上——同样的坞期,谁的分段周转快、谁的一次报验合格率高,谁就能多交一条船。 把这两条消息放在一起看,逻辑就通了。一条讲总量:中国造船的份额和产能压力;一条讲单价:高端船型的议价能力。总量决定你在行业里的位置,单价决定你在周期里的活法。两边都得有,缺一边都不稳。 再加一层商业逻辑。加注船不是把气送到就完事,它卖的是「时间窗口」:一艘邮轮靠港六小时,加注船得在这六小时里把几千方 LNG 送上去,晚一小时船就开走了。这类生意一旦在某个港口形成固定网络,后来者很难撬动——客户绑定的不是船,是那个已经跑顺的加注时刻表。苏哈尔港要建中东首个大型 LNG 加注枢纽,抢的正是这个位置。 四、顺手记几条今日动态东南造船一天之内一船交付、两船签约,中小船厂接单节奏明显加快。 扬州中远海运发动机有限公司注册成立,主机配套本地化再落一子——发动机长期是造船成本里最难压的一块,本地化能省下运输和调试的时间。 武昌造船一船开工、一船下水、一船铺龙骨,三个节点同一天,说明批量建造的节拍已经跑顺。 新时代造船交付 76# 73500 吨油船「TSELEVINIA」号,油轮这条线的交付在持续放量。 瓦锡兰入选中国船舶集团首批战略合作伙伴,动力系统与船厂的绑定在加深。 小型 LNG 运输船队规模增至 140 艘,其中约 80% 是近 12 年建成或在建的;4 万方以下新造船绝大多数改用 IMO C 型独立液货舱,成本更低、还能兼容乙烯丙烯。过去五年交付的新船里,约一半是专用 LNG 加注船,新造加注船的平均舱容已经做到 2 万方以上。 招商船舶青岛船厂 82000DWT-17 船签字交付,上海振华重工开工韩国仁川集装箱码头双小车岸桥项目,港机与船舶两条线都在动。 五、收个尾今天的两条消息,其实是一个硬币的两面。BIMCO 的数字告诉你,中国造船已经站在全球 64% 的手持订单上;沪东中华的第 100 艘 LNG 装备告诉你,这个份额不是靠低价堆出来的,是一艘一艘把技术啃下来的。 但 4.2 年产能这个数字,也提醒着另一件事:订单是借来的时间,不是赚到的钱。船厂真正要回答的问题,从来不是「能不能接到单」,而是「交付高峰过去之后,船台上还有什么」。 2008 年那一轮,倒下的船厂不是因为不会造船,是因为只会造船。这一轮如果要走出不一样的结局,答案可能在两个地方:一是把高端船型的比例继续往上提,让单价撑住利润;二是把智能工厂这类「内功」做实,让同样的坞期能多交船。周期来了挡不住,能做的只有让自己在周期里更轻一点。 对做这行的人来说,接下来两三年会很忙,也很关键。忙着交船的时候,别忘了抬头看一眼订单簿的尾部——那里写着下一轮的答案。 |

 关注公众号
相关侵权、举报、投诉及建议等,请发 E-mail:gkket@qq.com
Powered by Discuz!
X5.0
© 2001-2026 Discuz! Team.|苏ICP备2026023666号-2| 苏公网安备32131102000971号