一纸战略协议,把中集的港口装备、气体储运和海工能力,接到了阿曼的国家产业平台上。这不是又一份出海订单,而是中国海工从「卖设备」转向「进体系」的一次落子。 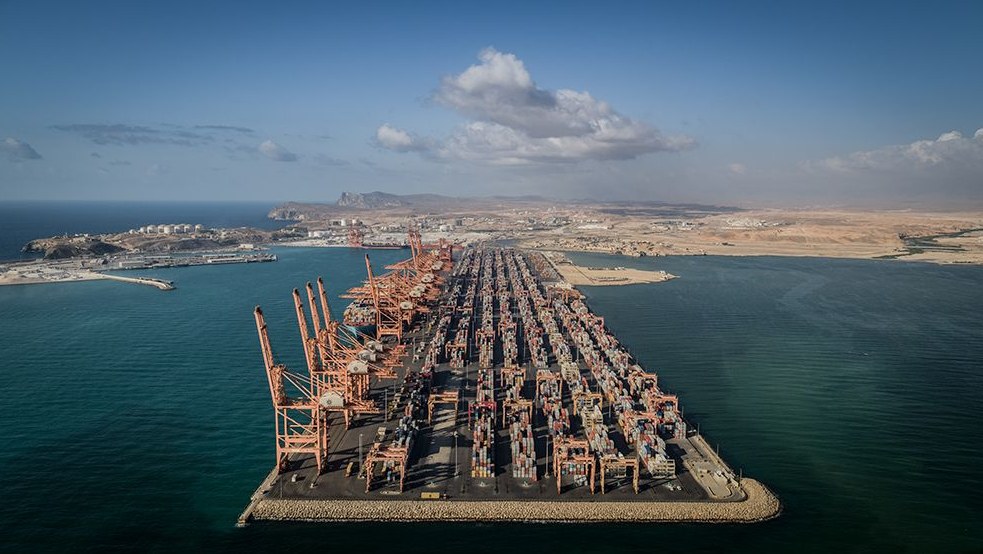 一、一纸协议的分量:从项目对接走到产业平台11 月 2 日,中国—阿曼投资合作推介会在北京举行。会上,中集集团与阿曼投资局(OIA)签署战略合作协议,签字的是中集集团副总裁、中集集团中东北非区域总部董事长李胤辉,和 OIA 主席阿卜杜勒萨拉姆·穆罕默德·穆尔希迪。 协议用了一个很讲究的表述:双方合作从具体项目对接,迈入国家级产业平台下的系统性战略协同。这句话的含金量,比协议金额更值得看——过去中国装备企业出海,多半是一单一单地谈,卖完设备、交完货,关系就淡了;这一次谈的是「平台」,是把企业能力嵌进对方的国家产业规划里。 OIA 是什么角色?它是阿曼的国家主权投资机构,手里握着能源、港口物流、矿业和基础设施几块关键产业的资源。跟这样的机构签约,意味着中集对接的不只是某家港口公司或某个业主,而是一个国家的产业配置权。 合作方向写得很具体:港口物流、绿色能源、产业本地化。往下拆,是港口装备、铁路运输和多式联运体系的建设,以及天然气、氢能(氨醇)等清洁能源的储运与加注基础设施。最后一句是落点——助力阿曼提升区域物流枢纽竞争力,加快绿色能源转型与经济多元化。 中集拿什么去接这些活?集装箱、道路运输车辆、能源化工装备(LNG 罐箱、氢能储运装备)、海洋工程平台,这几块拼起来,正好覆盖「货怎么装、怎么运、能源怎么存、海上怎么开发」这条链。单看每一块都不算最顶尖,合起来却是一套完整方案——这才是主权基金愿意谈战略的原因。 再往细看一层,这套「完整方案」到底怎么拼。集装箱解决的是货的包装单元,全球每三个新箱就有不止一个出自中集;道路运输车辆解决的是港到厂的最后一程;能化装备解决的是气怎么存、怎么运、怎么加;海工平台解决的是海上怎么把资源采出来。四块业务单独看都不算垄断,串起来就是一条从码头到海上的链条。 这也是「产业本地化」这四个字的分量所在。本地化不是把设备运过去组装一下,而是要有人会操作、会维护、会改进。设备卖出去只是第一步,后面二十年的备件、检修、升级,才是长期收入。中集在协议里写「技术协同」和「本地化发展」,说白了就是把自己从供应商变成长期合伙人。 集团层面的落子也提前做好了。中集把中东北非区域总部设成战略支点,协议里明确要「以区域总部为支点,整合集团优势产业与区域资源」。翻译成人话:以后中东的活,不用从深圳总部一个个派项目组,而是在当地就能组盘子。 二、为什么是阿曼,为什么是现在阿曼这几年的国家战略,写在一份叫「2040 愿景」的文件里,核心就一句:不能再只靠卖油。石油收入占比要降,制造业、物流、旅游、矿业要顶上来。这个转身对一个人口不到五百万的国家来说,靠自己的产业能力做不到,必须引进外部体系。 地理位置是阿曼最大的本钱。它卡在阿拉伯半岛东南角,一边是霍尔木兹海峡外侧的阿曼湾,一边是通往印度洋的阿拉伯海。杜库姆、苏哈尔、塞拉莱三个港口,串起来正好绕开海峡风险,做「海湾的门户」比做「产油国」更有前途。港口要做大,就得有装备、有堆场、有多式联运,这正是协议里写的。 绿色能源那块更值得细看。协议点的是天然气和氢能(氨醇)的储运与加注基础设施。为什么把氨和醇跟氢并列?因为氢本身太难运——零下 253 度的液氢,储存和运输的成本高得离谱;把氢合成成氨或者甲醇,常温常压就能装船,到了目的地再裂解回氢,这条路径已经成为行业共识。阿曼日照条件好、土地多,是绿氢的理想产地,缺的是把气变成货、把货装上船的那套装备。 这套装备恰好是中国企业的长项。LNG 罐箱、液氨储罐、甲醇加注系统,这些不是尖端科技,是大量工程经验堆出来的可靠性。全球能批量交付、还能把价格压住的企业,一只手数得过来。 再往深一层,主权基金的算盘其实很清楚:用资源换产业,用投资换能力。他们出钱、出地、出政策,换的是成套的产业链落地和本地就业;中国企业出技术、出装备、出工程队,换的是长期的服务合同和区域跳板。这种交换比单纯卖设备稳,也比单纯包工程深。 和日韩欧企业的打法比,这个模式差别很明显。欧洲企业习惯做「技术授权 + 关键设备」,把总装和土建留给当地;日韩企业更愿意跟着本国航运公司和银行走,捆成一团出海。中国企业这几年摸索出来的路是第三种:带着成套装备和工程能力进去,用速度和成本换市场份额,再用服务把客户留住。 海湾国家之间也在抢。沙特有 PIF 和「2030 愿景」,阿联酋有 ADQ 和迪拜、阿布扎比的港口群,卡塔尔握着全球最大的 LNG 出口能力之一。阿曼在这几个邻居里体量最小,只能靠「更开放的条件 + 更早的窗口」来争产业落地。对中方来说,早进去一步,标准、接口、运维体系就都按自己的来,后面再换人就难了。 所以这笔合作真正值得关注的不是签了多少亿,而是它把中国海工的出海方式改了一档。以前是「你的项目我投标」,现在是「你的规划我参与」。差别在哪?前者靠报价,后者靠信任;前者一年一签,后者十年起步。 三、彩蛋:汽车运输船的订单潮,比造船周期更急如果说中集那纸协议是「慢功夫」,今天另一条消息就是「快变量」——4 家船东准备下单 30 多艘大型汽车运输船(PCTC),绝大多数交给中国船厂。 具体盘子是这样:中远海运特运、比亚迪、上汽安吉物流三家中国企业,合计规划 21 艘 11000 车位 PCTC,总造价 25 亿美元,约合人民币 167 亿元。其中中远海运特运最多 11 艘,比亚迪 8 艘,安吉物流 2 艘。中远海运特运已有 3 艘与厦船重工签约,其余基本敲定给广船国际;比亚迪的 8 艘由广船国际、招商船舶威海船厂、招商船舶海门基地三家分。 挪威船东 Wallenius Wilhelmsen 也在谈,拟签 4+8 艘大型 LNG 双燃料 PCTC,首批 4 艘 2030 年交付,备选 8 艘 2031 年起按季度交付。它在招商船舶金陵船厂已经有 8 艘 11700 车位和 6 艘 9300 车位的在建项目,其中 7 艘 LNG 双燃料带氨预留、7 艘甲醇双燃料。首艘 9300 车位甲醇双燃料船「ARCTIC TERN」已于今年 7 月 15 日交付。 加上 Global Car Carriers 的 20 艘、Ray Car Carriers 的 10+2 艘 8200 车位、礼诺航运的 6+8 艘 9100 车位、Sallaum Lines 的 1+1 与 2+2 艘 8600 车位,今年全球 PCTC 新签订单有望冲到 130 艘,创历史新高。 技术上还有个隐形门槛:这批船几乎全是双燃料。LNG、甲醇、氨预留,三种路线并存,主机、燃料舱、供气系统、消防布置全都不一样。同一家船厂同时造 LNG 双燃料和甲醇双燃料,等于要维护两套供应链和两套工艺文件,这不是多买几台设备能解决的。 为什么这么急?因为中国汽车出口的量,把运力缺口撑开了。车造出来了,船不够,运费就涨;运费一涨,车企就自己买船。比亚迪下场造船,本质上是被运费和船期逼出来的垂直整合。 有个细节特别能说明门槛:安吉物流招标 2 艘 11000 车位 LNG 双燃料船,要求竞标船厂在 2023 年 1 月 1 日到 2026 年 8 月 31 日之间,至少交付过 10 艘 7000 车位以上的 LNG 双燃料 PCTC。这一条直接把大部分船厂挡在门外——大船不是画出来就能造的,是用交付记录换来的资格。 四、顺手记几条今日动态扬子江船业获 2 艘 3000TEU 集装箱船。支线箱船这两年一直有稳定需求,东南亚区域内贸易和 feeder 航线是主力买家。 恒力重工获 2 艘 114000 载重吨 LR2 型油轮。LR2 是成品油轮里的主力船型,恒力从 VLCC 往 LR2 延伸,产品谱系越铺越宽。 上海振华重工开工韩国仁川全球集装箱码头双小车岸桥项目。双小车岸桥的效率比单小车高出一截,属于码头自动化的核心装备,这类项目过去长期是欧洲和日本企业的地盘。 「港航巴士 01」LNG 动力船舶成功试航。内河 LNG 动力船的推广,卡的一直是加注点太少;船造出来容易,气加不上就白搭。 扬子鑫福交付新浦化学第三艘 10 万立方米超大型乙烷运输船「ACS SP OCEANUS」。乙烷运输船是这几年的小众热门,美国页岩气副产的乙烷要运到中国做裂解原料,这条航线撑起了一个独立船型。 达门造船获 1 艘污染应急及搜救船订单。这类船单船价值不高,但技术要求细,溢油回收、消防炮、快速释放艇一套配齐,属于典型的「小而专」市场。 国航远洋第三季度净利润 7737 万元,同比增长 211.84%。干散货市场今年的运价中枢比去年高,这个增速不算意外,但也别当成常态——散货是周期最诚实的行业,涨得快的,回得也快。 五、收个尾把今天两件事放在一起看,会发现一个共同的转向:中国海工正在从「交付能力」竞争,转向「体系能力」竞争。 中集与阿曼的合作,卖的不是几台设备,是港口、铁路、储运、加注这一整套怎么搭起来的经验;汽车运输船的订单潮,比的也不是谁的船台空着,而是谁能在三年内稳定交付十几艘双燃料大船。前者比的是方案,后者比的是记录。 这对行业里的人是提醒。过去二十年,中国船厂和海工企业靠成本和速度赢下了份额;接下来的十年,份额的天花板不在产能,在能不能被写进别人的国家规划里。 还有一件常被忽略的事:这类战略合作最难的从来不是技术,是人。设备装好了,谁会用?系统上线了,谁会改?本地工程师培养不出来,再好的方案五年后也是一堆铁。所以协议里「本地化发展」这四个字,比「港口装备」更值得盯。 当然也别把一纸协议看得太重。战略合作协议签完只是开始,真正落地要看第一个项目的招标文件、第一笔投资的到账时间、第一批本地员工的培训计划。协议是意向,项目才是事实。 还有一点值得写下来:这一轮出海,拼的不再只是船厂。港口、铁路、储运、加注、运维,任何一个环节缺一块,整套方案就落不了地。中集这类「多业务拼盘」的企业,价值恰恰在这里——它不一定每样都最强,但能对业主说一句:这条链我给你凑齐。 所以我更愿意把今天记成一个坐标,而不是一个结论。等到明年这个时候回头看,如果杜库姆或者苏哈尔的码头上,真的立起了中国造的装备、跑起了中国团队调的系统,那这纸协议才算有了重量。 |

 关注公众号
相关侵权、举报、投诉及建议等,请发 E-mail:gkket@qq.com
Powered by Discuz!
X5.0
© 2001-2026 Discuz! Team.|苏ICP备2026023666号-2| 苏公网安备32131102000971号