11 月 9 日,中远海能连发多则公告:自己下单造 10 艘 VLCC,再从 6 家金融租赁公司光租租入 14 艘新造船。24 艘超大型原油轮,一边花 95.72 亿真金白银,一边签下不超过 174 亿的租金。同一家公司、同一天,两种完全不同的掏钱方式——这才是这条公告里最值得看的地方。 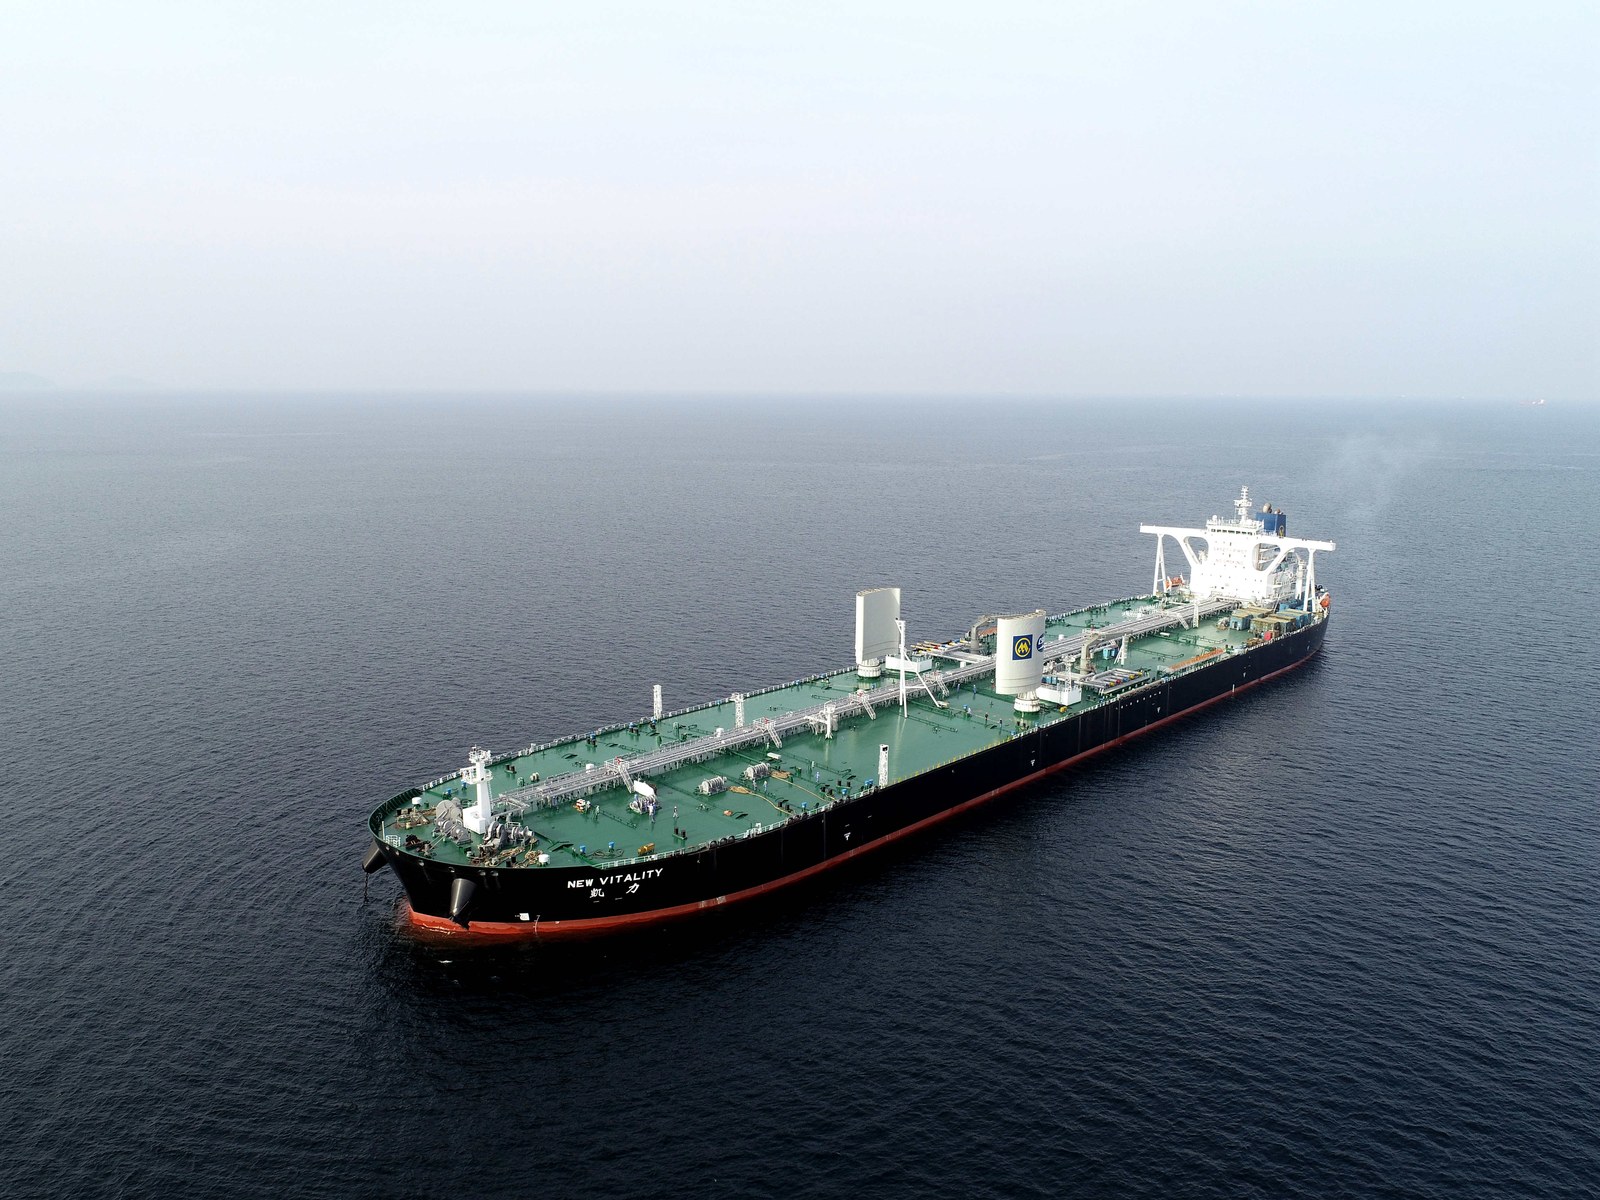 一、主事件深挖:10 艘自己造,14 艘租着用先把数字摆清楚。自建的 10 艘是这么分的:海南海能与扬州中远海运重工签 6 艘,合同船价含税 56.89 亿元;与大连造船签 4 艘,合同船价含税 37.93 亿元;两笔合计 94.82 亿元,加上建造期利息、监造费等资本化费用,总投资约 95.72 亿元。单船合同价统一为 9.48 亿元(含税),换算下来约 1.33 亿美元一艘。 交付节奏也写得很实:扬州 6 艘计划 2029 年 8 月至 2030 年 11 月交付,大连 4 艘计划 2029 年 9 月至 2030 年 5 月交付。也就是说,这批船最晚要在四年后才能开始挣钱。动力方案是 LNG/甲醇双燃料 READY,配节能与智能化系统——READY 这个词很关键,意思是“预留”,现在烧常规油,将来改双燃料不用动大手术。 同一天的另一则公告,走的是完全不同的路子。寰宇船务拟从 6 家金融租赁公司光租租入 14 艘 VLCC 新造船,其中 4 艘常规动力、10 艘 LNG 双燃料,租期均不超过 20 年,租期内总租金合计不超过 174 亿元,预计 2030 年内陆续交付。 把这 174 亿摊开算一下:14 艘、20 年,平均每艘每年约 6214 万元,折到每天约 17 万元。这个数字不是市场租金,是锁死的成本。市场好的时候它显得便宜,市场差的时候它一分不少。光租的本质,是船东用长期租金换一次性资本开支的减免,代价是把灵活性交了出去。 两笔账合起来看:自建 10 艘是重资产,船在自己名下,折旧、残值、二手船价波动都归自己;光租 14 艘是轻资产,船在租赁公司名下,自己只承担租金。一家公司同时用两种方式补运力,说明它要的是速度,而不是姿态。 这里有个容易被误读的点:24 艘不等于 24 艘都属于自己。真正的自有运力增加是 10 艘,另外 14 艘在租期内只有使用权。对财务报表来说,前者进固定资产、要计提折旧,后者进使用权资产、要确认租赁负债;对经营来说,两者都能拉货、都能收运费,区别只在退出的难易程度。 还有一层:光租的对手方是金融租赁公司,不是船厂。这意味着船价谈判、监造、交付节点这些活儿,实际由租赁公司去对接,中远海能拿到的是“按时交船、按价付租”。省心是真省心,代价是你在船价上失去了议价权——这也是为什么它把 10 艘自建留在自己手里。 二、背后行业逻辑:为什么现在下这个手要理解这笔订单,得先看油轮市场现在有多好赚。同一天披露三季报的纽约上市船东 DHT Holdings,三季度税后利润 2.709 亿美元,前三季度 6.337 亿美元,创下该公司历史最高盈利水平。它旗下 23 艘 VLCC、总运力超 718 万载重吨,平均下来单船一年能挣多少钱,算一算就知道这个行业眼下处在什么位置。 赚钱的行业里,船东的本能是扩船队。但扩船队有个绕不开的现实:船台是有限的。全球能造 VLCC 的船厂就那么几家,中国、韩国、日本加起来,未来几年的排期基本被填满。中远海能这次把 10 艘自建订单排到 2029-2030 年交付,不是因为它想等,是因为船厂只能给到这个时间。 第二个推力是环保。现有 VLCC 船队里,船龄超过 15 年的比例不低,这些船在碳排放强度指标面前越来越难过关,要么降速、要么改装、要么淘汰。新船用的是 LNG/甲醇双燃料 READY,本质上是买了一张未来十年的“合规入场券”,而不是单纯多几条运力。 第三个推力是结构性缺口。近几年油轮订单集中在少数大船东手里,中小船东因为融资成本高、环保改造贵,普遍在观望。这造成一个结果:运力在向头部集中,而头部正在用订单把优势锁死。中远海能一次 24 艘,就是这个逻辑最直白的体现。 顺带说一句这批订单落在哪儿:10 艘自建全部给了中国船厂——扬州中远海运重工 6 艘、大连造船 4 艘。这在十年前是不可想象的,那时 VLCC 的新单基本被韩国三大船厂包圆。从“能造”到“批量造、按时交、还能带双燃料 READY”,中国船厂用这十年把高端油轮的门槛迈过去了。同一天韩华海洋只拿到 DHT 的 1 艘,这个对比不用多解释。 补一个背景,方便理解这批船的体量。VLCC 是油运里的旗舰船型,载重吨通常在 30 万吨级,一艘船一次能装约 200 万桶原油。24 艘按主流 31 万载重吨估算,新增运力约 740 万载重吨——这个数字,已经接近一家中型油轮船东的全部家当。航运的规模效应非常陡:船越多,航线调度越灵活,压港和空载的损失越小。 再看对手的动作,对比更有意思。同一天,DHT 在韩华海洋追加 1 艘 32 万吨 VLCC,2029 年 4 月交付,造价未披露。这是 DHT 近两年在韩华下的第 4 艘——2024 年 2 月 2 艘、2026 年 6 月 1 艘、11 月 1 艘。一家一次 24 艘,一家两年 4 艘,同样是看好市场,下注的力度差了一个量级。 三、彩蛋:另一条被忽略的动态——巴拿马运河在放行同一天还有一条容易被油轮新闻盖过去的消息:巴拿马运河管理局宣布,因降雨量增加,自 12 日起每日通航船舶数量从 33 艘进一步增加到 34 艘,最大吃水深度同步放宽至 15.24 米。数字不大,但方向很重要——过去一年是往下调,现在开始往上调。 回头看一下这条曲线的形状:今年厄尔尼诺导致降雨不足,运河依赖的两个人工湖水位下降,巴拿马 8 月 25 日宣布全国进入紧急状态;9 月每日通航从 36 艘降到 34 艘,又降到 32 艘;随着降水补给,先回升到 33 艘,12 日起 34 艘。从 36 到 32 再到 34,这条通道的每一次呼吸,都会传导到全球运价上。 为什么这条通道对油轮这么重要?巴拿马运河承担约 5% 的全球海上贸易量。2025 年 10 月至 2026 年 9 月这一财年,近 1.4 万艘次船舶通过,货运量 5.21 亿吨,创历史新高。更关键的是背景——霍尔木兹海峡通航受阻之后,巴拿马运河的通航量大幅增加。两条通道此消彼长,一条堵,另一条就挤。 这里必须说清一个常被混为一谈的事实:VLCC 过不了巴拿马运河。新船闸的闸室宽 55 米、最大吃水 15.24 米,而 VLCC 船宽约 60 米、满载吃水 20 米以上,物理上就进不去。能过运河的是阿芙拉型以下的油轮、集装箱船和 LPG 船。所以运河放行,利好的不是 VLCC,而是中小型油轮和集装箱航线——而 VLCC 走的是好望角、苏伊士,以及中东到远东的长航线。 把这两件事放在一起看,逻辑就串上了:航线绕行、通道拥堵、吨海里需求上升,共同把油轮运价托在高位;运价高,船东就有钱下单;下单多了,2029 年之后又可能出现运力集中释放。航运这个行业最残酷的地方就在这里——今天让你赚钱的原因,往往就是三年后让你难受的原因。 四、顺手记几条今日动态江南造船的大型 LNG 船完成“三合一”试航——燃气试航、常规试航、系泊试验合并进行,这是压缩建造周期的手段,也是船厂在交船节奏上抢时间的常规打法。 大船海工 JB 121 自升式生活平台正式交付;青岛海上综合试验场的自升式海上综合试验平台顺利下水;亚洲最大圆筒型 FPSO 进入核心建造阶段。海工装备这条线今天格外热闹,和油轮订单是同一种景气度的两个侧面。 集装箱船这边,招商船舶威海船厂、舟山长宏国际分别获 2 艘 8600 车 PCTC 订单,威海船厂另获 2 艘集装箱船;此前马士基拟订造 12+12 艘 2.4 万箱双燃料超大型集装箱船,恒力重工承接 52 艘超大型集装箱船订单。汽车船和超大型箱船同时发力,说明船东在赌两件事:中国汽车出海,和班轮联盟的重组。 人的这条线也有消息:中船集团 8 人被认定为 2026 年大国工匠人才。造船这行当里,焊接、总装、调试这些岗位的手艺,直接决定一条船能不能按期交、交出去能不能用。订单可以靠融资拿下,交付只能靠人,这也是为什么船厂抢排期的同时,也在抢人。 还有两条反向的动作值得记:Subsea7 卖掉 6 艘海工船,Dolphin Drilling 以 1.7 亿元出售 52 年船龄的半潜平台。一边是新船下单,一边是老资产出清,同一个市场里,有人在加杠杆,有人在收口袋,这才是周期中段的真实样子。 邮轮这条线也有进展:两艘国产大型邮轮同港靠泊,爱达·花城号开启首个试运营航次。邮轮是造船业里供应链最长的品类,一艘船涉及上千万个零件,能把两艘同时靠在一起运营,说明首制船之后,运营和保障体系也开始跑通了——这比单看一条船下水更有意义。 另外,交通运输部继续暂停对美船舶收取船舶特别港务费,这条对跑美线的船东是实打实的成本项,短期内不会改变运价结构,但会影响航线的选择。 五、收个尾回到中远海能这 24 艘。它真正值得琢磨的不是“大手笔”,而是两种钱同时花:95.72 亿买资产,174 亿买时间。前者赌的是二十年后的残值和竞争力,后者赌的是这二十年里的现金流能不能覆盖固定租金。 对行业来说,这是一个信号:头部船东已经开始为 2029-2030 年的市场提前占位,而那时的运力供给,将由今天这批订单决定。谁在下单,谁就在写三年后的价格。 如果要盯这条线的后续,我建议看三个指标:一是 VLCC 一年期期租租金,它决定光租那 174 亿到底划不划算;二是新船合同价,9.48 亿元一艘是这轮的高位还是中位,明年同一家船厂的报价会给出答案;三是 2029 年前后的交付密度,如果头部船东的船都挤在那两年交付,运价会被自己人砸下来。订单是公开的,交付是可以算的,只有运价是猜的。 对看这条新闻的人来说,也留一个提醒:所有“史上最大订单”的故事,都要配一句“交付在几年后”。航运的周期从来不缺订单,缺的是在周期顶部还愿意算成本的人。 海工这行当,热闹的时候看订单,冷清的时候看船台。今天船台是满的,所以今天的故事好写;等船交出来那天,故事才真正开始。 |

 关注公众号
相关侵权、举报、投诉及建议等,请发 E-mail:gkket@qq.com
Powered by Discuz!
X5.0
© 2001-2026 Discuz! Team.|苏ICP备2026023666号-2| 苏公网安备32131102000971号