想订造一艘新邮轮?现在下单,最快要等到2039年才能提船。国际邮轮协会最新披露:全球船厂手握89艘邮轮订单,对应投资998亿美元、约合人民币6660亿元,订单簿最远交船期已经排到2039年。当一个行业的产能瓶颈需要靠「排队十三年」来消化,稀缺的早就不是船,而是船台。 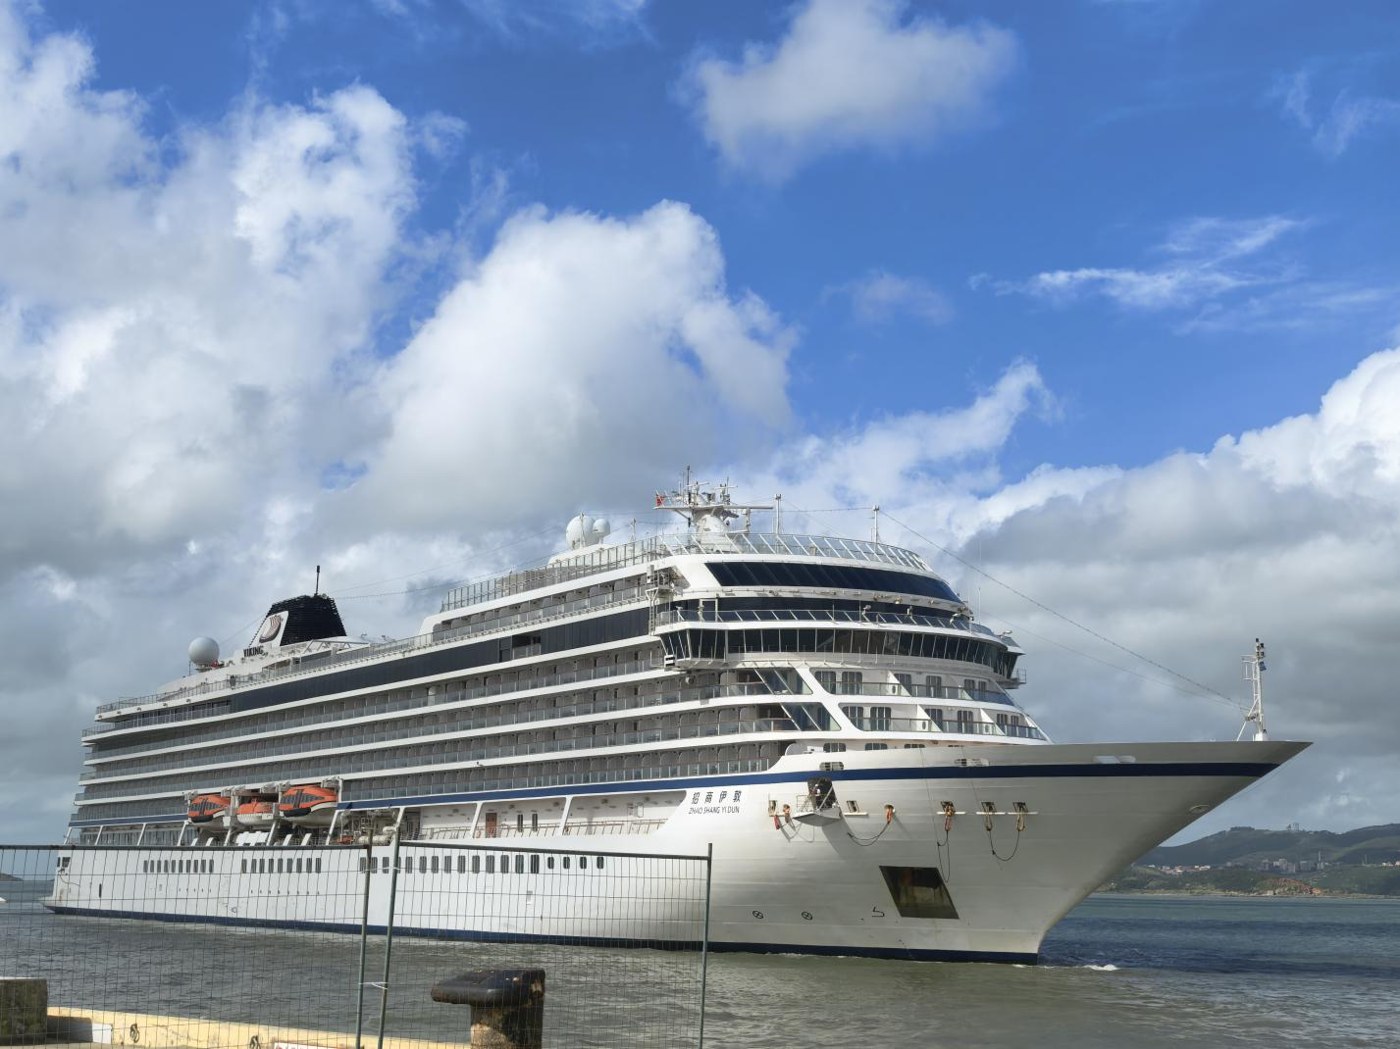 一、主事件深挖:89艘、998亿美元,邮轮订单排到2039年国际邮轮协会(CLIA)透露,当前全球船厂共计持有 89 艘邮轮订单,对应投资规模高达 998 亿美元,按当前汇率约合人民币 6660 亿元。由于全球主要邮轮船厂高度集中于欧洲地区,产能瓶颈催生了超长周期订单簿,最远交船期已排至 2039 年。对建造周期长达四年的大型邮轮而言,全球主要船厂的船台基本已排满至 2036 年。 把最长订单簿甩在身后的,是嘉年华集团。今年早些时候,意大利芬坎蒂尼(Fincantieri)与嘉年华旗下公主邮轮敲定 3 艘大型邮轮建造合同,最远交船期排至 2039 年,嘉年华由此成为拥有最长邮轮订单储备的船东。而 2026 年的订造活跃度同样惊人:行业数据显示,邮轮运营商今年共计确认下单 16 艘,芬坎蒂尼、法国大西洋船厂、Meyer Turku 以及中国船舶集团旗下外高桥造船均有新单公开,绝大部分订单由芬坎蒂尼承接。 支撑这场订造热潮的是真金白银的盈利。国际邮轮协会首席执行官巴德·达尔(Bud Darr)的判断很直白:邮轮行业频繁传出新船订单,不只局限于运营商自身——如果资本市场和信贷市场不认同邮轮运营商的乐观预期,船东的订单根本无法落地。芬坎蒂尼高管则补充,国际邮轮协会预测客运需求年增长率将达到 4%,「当前需求旺盛并非暂时性的高峰」,过去一年斩获大量订单,但需求还没有见顶。 另一条被低估的驱动力是更新替换。20 世纪 90 年代初建造的邮轮已经进入更新期,船东倾向用能效更优、可采用替代燃料的新船替换老船,同时新船设计要更贴合当下乘客偏好——用芬坎蒂尼的说法,船舶需要更多「让人眼前一亮的亮点体验」。这意味着订单簿里不只有增量,还有一大块被提前唤醒的存量替换。 产能焦虑也在发酵。随着订单排期一路推到 2039 年,芬坎蒂尼担忧造船领域将持续面临产能瓶颈,正加紧进行船厂现代化升级改造以提升产能。而 Bud Darr 给了个「喜忧参半」的定性:欧洲少数几家大型邮轮船厂满负荷运转,产能受限虽然让供给增速跟不上潜在需求,但从另一角度看,产能限制恰恰避免了供需严重失衡——这句话,值得每个经历过运价崩盘的行业抄下来贴在墙上。 换算一下更直观:998 亿美元摊到 89 艘,单船均价约 11.2 亿美元,折合人民币 75 亿元上下。这个数字是什么概念?一艘 30 万吨级 VLCC 的造价在 1.2 亿美元左右,也就是说一艘大型邮轮的造价,抵得上九艘超级油轮。贵得离谱,却依然要排队——因为邮轮卖的不是吨位,是每一平米舱位能收回多少钱。 二、背后行业逻辑:邮轮的船台,为什么比散货船还难造同样是新造船热潮,邮轮和集装箱船、油轮走的是完全不同的供需逻辑。商船拼的是产能规模与成本,船厂可以靠扩建码头、优化吊装节奏来放量;而大型邮轮拼的是超高工艺密度与极端定制化——一艘船几百个舱室、上千套内装模块、剧院与餐厅等比肩岸上综合体,建造周期动辄三到四年,且几乎无法靠「加班」压缩。 更关键的是准入壁垒。全球能造大型邮轮的船厂屈指可数,主要集中在意大利、德国、法国、芬兰的少数几家,外加正在切入的中国外高桥造船。这不是资本能快速砸开的市场,而是几十年工艺积累与供应商网络垒起的护城河。资本可以建厂房,却没法一夜之间复制出一批熟悉豪华内装与复杂系统集成的产业工人。 于是出现了一个反常识的局面:需求端有资本市场和信贷市场双重背书,供给端却被物理产能死死卡住,订单簿只能一年一年往后叠。当需求年增 4%、交船要等十三年,价格与条款自然向船厂倾斜——这也是为什么芬坎蒂尼敢说「需求还没有见顶」,并且把船厂现代化改造列为当务之急。 对中国船厂而言,这条赛道的意义不在订单数量,而在品类突破。外高桥造船已经拿到邮轮新单,爱达·花城号进入首航冲刺阶段。从批量拿集装箱船、油轮订单,到啃下邮轮这种「造船工业皇冠上的明珠」,中国造船业正在把「产能优势」升级为「品类优势」。这一步走得慢,但每一步都算数。 风险也不是没有。邮轮需求高度绑定可选消费与全球旅游景气度,一旦宏观经济转向,预订量下滑会迅速反馈到船东的现金流;而 2039 年才交付的船,届时面对的是完全不同的燃料规范与客群偏好。超长订单簿既是稀缺的证明,也是把风险摊到了十几年后——船东赌的是趋势,船厂赌的是工艺,谁都不轻松。 还有一个常被忽略的隐形门槛:内装供应链。豪华邮轮的公共区域大量采用定制家具、艺术品、剧院设备和整体卫浴,欧洲在这条供应链上经营了上百年,从设计事务所到工厂集群形成闭环。船体可以分段造,但这种「审美共同体」搬不走。中国船厂要真正在邮轮赛道站稳,除了总装能力,还得带动一批本土供应商进入这个体系。 三、彩蛋:舟山挤进全球第三大加油港,还加了全球首票绿氨10 月 22 日,第九届油商大会全球船用燃料产业发展专题会议上,2025 年度「全球十大船用燃料加注港」榜单发布:舟山船燃加注量达 854 万吨、同比增长 9.4%,首次升至全球第三,仅次于新加坡和鹿特丹。比利时安特卫普-布鲁日港和阿联酋富查伊拉港分列第四、第五。 这条上升曲线走得极稳:2018 年舟山首次进入全球十大,2019 年升至第八,2021 年升至第五,2024 年位居第四,如今正式跻身前三。加注规模的扩张更直观——自 2017 年中国(浙江)自由贸易试验区成立以来,舟山保税船燃加注量从当年约 183 万吨增长至 2025 年约 803 万吨,规模扩大至原来的 4.4 倍。 比吨位更值得关注的是燃料品类。今年 10 月 13 日,舟山秀山东锚地完成全球首例绿氨燃料船对船加注,为比利时 CMB.TECH 旗下氨动力散货船「MINERAL EUROPA」加注 1000 吨绿氨。当传统船燃还在拼吞吐量,舟山已经在 LNG、甲醇、氨等清洁燃料赛道上抢跑——加油港的下一轮竞争,加的不是油,是标准。 背后的产业逻辑很清楚:船加油是连接国内国际双循环的重要指向标,与国际市场深度融合。面对复杂多变的国际航运与地缘形势,舟山的下一步是做大生物燃料油混兑加注规模、实现清洁燃料全品类跨关区直供、研制质量流量计国家标准,向千万吨级全球船用燃料加注中心迈进。对国内船东和贸易商来说,家门口的加注枢纽越强,燃油成本与供应链安全就越有底气。 四、顺手记几条今日动态:马士基58艘新船,全落在中国船厂据贸易风消息,马士基正与两家中国船企洽谈 12+12 艘 24000TEU LNG 双燃料超大型集装箱船,订单规模约 55 亿美元(约合人民币 370 亿元),单船造价约 2.29 亿美元,候选船厂为沪东中华与恒力重工。今年马士基已确认下单的 34 艘 LNG 双燃料超大型集装箱船全部由中国船企承接(恒力重工 20 艘 19000TEU、新时代造船 14 艘 18600TEU),总造价近 66 亿美元,2029 年与 2030 年交付。若最新至多 24 艘敲定,马士基今年规划的至多 58 艘、总价值超 120 亿美元(约合人民币 800 亿元)新船项目将全部由中国船企承接。 这条线的转折也值得记一笔:马士基此前重点布局甲醇双燃料,因甲醇基础设施建设延迟、成本负担过重,转而选择 LNG 双燃料,并呈现向中国船厂下达批量订单的趋势。而韩国船企长期主导的 LNG 双燃料船与 20000TEU 级以上「MegaMax」市场,正因为中国船企的综合竞争力被逐步打开。环保型、高附加值集装箱船的中韩技术差距已显著缩小,部分工艺中国船企甚至实现赶超。 克拉克森的数据给了一个宏观注脚:2026 年 1 月至 9 月,全球新船订单总量 7071 万修正总吨 / 2558 艘,中国船企拿下 5391 万修正总吨 / 1995 艘,稳居绝对第一;上半年全球船东新签集装箱船订单 388 艘,约 80% 由中国船厂承揽,韩国份额仅 15%。「产能优势」正在被国际大船东一张张订单兑现成市场地位。 其余几条快速过一遍:马尾造船获 2+2 艘海底工程船(OSCV)订单;招商局重工(江苏)正式签订 6+4+4 艘 9100 车极光级 PCTC;中船黄埔文冲龙穴北区建设项目正式开工,一周内还实现四大生产节点;外高桥造船 14000TEU 集装箱船 H1636 下坞;沪东中华 Seaspan 项目 2 艘 13600TEU 箱船一船试航凯旋、一船出坞;国内首套「环科一号」正式投用;大连中远海运重工 80000 吨多用途粮食运输船「国礼海」命名;国内首个绿色船舶运力池联盟发起。产能与订单双向奔赴,是中国船市当下最真实的底色。 五、收个尾:稀缺会转移,但从不消失把今天几件事串起来,会发现一条清晰的迁移线。上周行业还在热议油轮订单潮,本周聚光灯打到了邮轮和集装箱船;散货船的周期起落众人看在眼里,而船燃加注枢纽的座次已经悄悄重排。航运业的稀缺标的一直在换,从运力到船台,从船台到燃料标准,唯一不变的是稀缺本身。 对从业者来说,比「哪个板块火」更重要的判断是:什么东西别人三年内砸不出来。邮轮船台是,豪华内装工艺是,绿氨加注的先发标准是,横跨东西方的船东信任也是。这些才是周期退潮后还留在沙滩上的东西。 邮轮订单排到 2039 年,听着像遥远的事,其实它就是未来十几年全球客运消费的一张确定性账单。而对守在船台边的人来说,最好的时代从来不是订单最多的时候,是自己的手艺刚好没人能替的时候。船在造,海在变,故事长着呢。 |

 关注公众号
相关侵权、举报、投诉及建议等,请发 E-mail:gkket@qq.com
Powered by Discuz!
X5.0
© 2001-2026 Discuz! Team.|苏ICP备2026023666号-2| 苏公网安备32131102000971号