一条 17.7 万立方米的老 LNG 运输船,身价要翻到 24.5 亿美元——这不是二手船市场的泡沫,而是浮式液化天然气装置(FLNG)的改装账本。10 月 7 日,Golar LNG 宣布从日本邮船手中买入「Grace Dahlia」号,作为旗下第 4 艘 FLNG 的改装母船,而总包方是中集来福士。同一周,惠生清洁能源在南通基地开工希腊 UOG 的 31.9 万吨 VLCC,一家靠 FLNG、FPSO 起家的公司,时隔约 15 年重返商船建造。高端海工与主流商船,今天在两条轨道上同时加速。 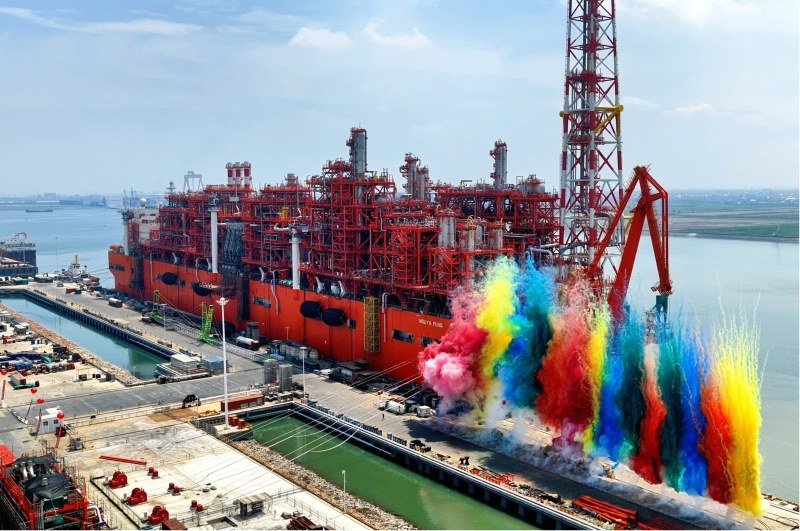 一、主事件深挖:24.5 亿美元的改装账先把事件捋清楚。10 月 7 日,Golar LNG 通过官网宣布,公司已与日本邮船(NYK)达成协议,将从后者收购 Moss 型液化天然气运输船「Grace Dahlia」号,该船将改装为 Golar LNG 旗下第 4 艘浮式液化天然气生产储卸装置(FLNG)。 资料显示,「Grace Dahlia」号的货舱容量为 177427 立方米,由川崎重工坂出船厂建造,2013 年 9 月交付投运。该船全长约 300 米、型宽约 52 米、型深约 28 米,由日本邮船按照最高运营标准维护与管理——这一点对改装来说很关键,船况决定了改造工程量。 改装工程由中集来福士负责,相关合同已于 2026 年 8 月 12 日落地。加上运抵预定地点的费用,该型 FLNG 改装项目的总预算约 24.5 亿美元,预计将于 2029 年交付,届时将成为全球最早投入运营的 FLNG 产能之一。 设计上有个细节值得注意:FLNG #4 将与「FLNG Esperanza」号同步在中集来福士进行改装,两艘都采用 MK Ⅱ 型设计。沿用成熟的标准化设计,能产生协同效应,体现出成本与工程上的双重优势——这是 Golar 敢连着下单的底气。 对比一下两艘船:「FLNG Esperanza」号基于 148500 立方米 Moss 型 LNG 运输船「Fuji LNG」号改装而成,额定年产量为 350 万吨 LNG,按计划将于 2027 年第四季度交付。而基于「Grace Dahlia」号改装的 FLNG #4,储存容量将提升约 20%,更大的储气容量为潜在客户提供了更大的卸货灵活性。 再说说 Golar。这家在纳斯达克上市的海上 LNG 基础设施企业,在 80 年发展历程中投建了基于 LNG 运输船改装的全球首座 FLNG 与 FSRU,目前专注于 FLNG 业务,按年液化产能计拥有全球最大规模的 FLNG 船队。选择它做对手方,本身就是对总包方能力的背书。 到这里可以看清一件事:为什么是改装而不是新建?因为 LNG 运输船的围护系统本身就是成熟的低温储罐,Moss 型球罐的结构独立性尤其适合改造复用;而新建一座浮式液化厂,造价与周期都要翻番。把一条跑了十几年的老船,改造成一座年产数百万吨的海上液化工厂,赚的是工程能力的钱,不是钢板的钱。 二、背后行业逻辑:为什么 FLNG 越来越吃香第一层逻辑是地理错配。全球不少气田位于偏远海域,铺管道不经济,建陆上液化厂又受制于土地、审批与地缘风险。FLNG 的思路很直接:把液化厂搬到海上,就在气田上方就地液化、就地装船,省掉长输管道与陆上终端这两座大山。 第二层逻辑是标准化。高端海工真正的护城河,是把定制做成标准。MK Ⅱ 型设计被两艘船同时采用,图纸复用、采购批量化、施工队伍连续作业,工期与成本才能收敛。任何一座漂浮工厂,只要还停留在「一船一设计」,成本就压不下来。 第三层逻辑是总包权的含金量。中集来福士这次拿到的是总包,不是分包。这意味着设计、采购、建造、调试的责任主体都在中国船厂手里,利润结构与技术话语权完全不同。从「按图施工」到「交钥匙」,这一步中国海工走了很久。 第四层逻辑是竞争窗口。陆上液化项目周期长、融资难、受地缘影响大;FLNG 可移动、可转场,气田采完还能拖到下一个区块继续服役。对气田规模中等、储量不确定的项目来说,这种可迁移的固定资产吸引力很大。 第五层逻辑是中国船厂的位置变化。过去高端海工总包多落在新加坡、韩国和欧洲的船厂,如今 Golar 把连续两艘 FLNG 的改装放在中集来福士,说明能力已经过了反复验证这一关。客户的复购,是最硬的认证。 还有一层容易被忽略:船坞资源。一艘 FLNG 改装往往要占用大型船坞一年以上,能同时承接两艘同型改装的船厂,全球屈指可数。眼下稀缺的不是订单,而是能按期交付的坞期,这正是头部船厂议价权的真正来源,也是业主愿意提前锁定档期的原因。 当然风险也要摆出来。这个项目预算 24.5 亿美元、2029 年交付,跨期长达三年多,LNG 价格走势、融资成本、工期延误都是变量,改装工程尤其怕旧船状况超出预期。订单到手只是开始,按期交付才算数,这是海工行业最朴素的一条准则。 三、彩蛋:惠生开工 31.9 万吨 VLCC,时隔 15 年重返商船另一条值得记的动态来自惠生清洁能源。10 月 8 日,公司在南通基地举行希腊 UOG 31.9 万吨级超大型油轮(VLCC)项目开工仪式,正式启动 No.1、No.2 船的建造工作,项目进入实体建造阶段。 船型参数摆一摆:该型 VLCC 的单船载重吨达 31.9 万吨,船长约 332.9 米、型宽 60 米;船舶采用优化船体线型设计、先进推进系统集成及节能技术,满足当前及未来预期的国际海事组织(IMO)环保标准。 订单背景:今年 5 月,惠生清洁能源宣布与希腊船东 United Overseas Group(UOG)正式签订 6+4 艘 31.9 万吨 VLCC 建造合同,计划自 2027 年第四季度起陆续交付,总造价超 12 亿美元。 有意思的是这笔订单里藏着两个「第一次」:它既是惠生清洁能源首次承接 VLCC 新造项目,也是 UOG 创始人 Peter Georgiopoulos 近 10 年来首次下单 VLCC。买卖双方都在各自的节奏上迈了一步。 惠生的底色是海工。这家公司长期深耕浮式液化天然气设施(FLNG)、浮式生产储卸装置(FPSO)等复杂海工装备,最近一次商船交付记录可追溯至 2011 至 2012 年,距今已过去约 15 年。此番开工意味着它正式重返商船建造领域。 VLCC 市场本身也在换血。现役 VLCC 船队中,船龄 15 年以上的船舶占比不低,而国际海事组织的能效指标(EEXI、CII)逐年收紧,老旧船的运营空间被持续压缩。船东此刻下单,买的不是当下的运力,而是未来二十年的合规资格——这也是这轮 VLCC 订单的核心逻辑。 还有一个执行层面的细节:本次开工的 No.1、No.2 船都在惠生南通基地建造。一个基地同时消化 VLCC 船体与海工模块的建造任务,场地、吊机、人力都要重新排布,这本身就是对生产组织能力的一次压力测试,也是海工企业回归商船时必须补上的一课。 把这两条新闻放在一起看更有意思:Golar 是把运输船改装成海上工厂,惠生是把海工能力搬回商船建造,方向相反,本质相同——都是在做能力的迁移与复用。商船的规模化建造经验反过来也能反哺海工的成本控制,这是一条双向的路。 四、顺手记几条今日动态替代燃料订单创了纪录。挪威船级社(DNV)替代燃料洞察(AFI)平台数据显示,9 月全球船东共订购 69 艘替代燃料船舶,创下自 2024 年 10 月以来的最高月度纪录。 燃料结构上,LNG 仍是首选:9 月共 48 艘 LNG 燃料船舶订单,主要来自集装箱船、汽车运输船、散货船和滚装货船;其次是 12 艘乙醇燃料散货船、9 艘 LPG 燃料船。航运业显然还在多路径探索,没有押注单一方案。 把时间轴拉长看,2026 年第三季度替代燃料船舶订单总量达到 168 艘,创下自 2024 年第三季度以来的最高纪录;今年迄今 DNV 已记录到 311 艘,较去年同期增长 53%。对照今年上半年的 137 艘(低于去年同期 155 艘),三季度的反弹力度相当明显。 DNV 同时提示了一个现实:具备替代燃料能力的船队吨位已从 2020 年全球船队的 0.4% 增长到 2026 年的 5.2%,主要由 LNG 和甲醇系统推动。但许多双燃料船舶仍主要使用传统燃料,原因是低排放燃料价格依然较高,且不同地区的供应差异显著。 交付与出海方面,HD 现代三湖交付 88000 立方米 LPG/液氨运输船「Energy North」号;武昌造船交付 25900DWT 不锈钢化学品船 4 号船「兴通海马」轮;中船华南船机 AHC 主动波浪补偿起重机发往马来西亚;江龙船艇承建的岱山 500 吨级渔政船圆满吉水。 市场格局上,9 月份中韩船企接单数据也已出炉。中国船厂在散货船、集装箱船、汽车运输船等领域继续保持份额领先,韩国船企则在大型 LNG 运输船、气体船等高附加值船型上保有优势,竞争的重心正从「谁的报价低」转向「谁能交付复杂船型」,这个转向对海工出身的企业更有利。 标准与认证方面,我国牵头制定的船舶压载水管理系统调试测试国际标准正式发布;HD 韩国造船海洋 100 兆瓦级驳船式电站设计获 AIP;上海振华重工集团浮式起重机产品首获碳足迹评价证书。这些看似不起眼的动作,往往决定未来几年谁掌握规则。 五、收个尾今天这两条新闻,表面上一海工一商船,其实讲的是同一件事:把能力迁移到新的场景里去。Golar 把 LNG 运输船迁移成海上液化工厂,惠生把海工项目管理能力迁移回商船建造,方向相反,逻辑一致。 高端装备制造业的升级,很少是跳跃式的。它更像把一件事做到极致,再把它复制到下一个场景——先把坞期和钢结构做扎实,再啃工艺包,再拿下总包权,最后才是设计标准的输出。 中国海工这些年走过的路正是如此:从建造到改装,从分包到总包,从卖工时到卖方案。中集来福士连续拿到 Golar 的 FLNG 改装总包,就是这个链条上最新的一环。 当然,吨位可以买,工期可以赶,唯有工程能力是一船一船攒出来的。24.5 亿美元的预算和 2029 年的交付节点,既是机会也是考卷,最终的成绩要等那座海上工厂真正开始产气才算写完。 对业主而言,选择中国船厂做总包,赌的是「按期交付」这四个字;对中国船厂而言,接下这单,赌的是未来能不能在这一类高端改装上形成可复制的产品线。一笔生意,双方押注的都是同一个词:确定性。 留个问题给读者:下一个被中国船厂拿下的高端海工总包,会是什么?是更大的浮式液化装置,是浮式风电的运维母船,还是海上碳封存的整套方案?答案大概就藏在未来几份不起眼的招标公告里。 |
 关注公众号
相关侵权、举报、投诉及建议等,请发 E-mail:gkket@qq.com
Powered by Discuz!
X5.0
© 2001-2026 Discuz! Team.|苏ICP备2026023666号-2| 苏公网安备32131102000971号