2030 年第三季度,全球集装箱船队将达到 5000 万 TEU——这是集装箱航运史上最大的一次运力扩张。同一份报告里还写着另一句话:即便把拆船做到历史最狠,也只能吸收新增运力的不到 17%。一边是船东疯狂下单,一边是运价被预判下跌三成。这笔账,最后谁来平? 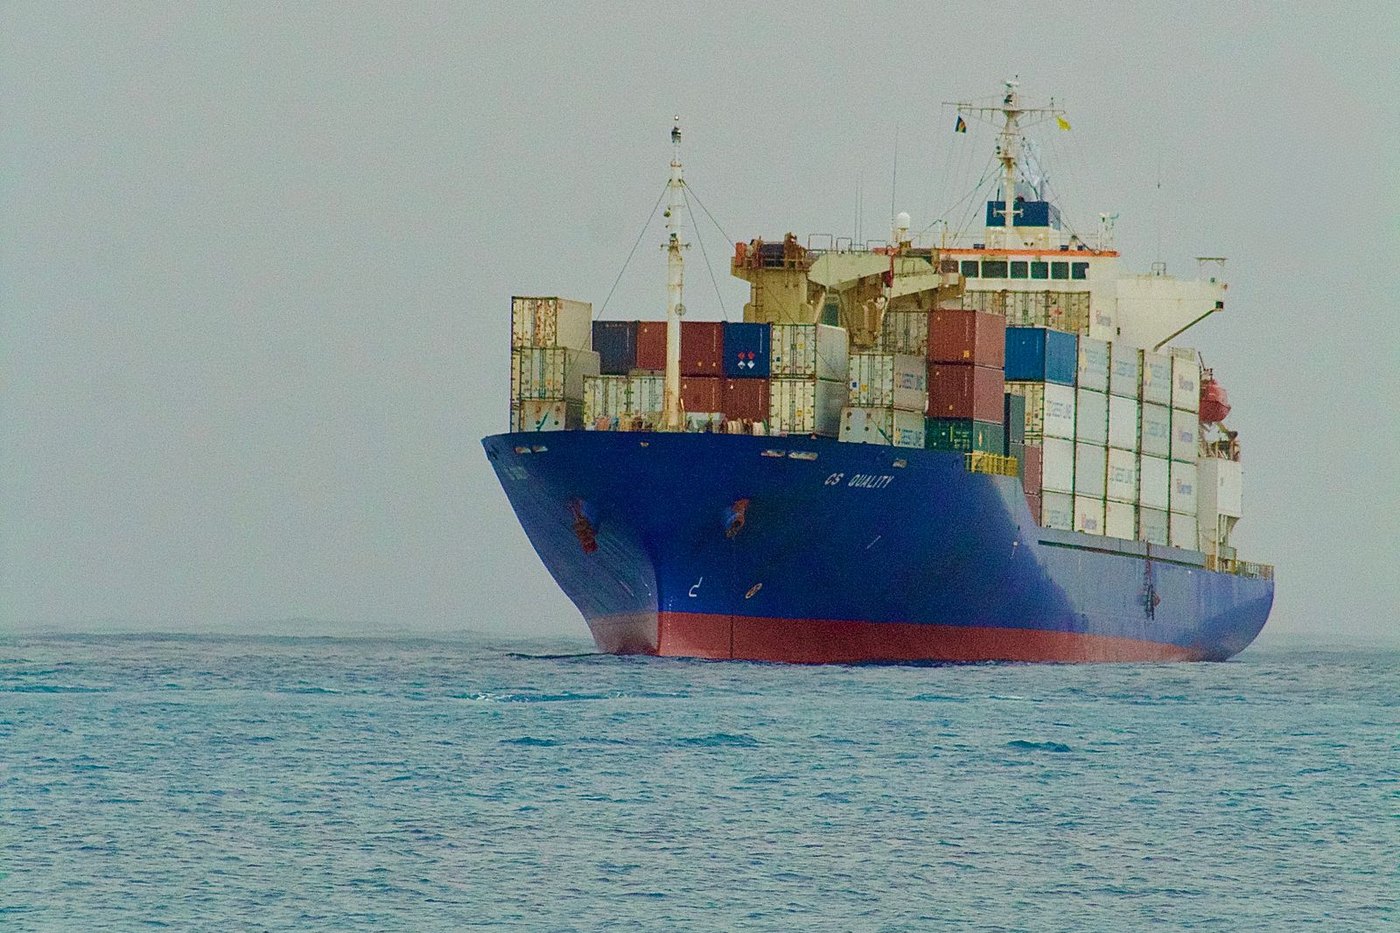 一、主事件深挖:5000 万 TEU 是怎么算出来的先看数字的来源。航运咨询机构 Sea-Intelligence 给出的路径很清晰:以 2026 年为基准,全球集装箱船队规模从当前的 3400 万 TEU,增长到 2028 年第二季度的 4000 万 TEU,再到 2030 年第三季度的 5000 万 TEU。四年多时间,船队体量要涨近一半。 这还不是全部。报告里叠加了另一个变量:亚欧航线重返苏伊士运河,预计带来 8% 的有效运力增量。所谓有效运力,指的是实际能投放到市场上的舱位,而不是船壳上写着多少箱。绕行好望角时,同一条船跑一趟要多花十来天,一年能跑的航次就少;回到苏伊士,同一条船一年能多跑一到两趟。航道一开,相当于凭空多出一批船。 两件事叠在一起,到 2030 年前后,集装箱船队的累计运力增长可能超过 50%。这个数字放在任何行业都算激进,放在一个需求年增长只有个位数的行业里,就显得更刺眼。 交付节奏更能说明问题。2027 年到 2030 年,季度新船交付量平均达到 100 万 TEU,2028 年第三季度创下单季 180 万 TEU 的峰值。一个季度交付 100 万 TEU,折成一年就是 400 万 TEU。 换个说法可能更有体感:目前主流的新巴拿马型超大型集装箱船,单船在 2.4 万 TEU 左右。400 万 TEU 摊下来,相当于每年下水一百六十多艘这样的巨轮。平均两天多就有一条两万四千箱的船交付,而且这个节奏要持续四年。 供给端的压力还来自拆船。集装箱船的寿命通常在 20 到 25 年,理论上老船拆掉可以抵消一部分新增。但报告算了一笔更冷的账:即便班轮船东从现在起到 2030 年,每年都重复 2016 年那样的创纪录拆解规模,也仅能吸收新增运力的不到 17%,船队年均增长率仍将达到 8.5%。 为什么拆不动?因为 2016 年是特殊年份,那一轮拆解有大量老龄船集中到寿、运价极低、环保新规三重因素叠加。要年年复制,不现实。到 2030 年,约 1080 万 TEU 的运力将属于船龄超过 20 年的老旧集装箱船,但 Sea-Intelligence 怀疑,船东并无意拆解接近这一量级的运力。 老船不拆的理由也不难理解。只要运价还能覆盖变动成本,多跑一航次就多赚一点现金流;一旦拆掉,就等于承认这块市场份额让出去了。在联盟博弈的语境下,谁也不愿意先松手。运力过剩的时候,最贵的决定往往是先退出。 把这些数字串起来,2030 年的图景大概是:船队 5000 万 TEU,其中一千万吨级的老船还在跑,新船还在以每季度一百万箱的速度交付,而需求端只肯给个位数的增长。这不是预测危机,这是把已经在合同里的船一条条数出来。造船订单是提前三四年下的,今天看到的过剩,其实在 2023 年签合同时就写好了。 二、背后行业逻辑:明知过剩,为什么还要订如果只看供需,这批订单近乎不理性。海运数据分析平台 Xeneta 的判断更直接:2027 年集装箱船队规模预计增长 6.8%,而需求增长只有 2.5% 到 4%;该机构预计,2027 年全球即期运价将较 2026 年第三季度的基准水平下跌 30%,长期合同运价下降 5%。供给增速是需求增速的两倍多,价格只能往下走。 那为什么还在订?第一个原因藏在联盟格局里。Sea-Intelligence 指出,当前的订船狂潮越来越像是为争夺 2030 年之后的市场主导地位布局,背景可能是班轮联盟的重大重组。全球最大班轮船东 MSC 已经证明,足够的船队规模可以让你不再需要联盟伙伴。 这句话的分量很重。联盟的本质是互相借舱位、共享航线,代价是让渡一部分调度权。当一家公司的自有运力足以独立撑起主干航线,联盟就从资产变成了约束。规模在这里不是成本概念,是主权概念。买船买的是将来谈判桌上不用看别人脸色的资格。 第二个原因是成本结构。集装箱运输的边际成本里,船舶的日运营成本相对固定,货量越多,单箱分摊越低。一条 2.4 万箱船和一条 1.4 万箱船,船员工资、保险、管理费差不多,但能装的箱子差了近一倍。只要装载率能撑住,大船的单箱成本就是更低。 但这里有个前提常被忽略:装载率。大船的经济性建立在「装得满」上,一旦装载率跌破某个水平,单箱成本会迅速反超小船,因为固定成本要靠更少的箱子去摊。船越大,越怕空舱,这是一个反向的杠杆。 第三个原因是绿色更新。现役船队里还有大量传统燃油船,面对国际海事组织的减排要求,要么改装,要么换新。近期市场上的大单,很多是双燃料动力:马士基拟订造 12+12 艘 2.4 万箱双燃料超大型集装箱船,恒力重工承接了 52 艘超大型集装箱船订单。这部分订单不是纯增量,有一部分是替换。 替换逻辑可以理解,但它有个副作用:新船效率更高,同样的货量需要的船更少。老旧船本该退出,却因为运价还能覆盖变动成本而继续跑,于是新旧并存,总运力反而更高。绿色更新在纸面上是减碳,在运力统计上常常是加码。 把三个原因放在一起,会看到一个典型的合成谬误。对单个船东来说,下单是理性的:不订,份额就没了;订了,至少还有规模。但所有人同时理性,结果就是全行业不理性。每个人都做对了自己的题,合起来却把整张卷子做错了。 造船侧的数据也在配合这个循环。国内船厂产能持续释放,扬子泓远造船预计 2027 年初全面投产;中船澄西、江南造船、黄埔文冲近期接连完成节点交付。船台一旦开起来,就需要连续订单来摊薄固定投入,船厂的产能本身也会反过来催生订单。 历史上这轮循环演过好几次。2010 年前后的干散货船潮、2015 年前后的海工装备潮,都是在高运价的记忆里下单,在低运价的现实里交付。航运的周期从来不是被预测出来的,是被订单堆出来的。 所以真正的问题不是「会不会过剩」——报告已经把答案写得很清楚——而是「过剩的时候,谁能撑到最后」。撑得住的,是现金成本最低、船队最年轻、航线最密的头部;撑不住的,是高位接船、靠单一航线、杠杆偏高的中小船东。周期不消灭需求,只重新分配幸存者。 三、彩蛋:另一条动态,上海排到了全球第二今天还有一条容易被运力新闻盖过去的消息:新版《世界领先海事之都》报告发布,上海综合排名跃居全球第二。 这类排名看的不只是吞吐量。集装箱吞吐量上海早就世界第一,如果排名只比箱子,那没什么悬念。真正决定名次的,是航运服务、船舶金融、海事法律与仲裁、船级社与保险、人才与教育这些软指标。硬实力决定你能装多少货,软实力决定这些货按谁的规矩走。 把它和 5000 万 TEU 放在一起看,很有意思。船队规模可以靠下单买来,四年就能翻一半;但海事仲裁的公信力、船舶融资的成本、保险条款的话语权,是几十年攒下来的,买不到。运力是可以被过剩的,规则不会。 对国内造船与航运业来说,这两条新闻其实指向同一个方向:造船能力已经足够强,接下来要补的是「谁来定价、谁来定规则、出了纠纷在哪仲裁」这一段。从造船大国到航运强国,中间隔着的不是船台,是服务。 回到运力过剩这个话题,它恰好印证了这一点。当所有船东都能订到船、所有船厂都能造出来,运力本身就不再稀缺,稀缺的是能把运力组织起来的那套系统——航线网络、信息系统、客户关系、资金成本。过剩年代,赢的不是船多的,是组织能力强的。 四、顺手记几条今日动态江南造船交付 14000TEU 大型集装箱船 MSC FLORENCE XV 号。这是主流干线船型,交付即投入远洋航线。每交付一条,2030 年那张 5000 万 TEU 的表格就往上跳一格。 黄埔文冲交付 4000kW 中型海洋救助船「东海救152」。这类船不拉货,专门在恶劣海况下救人、拖带、消防,属于海上应急体系的骨干。它的价值不体现在运价里,体现在出事那一刻。 舟山中远海运重工 6.4 万吨散货船 N1235 项目顺利上水,进入码头舾装阶段。散货船市场与集装箱船周期并不同步,今年的订单更多来自运力更新与环保替换。 Subsea7 卖掉 6 艘海工船。这家公司同时还在推进与 Saipem 的拟议合并,巴西方面已给出有条件批准。卖船与合并是一套动作:把非核心资产变现,换取合并后的资产负债表空间。海工服务板块的整合,比造船板块来得更早。 亚洲最大圆筒型 FPSO 进入核心建造阶段。圆筒型相比船型 FPSO,抗风浪性能更好、甲板面积利用率更高,适合深水恶劣海况油田。这类项目单价高、周期长,是海工装备里最考验总包能力的一档。 博迈科披露 2026 年新签订单超 60 亿元。模块化建造是它的主场,LNG 液化模块与 FPSO 上部模块都吃这块产能。订单是滞后指标,产能利用率才是先行指标。 这几条放在一起,能看出今天海工板块的两个重心:一边是运输端在为过剩做准备,一边是装备端在为深水与低碳做准备。两条线的资金逻辑完全不同。 五、收个尾今天这篇的核心,其实只有一个数字对比:运力要涨 50% 以上,需求只肯给个位数,拆船最多吸收 17%。三个数字摆在一起,结论不需要预测能力,只需要算术。 但我更想留下的是另一个观察:这轮订单不是错误决策的集合,而是每个参与者在自己位置上做出的合理选择的总和。船东怕丢份额,船厂怕空船台,银行怕客户被别人抢走。系统性的过剩,往往由无数个正确的个体决定拼成。 对普通人来说,这套逻辑离得并不远。任何一个行业,当所有人都能买到同样的设备、招到同样的人、拿到同样的贷款,产能就一定会过剩,价格就一定会往下走。真正拉开差距的,从来不是「有没有」,而是「组织得好不好」。 所以看 2030 年那张表,我更愿意把它当成一份提醒:当扩张变得容易,克制就成了稀缺能力。谁能在别人都在下单的时候留出现金,谁就可能在运价见底的时候买下别人的船。 至于运价会不会真的跌三成,报告给的是预判,市场给的是答案。我们能做的,是把 2027 到 2028 年的交付节奏记在本子上,到那时再看一眼即期运价的曲线,就知道今天的判断对了几分。 今天就聊到这儿,明天见。 |

 关注公众号
相关侵权、举报、投诉及建议等,请发 E-mail:gkket@qq.com
Powered by Discuz!
X5.0
© 2001-2026 Discuz! Team.|苏ICP备2026023666号-2| 苏公网安备32131102000971号