10月31日,沪东中华把中国海油FOB项目二期的「绿能海」轮开出了码头——17.4万立方米的大型LNG运输船,这是船厂累计交付的第69艘,也是今年交出的第10艘。同一片海面上,沙特航运巨头Bahri的三季度净利润涨到了去年同期的10倍。一边是把高精尖干成流水线的耐心,一边是风浪里捡钱的速度,航运这门生意的AB面,今天就着两条新闻一起聊透。 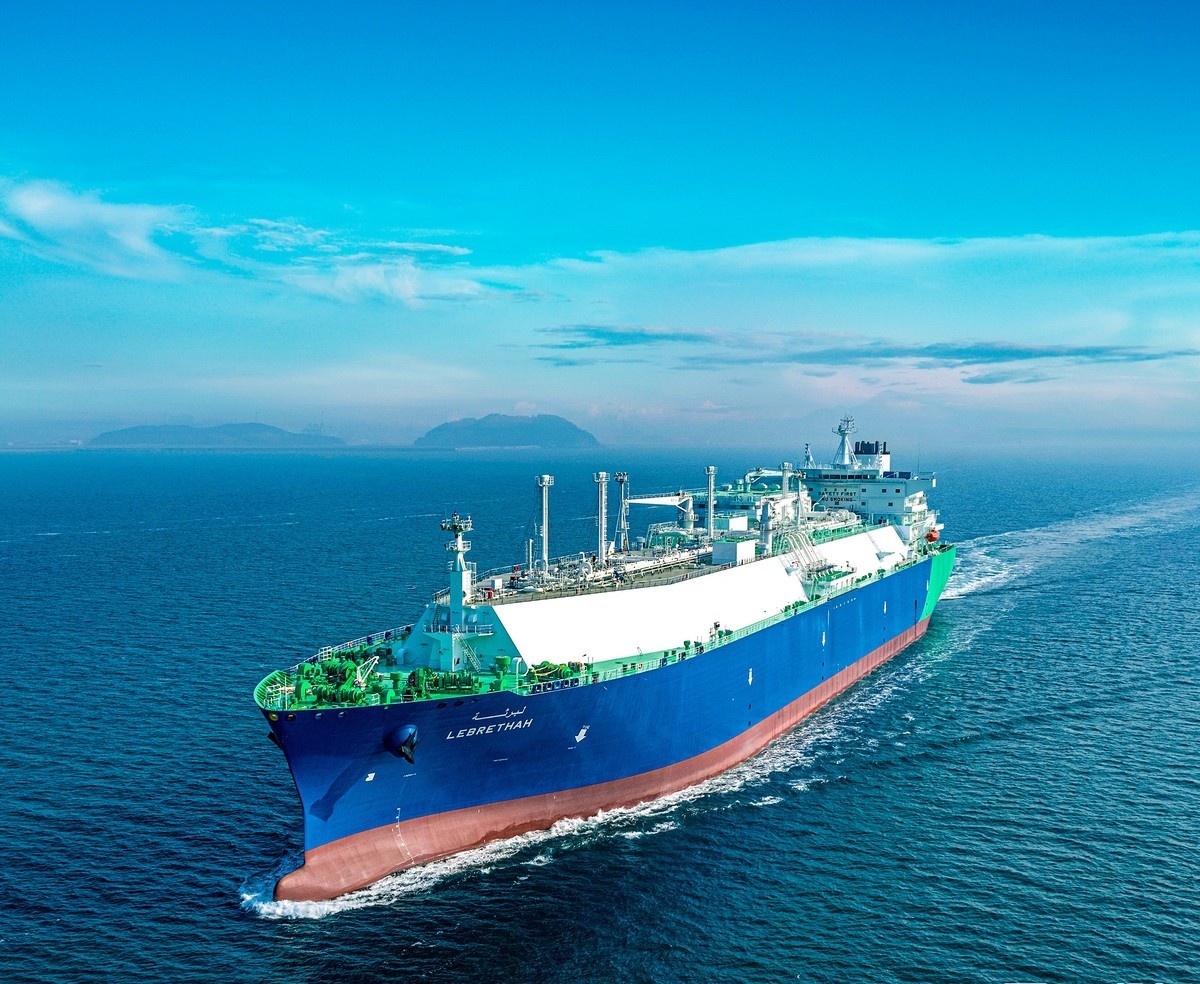 一、主事件深挖先把船看清楚。「绿能海」轮是沪东中华自主研发的第五代「长恒系列」LNG船:总长299米、型宽46.4米,航速19.5节,设计装载17.4万立方米液化天然气——这些气化后大约是1亿立方米天然气,一座千万人口的城市烧上小半个月,就靠这一船。 真正的技术含量藏在两个不起眼的数字里。一个是货舱自然蒸发率低至0.085%:LNG在零下163摄氏度里存放,再好的围护系统也挡不住微量气化,行业普遍水平在0.1%上下,长恒系列压到了0.085%,再配上LNG深冷装置把蒸发气回收液化,一船货从卡塔尔漂到中国,几乎不「漏」一立方。另一个是单日航行碳排放减少10吨以上:双燃料主机加智能废气再循环,燃油、燃气两种模式都满足IMO Tier III排放,环保指标直接顶到新规天花板。 建造侧的表现比船本身更值得琢磨:这艘船在交船前7个月就完成了试航,项目组靠精益管理把工序压成「批量化、节拍化」——翻译成大白话,就是造万吨巨轮像拧流水线一样有节奏。中国海油FOB项目一共12艘,已经交付8艘,剩下4艘2027年内完成;「绿能」系七姊妹「绿能瀛、绿能珠、绿能星、绿能月、绿能风、绿能云、绿能川」加「绿能海」,一支船队已经成建制服役。 把时间轴拉长看更明显:累计第69艘LNG船,今年一年交付10艘大型LNG船,全年有望再度刷新中国纪录。十年前,「中国船厂能不能造大型LNG船」还是行业争论题;如今争论已经变成「一年10艘算不算日常」——把最尖端的船型从「突破」干成「交付」,中间隔着的是一整套工业体系。 顺带把「FOB资源配套」这个术语讲明白:FOB即船上交货,中国海油在海外气田锁定气源,运输环节则配套自有的LNG船队承运——气源、船队、接收站三环相扣,才算把进口天然气的全链条握圆。一批12艘的订单不是爽快,是把未来二十年的运力需求一次性买断。 这一步对国家能源账本的意义很直接:中国天然气对外依存度长期高企,LNG进口的运输环节是命门。运输船队自主可控,等于把能源生命线的钥匙攥回自己手里——这正是中国海油以中长期FOB资源配套项目一批订12艘的底气。 外围护系统这一单项,值得单独展开。LNG船的货舱要在零下163摄氏度下长期运行,膨胀收缩、冷脆断裂,任何一丝裂纹都可能酿成事故,因此围护系统长期被视为「造船工业的登月工程」。殷瓦钢薄膜曾经全球只有一家供应商能产,如今国产化材料与国产建造工艺一起上船,最卡脖子的那一环被拆掉之后,整船国产化率才有了跃升的空间。 竞争格局也在这一轮交付里悄悄改写。韩国船厂靠先行者优势吃了几十年高溢价,中国船厂则用「接单—交付—复购」的滚动把口碑做实:一支「绿能」船队连续运营的安全记录,就是最硬的投标书。买家下单看的不只是价格与船型,更是「这家船厂上一次交付的船,现在跑得怎么样」。 还有一个容易被外人忽略的细节:试航。LNG船试航要验证主机、货物系统、围护性能一整套指标,动辄十天半月,是交船前最磨人的关卡。这一次沪东中华把试航节点压到交船前7个月完成,意味着后面留给系泊调试和收尾的缓冲更从容——大工程的意义就在这里:抢出来的每个节点,都是给意外留出的冗余。 二、背后行业逻辑LNG船是全球造船业公认皇冠上的那颗明珠:全船几万个零部件、上百家配套商,围护系统、双燃料主机、低温材料样样都要顶尖。这个市场曾经长期是韩国三大船厂的天下,中国从第一代追赶,追到今天第五代产品与国际先进水平并跑,靠的不是单点突破,而是产业链的整体成熟。 节拍化建造听起来朴素,做起来极难。一艘LNG船的建造周期动辄二十几个月,几百道工序前后咬合,任何一道拖期都全船等料。沪东中华把交船节点压到试航前7个月完成,说明排产、预舾装、供应链协同已经打磨成体系能力——这才是「纪录」二字背后的真功夫,比任何单点技术都难复制。 对船厂自己,这笔账同样合算:高附加值船型占比上去了,利润率才有结构性改善,船厂才有底气投新船坞、养技术队伍、接长周期订单,形成正循环。造船业赚不赚钱,从来不看订单量,看订单结构。 再往后看一步,LNG船的景气还有自己的底层支撑:全球能源转型里,天然气是公认的过渡能源,卡塔尔、美国、澳大利亚的液化项目一波接一波投产,运力需求是长坡厚雪。中国船厂手握批量交付能力,吃到的不只是这一轮周期,而是整个能源贸易重构的长周期。 把船价和船位摆出来看更直观:大型LNG船单船造价约2亿美元量级,排期动辄排到数年之后,船台就是稀缺资产,船位就是话语权。谁手上有成熟船型和稳定产能,谁就能在新一轮订船潮里挑客户、挑条款——这个位置,十年前只属于少数几家船厂。 运力周期里还有一层巧劲:LNG贸易量在涨,老一代蒸汽轮船又在批量退役,需求端做加法、供给端做减法,两头一挤,新船订单的确定性就更强了。沪东中华手里握着批量产能,等于站在了周期的顺风口——但顺风口不等人,交船纪录每天都是重新计分的。 配套链的国产化是另一条暗线。双燃料主机、低温阀件、绝缘箱、泵塔,过去一船之上进口件占大头,如今国产配套一节一节顶上去。造船业的竞争从来不是船坞对船坞,而是产业链对产业链:配套跟上了,交期才能承诺;交期能承诺,订单才会滚雪球。 再把镜头拉远一点看全球大盘:新造船价格如今仍在历史高位区间,好船型一船位难求,各家船东下单排队的耐心越来越有限。这个时候,交付纪录就是市场信号——谁能证明自己一年能稳定交出10艘大船,谁的报价单就会被排在前面看。造船是典型的信任生意,纪录本身就是最好的广告。 三、彩蛋:另一条动态同一天的另一条新闻,是航运业AB面的B面:沙特国家航运公司Bahri公布三季度业绩,净利润14亿美元,约为去年同期的10倍,油轮业务收入同样增长约十倍。原因并不复杂——海湾地区航运受阻、通行风险陡增,运价里的风险溢价一步拉满,运得越险,赚得越厚。 但这类利润的成色要打个问号:靠突发事件撑起来的运价,涨得一步到位,跌得也会一步到位。公告里还有一行容易被忽略的字:Bahri多艘船舶在事件中受损,两名船员遇难。运价表上的每一个红点,背后都是真实的风险和代价——这也是为什么长租约和现货市场是两种完全不同的生意:前者赚的是确定性,后者赌的是胆量。船东的利润表会说话,风浪里赚的钱,从来都有标价。 对中小船东,这种行情更是双刃剑:现货运价飙升时租不到船,运价回落时手里高价租入的船立刻变成负担。航运史上每一轮「意外暴利」,最后笑到里面的都是船位拿得稳、租约锁得早、杠杆压得低的那几家——这个行业的均值回归,从来只迟到、不缺席。 把A面B面放在一起看就更有味道:同一片海,有人赚运价的快钱,有人赚造船的慢钱;快钱看胆量,慢钱看功夫,最后能留下的,多半是两种钱都看得明白的人。 四、顺手记几条今日动态航运三季报季开启:招商轮船、中远海发同日发布三季度业绩,油轮与集运的分化解码要等数字落地。 4家船东酝酿下单30多艘大型汽车运输船,PCTC这个前两年最火的船型,景气周期还在续写。 新时代造船交付11.25万吨LNG双燃料动力油船——传统油轮挂上双燃料,已经是新造船的默认选项。 韩华海洋斩获2艘VLCC订单,超大型原油船这一「老船型」重新获得船东青睐。 Noble以3800万美元售出一艘超深水钻井船,海工装备的存量出清仍在继续,旧产能给新项目让路。 马尾造船94.76米平台供应船下水,海工辅助船市场回暖的小注脚。 另外两条小动态一并记着:杭州现代拿下1108TEU集装箱船设计合同,涌鑫船舶5300吨杂货船「ONTARIO」轮下水——从万箱大船到千箱支线、五千吨小杂货,每一个层级的订单都在流动,这个市场的底子才算真厚。 五、收个尾「绿能海」这个名字起得漂亮:能源的绿、航运的海,都写在船艏。从「绿能瀛」到「绿能海」,七年八艘船,一个系列的名字排下来,就是一部中国LNG船队的成长史。名字会一代代排下去,纪录也会一年年刷新——这是慢功夫特有的浪漫。 航运业每天都有暴利与爆冷,但真正穿越周期的,从来是那种把二十年目标拆成一艘一艘船慢慢交付的耐心。第69艘不是终点,待交付的4艘已经排上日程——大国的能源线,就是这样一船一船运出来的。 最后把今天两条新闻并排放着看:Bahri一个季度赚了14亿美元,靠的是别人眼里的风险;沪东中华一年交付10艘大船,靠的是自己手里的确定性。风浪里快钱易得,船台上慢功难修——航运业记性很好,潮水退去之后留在船台上的,永远是把船造好的人。 |

 关注公众号
相关侵权、举报、投诉及建议等,请发 E-mail:gkket@qq.com
Powered by Discuz!
X5.0
© 2001-2026 Discuz! Team.|苏ICP备2026023666号-2| 苏公网安备32131102000971号