一艘 2.4 万标箱的甲醇双燃料集装箱船刚跑完试航,另一艘同级别的船已经在盐田港加完了 983 吨绿色甲醇出海。造船这一环,中国船厂已经拿下;真正难的那一环,是让绿色燃料在正确的时间、正确的地点、以正确的价格出现在码头边。 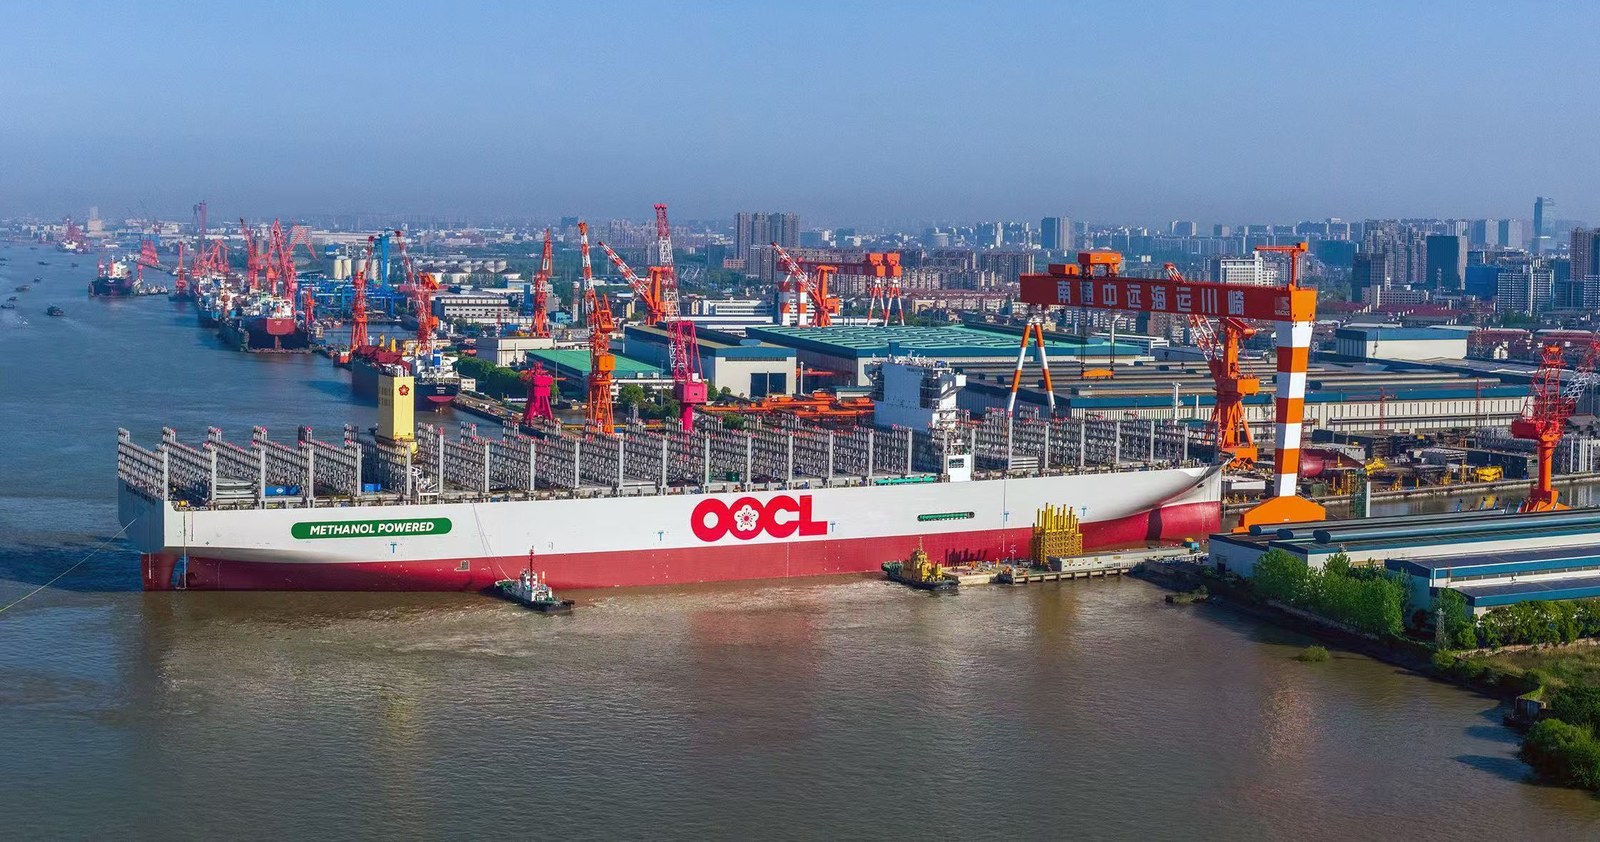 一、燃油和甲醇一起试,这一趟试航不简单10 月 30 日,大连中远海运川崎首制 2.4 万标箱甲醇双燃料集装箱船 DE148 船完成全部试航任务。值得注意的是它的试航方式:常规试航与甲醇燃料试航双线同步收官,也就是燃油和甲醇一体化同步试航,试验项目全部达标。 这个细节在外行看来只是流程安排,在造船人眼里却是硬功夫。双燃料船的试航,本质上是把两套动力系统在同一艘船上同时验证:燃油模式要跑出设计航速和油耗,甲醇模式要验证供气、喷射、燃烧、安全监测整条链路。任何一环出问题,船就得回厂。 更麻烦的是甲醇本身的特性。它常温常压是液体,储存比 LNG 简单得多,不需要极低温的薄膜舱或球罐;但它有毒、易燃、腐蚀性强,对管路材质、双壁管设计、泄漏探测、通风换气的要求完全不同。燃料换了,安全逻辑就得重写一遍。 这次试航还有一个背景不能忽略:作业海域气象条件复杂多变,渔船密布、航道交错、作业空间受限。在这种水域里跑双燃料试验,对操控、航线规划和应急保障都是加压测试。首制船一次跑通,说明这套试航技术体系开始成型,后面系列船可以照着走。 放到更大的盘子里看,甲醇双燃料已经不是概念。集装箱船是这条技术路线最积极的采用者,因为它的航线固定、加注港口集中、船东集中度高,最容易形成规模效应。谁的船先能烧甲醇,谁就先拿到绿色航线的入场券。 技术路线上还有个细节值得留意:甲醇双燃料的主机,全球主要就 MAN B 和 WinGD 两家在供。船厂选哪家,背后是船东的燃料策略和后续备件体系。国产动力在这条线上还在追赶,WinGD 与 HD 现代刚签的首份技术许可,某种意义上就是这场追赶的一个注脚。 但船能烧,不等于能加到。这才是这件事真正有意思的地方。 二、加注这一环,才是绿色甲醇的真门槛11 月 1 日的消息给出了另一半答案。全球最大级别甲醇双燃料集装箱船——东方海外「东方优雅」(OOCL GRACE)轮,在深圳盐田港完成 983 吨保税绿色甲醇加注,随即开启商业首航。这艘船运力 24,168 标箱,船长近 400 米。 关键不在 983 吨这个数字,而在于这船甲醇是怎么到码头边的。这批燃料全部来自中集安瑞科旗下中集绿能低碳科技(广东)公司,从湛江生产基地稳定产出,经广州关区到深圳关区的跨关区直供通道,再由中石化中海燃供旗下「大庆 268」轮在盐田港完成加注。整条链路是:本土生产、保税仓转、跨关直供、绿色加注。 这是广东省首单国际航行船舶跨关区直供保税绿色甲醇加注。听起来很绕,但每个词都是门槛。 本土生产意味着不依赖进口,燃料的碳足迹和可追溯性能自己说清楚。绿色甲醇的「绿色」不是自己喊的,要看全生命周期排放:用什么原料、用什么电力制氢、二氧化碳从哪来,每一环都要有认证。国际上主流用的是 ISCC 这类可持续认证体系,没有它,燃料加得进去,账却算不过来。 保税仓转和跨关直供是海关层面的便利化。国际航行船舶加注保税燃料,涉及海关监管、仓储、转运、退税多个环节,跨关区操作过去要一层层批。打通过条通道,等于把「燃料从哪来」和「船停在哪」之间的行政摩擦降下来。 绿色加注则是港口侧的硬件与流程:专用加注船、计量、取样、留样、安全预案。983 吨不是小数目,一次加注作业本身就是一次风险管控演练。 再说燃料本身。绿色甲醇现在的价格是灰甲醇的两到三倍,而一条 2.4 万标箱的船一年烧掉的燃料是万吨级,价差乘以用量,就是船东每年要多掏的真金白银。所以现阶段愿意加绿甲醇的,多是有绿色走廊承诺、或者被货主要求减排的船东——需求不是从成本算出来的,是从合规和订单逼出来的。 还有个容易被忽略的环节:「绿色」是分等级的。用生物质做的、用绿氢加捕集二氧化碳合成的,碳减排幅度差很多,认证等级也不同。船东在租约里写的减排承诺是硬指标,加进去的燃料达不到对应等级,账面上等于白加。所以加注闭环的最后还藏着一环——取样、留样、出证。这一步不上新闻,却是日后理赔和合规审查的唯一凭据。 四段拼起来,才叫闭环。少任何一段,船东都得绕道去新加坡或者鹿特丹加注——燃料贵一点还能忍,绕航的时间和成本忍不了。 所以这两条新闻要连着看:一条证明中国船厂能造出全球最大级别的甲醇双燃料船,另一条证明中国港口能给它加上自己生产的绿色甲醇。造船能力和燃料供应链,过去是两条各自推进的线,现在第一次在同一艘船的同一个航次上接上了。 这也解释了一个常被忽略的事实:航运脱碳的瓶颈,从来不只是技术。技术决定船能不能跑,供应链决定船愿不愿意跑。 三、彩蛋:一座旧平台被激活,要去北海干活同一天还有一条不那么起眼、但很能说明行业温度的消息:中集集团旗下海工资产运营平台中集海投,下属项目公司与英国油气生产商 Serica Energy 签署第六代恶劣海况半潜式钻井平台「Beacon Pacific」(太平洋之光)的钻井服务合同。 平台由中集来福士建造,型长 107 米、型宽 74 米、型深 42 米(至主甲板),采用 GM4D 设计,配 DP3 动力定位、离线钻井系统、主动升沉补偿系统,入级 DNV,满足英国、挪威北海海域的作业标准。合同覆盖 6 口固定井及若干可选井,平台完成激活与改造后,计划 2027 年三季度赴英国海域投产。作业管理方是国际钻井承包商 Odfjell Drilling。 这条新闻的价值在于「盘活」两个字。这是一座已经建成、经历过市场低谷的平台,不是新造船。把它重新激活、改造、送进北海高端市场,考的是资产持有方的全周期管理能力:懂资产状况、懂改造工程量、懂船东需求、懂合规门槛。 北海是全世界对半潜平台最挑剔的海域之一。风浪大、环保要求高、工会与监管强势,平台能不能进去,不看报价,看的是设计裕度、DP 等级、排放合规和历史作业记录。这也是为什么中集把「Deepsea Yantai」(仙境烟台)在挪威的多年运营经验当成敲门砖——在这个市场,履历比价格管用。 从商业逻辑上说,这类合同是「重资产 + 长周期」的典型:平台激活要投钱,投产要等一年半,收益靠日费慢慢收。敢在这个时点签,说明对 2027 年之后的油气市场有判断——全球油气活跃度在抬升,高端恶劣海况钻井资产正在变成稀缺品。 顺带说一句商业模式:恶劣海况半潜平台的收入全靠日费,景气年份和低谷能差出一倍以上。一纸覆盖六口井的合同,等于把未来几年的现金流锁进一个区间——这也是为什么「激活旧资产」本质是在赌自己对周期的判断比市场准。 一座平台的复活,比十艘新船的订单更能说明周期到了哪一段。 四、顺手记几条今日动态恒力重工拿了「双第一」。Banchero Costa 按修正总吨统计(截至 2026 年 9 月底),恒力重工新接订单和手持订单都排在全球单体船厂首位:前 9 个月承接 276 艘,约占全球订单总量的 23.4%;手持订单增至 485 艘,占全球 11.2%。交船节奏也在加速——2024 年 4 艘、2025 年 17 艘、2026 年预计约 90 艘,2027 年预计 120 余艘,2028 年有可能到 200 艘。这个爬坡曲线在造船史上很少见。 榜单的另一层信息是格局:新接订单前十五里 11 家中国、4 家韩国,前十几乎被中韩包圆。恒力一家的份额(23.4%)比第二到第四名加起来还多,这在单体船厂层面是从未有过的集中度。 沪东中华 1 艘 LNG 船、1 艘集装箱船同日开建。两条不同船型在同一天开工,考验的是设计、物资、分段、总装的并行调度能力,也是产能饱满的直接证据。 WinGD 与 HD 现代船用发动机签首份技术许可协议。发动机是船舶最核心的进口件之一,技术许可意味着专利方把制造权放出来,通常伴随市场换产能的谈判。对国内动力配套企业来说,这是观察窗口。 中集太平洋海工交付 9450 方堆叠式 LNG 不锈钢燃料罐首制罐。堆叠式设计是为了在有限空间里塞更多燃料,属于 LNG 动力船的配套件。这类「看不见的装备」往往决定一条船的实际续航。 韩华费城造船厂获 1+3 艘中型登陆舰。美国海军把部分军辅船订单放到本土老船厂,是产能与政治的双重选择,短期对商船市场影响有限,但会挤占船台。 五、收个尾今天这组消息放在一起,其实讲了一个很朴素的道理:一条船的下水,是船厂的事;一条航线的成立,是一整条链的事。 甲醇双燃料这条路线,过去几年一直在被讨论「会不会是过渡方案」。现在看,争论的焦点已经移位了——不再是技术可不可行,而是绿色甲醇的产能、认证、加注网络能不能跟上。船厂已经把船造出来了,港口也把第一单加注跑通了,接下来拼的是规模与成本。 对中国来说,这里有一个天然优势:造船产能、港口网络、化工产能,三样都在自己手里。全球能把这三样凑齐的地方不多。能自己造、自己产、自己加,才有资格谈价格。 对行业里的人,值得盯的指标有三个:绿色甲醇的实际成交价与灰甲醇的价差、国内加注港的常态化频次、以及船东在租约里愿不愿意为「绿色」付溢价。前两个看供给,第三个看需求——只有第三个立住了,前两个才有意义。 至于那座要去北海的平台,它提醒我们另一件事:海工这行,周期从来不是均匀的。有人在新造船的浪尖上,有人在盘活旧资产,两条路都能挣钱,前提是看得懂自己在周期的哪一段。 船台上排到 2028 年的订单,和码头边刚加进去的 983 吨绿色甲醇,是同一条曲线上的两个点。中间连起来的那条线,才是接下来几年真正的战场。 |

 关注公众号
相关侵权、举报、投诉及建议等,请发 E-mail:gkket@qq.com
Powered by Discuz!
X5.0
© 2001-2026 Discuz! Team.|苏ICP备2026023666号-2| 苏公网安备32131102000971号