1000 亿日元,约 6.35 亿美元——三菱重工把这笔钱砸向了下关的一座人工岛,目标很直白:2028 财年前把商船产能提升约 25%。这已经是日本 9 月以来批准的第 8 项造船投资计划,背后是「到 2035 年造船产能翻一番」的国家级目标。当中韩船厂还在为份额缠斗时,第三个玩家正在重新入场。同一天,中国这边江南重工与广州文冲修造签下气体船改装战略合作——全球造船的牌桌上,日中韩三国的下一轮较量已经开局。 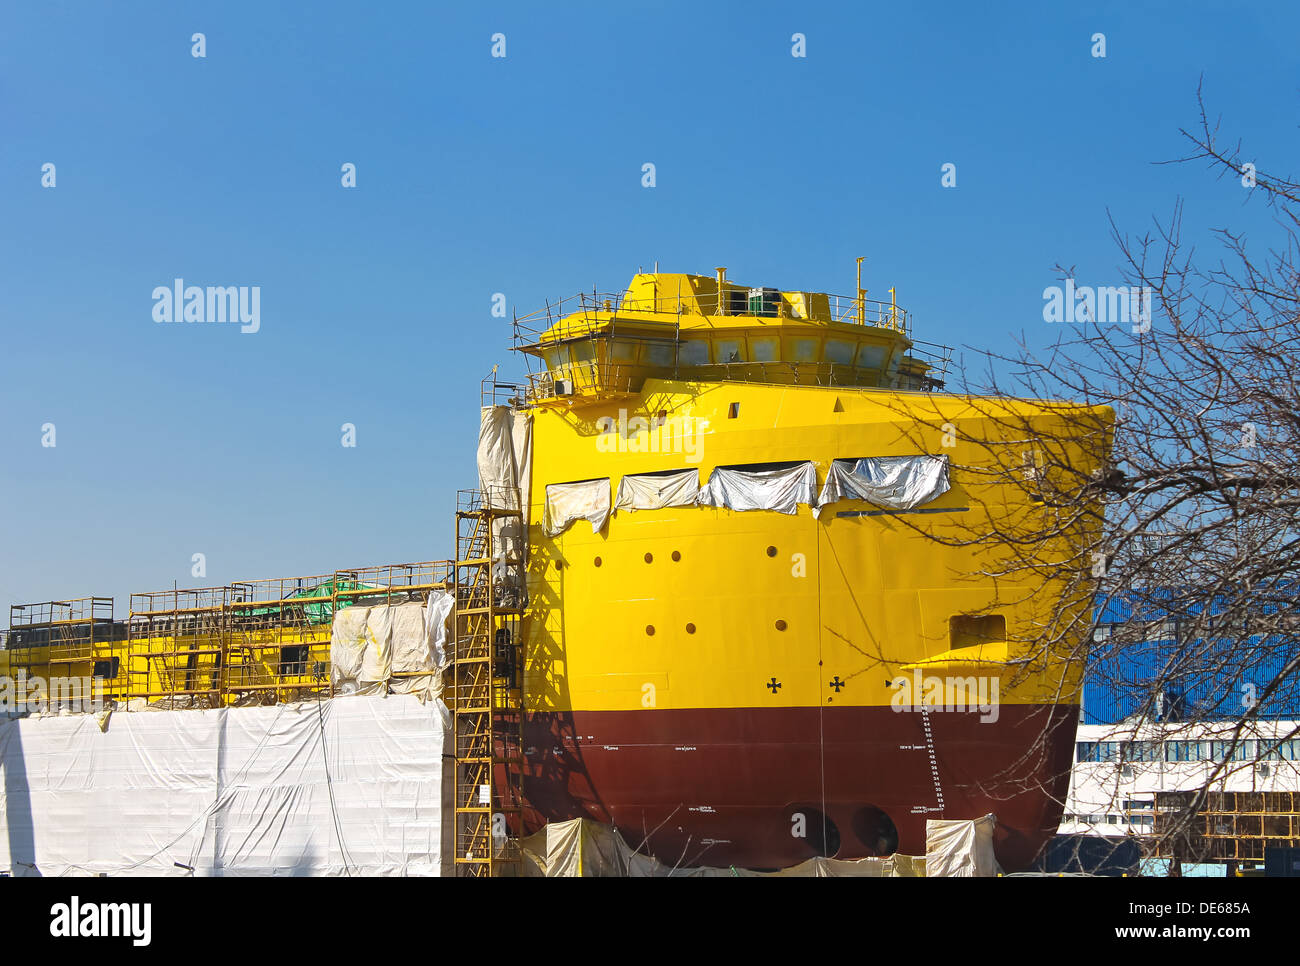 一、主事件深挖:1000 亿日元砸向人工岛先把项目本身看清楚。三菱重工宣布,计划投入约 1000 亿日元(约 6.35 亿美元,约合人民币 42 亿元)用于造船产能扩建:与下关市政府签署土地协议,在长州出岛人工岛建设全新造船基地,力争 2028 财年前将商船产能提升约 25%。 地块信息也披露了:长州出岛面积约 14.5 公顷,售价约 30.4 亿日元(1930 万美元);工程预计 2027 年 4 月动工,2030 年 3 月投入运营。旗下三菱造船会把下关造船机械厂榎浦厂区的部分业务迁入新基地,同时新建一座船体分段制造厂。 日本政府这次给足了真金白银:项目预计可获得高达 400 亿日元(2.53 亿美元)的补贴——接近总投资的四成。三菱重工的说法是,随着新船需求增加与经济安全担忧加剧,此次扩建旨在增强产能、建立更稳定的造船体系。 这不是孤立动作。三菱重工此次投资契合日本重振造船业的目标:政府已推出 14 亿美元的船厂扶持计划,支持现代化改造、机器人应用,并支持船厂重启 LNG 运输船等高端船型的建造——这是日本被中韩压了多年之后,想拿回来的高地。 节奏更说明问题:自 9 月以来,日本已批准八项造船投资计划,涉及今治造船、日本造船联合、名村造船、大岛造船、川崎重工、三菱造船等主力船厂,资金用于船坞扩建、更新起重机、购置自动化设备。 所有动作都指向同一个目标:到 2035 年将日本造船产能翻一番。一个曾经的世界造船老大,正在用国家队的力度重修基本功。 怎么理解这轮扩建?新船需求周期向上是明面理由,更深一层是经济安全逻辑:造船产能正在被各国视为战略资源——商船建造能力,战时就是海运保障能力。船坞这种东西,平时看着是产能,关键时刻是底气。 二、背后行业逻辑:日中韩的下一轮三国杀先摆格局。当前全球新造船市场,中国接单份额稳居首位,韩国守住大型 LNG 船、大型集装箱船等高附加值高地,日本则长期被两头挤压——成本拼不过中国,尖端船型拼不过韩国,这是日本船厂焦虑的根源。 日本的应对思路很清晰:不跟中国拼成本,不跟韩国拼最尖端,而是用政府补贴 + 自动化改造 + 高附加值船型回归三板斧,把「省人化」做到极致。机器人焊接、自动分段车间,都是冲着劳动力短缺去的。 再看中国的位置。中国船厂这几年吃下了大量常规船型订单,产能利用率高企,但在核心配套、大型 LNG 围护系统等领域仍在补课。日本产能上来之后,最先冲击的是中端船型的价格带——散货船、成品油轮、中型集装箱船,恰是中国民营船厂的主战场。 不过也要看到日本的难处:船厂扩建从动工到投产要三年上下,2030 年投产的产能,接的是 2029 年以后的订单,而这一轮新船订单周期已经在高位运行了三年多。等新船坞投产时市场还在不在高位,没人敢打包票。 汇率是另一枚变量。日元长期走弱让日本船厂的报价竞争力回升,这轮扩建等于是在用汇率窗口抢工期;若日元进入升值周期,成本优势会被重新吃掉。造船是典型的长周期生意,赌的从来不只是技术。 还有一个常被忽略的底层约束:日本造船业正面临严重的老龄化与劳动力短缺。自动化改造不只为降本,更是为了在没有足够年轻工人接班时维持产能不塌。这解释了为什么日本方案里机器人、自动分段车间被反复强调——它不是锦上添花,是续命刚需。 对中国从业者,真正值得留意的不是威胁,而是两条可以借鉴的经验:一是政府补贴瞄准「产能与自动化」这种慢变量,二是全行业共享一个十年目标——分散的船厂各自为战,永远攒不出这种合力。 一句话总结这轮三国杀的打法差异:中国靠规模与交付速度,韩国靠技术溢价,日本想靠国家队补课翻盘。接下来的三年,看谁的船坞先填满,看谁的订单结构先升级。 三、彩蛋:江南重工与文冲修造,组局气体船改装同一天的中国消息也很有分量。10 月 8 日,中船江南造船下属江南重工,与中船广船国际下属广州文冲修造共同签署《气体运输船舶及双燃料船舶改装合作框架协议》,建立长期战略合作。 合作内容不是简单的互相介绍订单:江南重工联合江南研究院,推出一体化解决方案,涵盖总体性能优化、结构加改装设计、机舱区域模块化、储罐设计制造、双燃料系统集成、现场调试配建及智能船舶系统,覆盖散货、油轮、集装箱、气体船等主流船型。 燃料适配上,方案支持 LNG、甲醇、液氨等不同品类的个性化需求;文冲修造则拿出自己在气体船修理改装、能效提升与数字化升级领域的全链条能力。两家一个强在设计制造,一个强在改装现场,互补意图明显。 为什么改装 suddenly 成了热门赛道?因为全球船队正站在燃料路线的岔路口:新造船押注某种燃料有风险,而把现有船改成双燃料,是介于观望与重建之间的折中选项。船东愿意为「可逆的选择」付钱。 把这条新闻和昨天的 Golar FLNG 改装放在一起看更清楚:改装已经从修船业务的附属品,长成了一条独立的赛道——从 LNG 运输船改浮式液化厂,到常规船改双燃料,技术含量和单船产值都在快速上移。 中国船厂在这条赛道上的打法也变了:过去是「船东给图纸我们施工」,现在是江南重工这种设计+制造+调试打包的总包方案。能力上台阶,利润结构才会跟着上台阶。 需求侧的推力同样清晰:国际海事组织的碳排放法规逐年收紧,单燃料老旧船的运营空间被持续压缩,船东被迫在 2030 年前给出燃料方案。相比等待下一代新船,把现有船改成双燃料是更快兑现合规的捷径——这条赛道的天花板,正由环保法规直接抬着。 四、顺手记几条今日动态绿色航运有条有意思的新闻:长江流域首艘电动智能顶推工作船「三峡电纤1」轮在南京完成全部实船捆绑试验。该船总长 32 米,纯电池动力,首尾对角配备全回转舵桨——既能纵向移动,也能「横着开」。 试验规格很扎实:以「三峡电纤1」为顶推母船,搭配三艘 3000 总吨以上自航船,依次完成顶 2、顶 2 拖 1、顶 1 拖 2 三种编组的成组捆绑测试,起锚短距进退、精准转向等科目全部达标。它将投用于葛洲坝船闸水域,承担成组过闸顶推牵引。 修船线上,舟山中远海运重工与达飞轮船的修理改装合作累计完成第 200 艘次——大型班轮公司把长期改装合同压给中国船厂,本身就是一份信任投票。 交付与订单方面:中船澄西交付良禾集团第二艘 8.2 万吨散货船,另获 4 艘 50000 载重吨 MR 型成品油轮订单;万隆船舶重工 3300 箱集装箱船铺龙骨;中船七一二所签约广州珠江 88 客位两型船新能源动力系统。 隔壁韩国的消息则要沉重些:劳资纠纷加剧,主要船厂相继爆发罢工。订单爆满与人手不足叠加,韩国船厂正被工资谈判和工期压力两头夹击——产能竞赛不只是设备竞赛,也是劳工关系的竞赛。 别忘了本月最大的订单背景:马士基计划投入 1600 亿元新建 42 艘集装箱船。巨头用真金白银押注未来运力,各国船厂的扩建计划,本质上都是在抢这批订单的交付席位。 技术标准的暗线也在推进:我国牵头制定的船舶压载水管理系统调试测试国际标准已正式发布。规则制定权的争夺,往往比单船订单更长远——谁写标准,谁就握着未来船厂的入场券。 五、收个尾今天这几条新闻拼在一起,画的是同一张图:全球造船业进入了一轮产能与技术的双重军备赛。日本砸钱补产能,中国船厂组局攻改装,韩国在订单与罢工之间腾挪,船东则趁机挑选交付席位。 日本这 6.35 亿美元,与其说是扩建船厂,不如说是给「2035 翻倍」的国家级目标打下第一根桩。造船业的竞争,从来不是一场比赛的输赢,而是几个十年的接力。 对中国船厂,最该做的不是盯着对手的开工典礼焦虑,而是把自己的强项继续做深:改装总包、绿色燃料适配、核心配套国产化——每一条都是别处学不走的护城河。 至于船东和从业者,只需要记住一个朴素判断:未来五年,全球船队要同时完成「更新」和「换燃料」两件大事,产能只会嫌少不会嫌多。谁能又快又好地交付,谁就坐庄。 回到今天的主角三菱重工。它在 2010 年代曾大幅收缩商船业务,如今杀回马枪,本身就是日本造船战略转向的缩影。没有永远退出的玩家,只有暂时休整的产能——当国家战略重新把造船列为必争之地,企业的资产负债表也会跟着转向。 把视野拉到十年:2035 年日本产能翻番的目标若兑现,全球造船格局会从「中韩双雄」重回「三国演义」。变化从来不是一夜发生,而是一根桩一根桩打出来的。 留个问题:等 2030 年长州出岛的新船坞投产,日本船厂能不能把 LNG 船的市场份额抢回来?评论区聊聊你的判断。 |
 关注公众号
相关侵权、举报、投诉及建议等,请发 E-mail:gkket@qq.com
Powered by Discuz!
X5.0
© 2001-2026 Discuz! Team.|苏ICP备2026023666号-2| 苏公网安备32131102000971号