丹麦船舶融资公司的最新报告显示,全球活跃船厂六年净增 116 家,中国从 78 家增到 175 家、占全球 63%。其中过半是旧船台重新点着,还有 28 家一张交付记录都没有。订单可以抢,交付骗不了人。 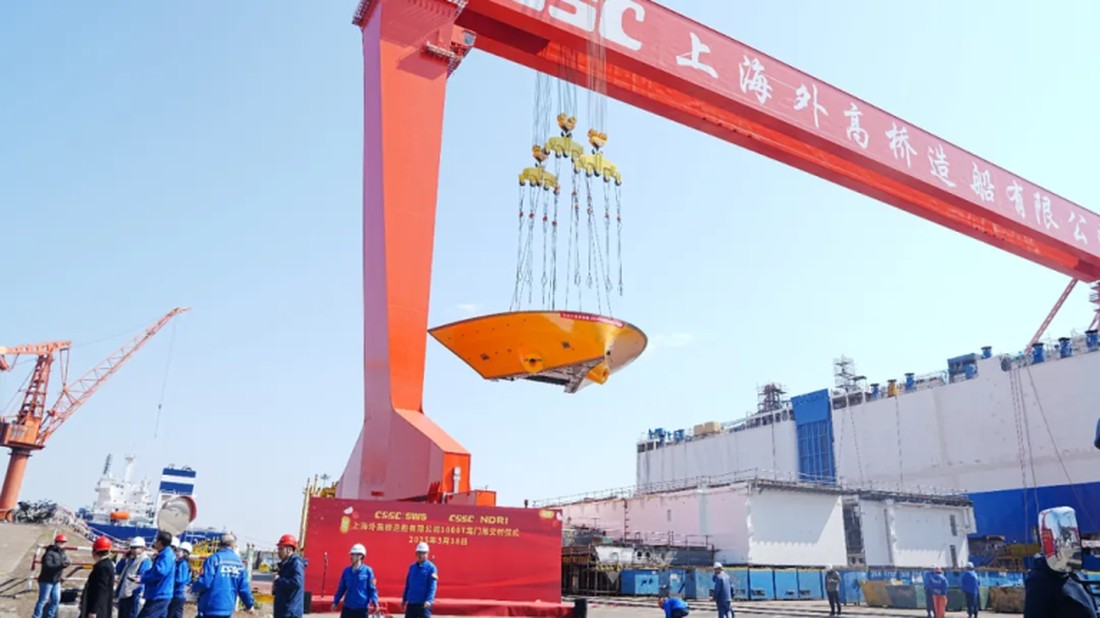 一、主事件深挖:六年多出 116 家船厂丹麦船舶融资公司(Danish Ship Finance)11 月的航运市场报告里有一组数字:截至 2026 年 9 月,全球活跃船厂从 2020 年 9 月的 161 家增加到 277 家,六年净增 116 家。其中中国从 78 家增到 175 家,净增 97 家,占全球活跃船厂的 63%。 所谓「活跃船厂」,口径很实在:手上至少有一艘 1 万载重吨以上的船在建或已下单。不是有船台就算,是真的有活干。 这 116 家从哪来?拆开看:63 家是 2020 年以前交付过船、后来沉寂又重新接单的老厂,占 54.3%;25 家是 2020 年之后首次交付的新厂,占 21.6%;还有 28 家至今一张交付记录都没有,占 24.1%。也就是说,这轮产能扩张里,超过一半是把旧船台重新点着,而不是从零建新厂。 最有代表性的例子是恒力重工。全球 2020 年后首次交付的船厂合计手持订单约 3130 万 CGT,恒力一家就占 1490 万 CGT,接近一半——而它用的正是原 STX 大连的造船基地,恢复、改造、扩建之后重新形成大型船建造能力。产能不是新长出来的,是旧的被唤醒了。 再看结构。这 116 家新加入的船厂里,63 家属于「重新恢复活跃」的老厂,全球同类里有 96 家,中国占了 65.6%;2020 年后首次交付的 25 家,占全球 35 家中的七成;而 28 家尚无交付记录的,占全球 35 家里的 80%。三个口径里中国都超过六成,说明这轮产能回补的主战场就在国内。 从船型看,这些厂接的多是散货船、中小型油船、集装箱船这类「标准品」——图纸成熟、工艺路径清晰、船东接受度高,最适合重新点火的船台快速上手。真正吃技术的高端船型,比如大型 LNG 船、超大型集装箱船、PCTC,仍然集中在头部几家手里。产能回来了,不等于能力回来了。 还有个容易被忽略的背景:这一轮订单的构成和前几轮不一样。上一轮超级周期里,不少订单带投机属性,船东订船是为了转手;这一轮更多来自绿色运力更新、地缘变化下的航线重构、关键资源运输韧性,以及老旧船替换。订单的目的变了,退单的概率也就跟着变了——这对刚复活的船厂是好消息。 二、背后行业逻辑:产能回来了,交付仍是硬骨头为什么能唤醒?因为订单真的多。2026 至 2027 年全球船舶交付量预计分别为 5005 万 CGT、5543 万 CGT,同比增 14% 和 11%。截至 2026 年一季度,全球船厂手持订单覆盖度已经超过 4 年,头部船厂排期普遍到 2029 至 2031 年。 但产能弹性有限。2025 年全球船厂交付量 0.44 亿 CGT,比 2011 年的高点还低 19%;中国以外区域难以大规模重启和扩张产能,供需缺口中期消解不掉。能扩的地方主要在中國,这也是 175 家这个数字的来源。 扩得快也有代价。新加入的 28 家「尚无交付记录」的船厂,手里有订单但还没交过船——第一艘船永远是最难的:工艺磨合、船东驻厂、船级社检验、供应链交付节拍,任何一环掉链子都会拖期。行业里有个说法,船厂的真实产能不是船台数量,是「按期交船的能力」。 更现实的一层:订单是周期性的,产能一旦点着就很难关掉。上一轮 2008 年之后的产能出清,清的就是这批在景气高点复活的船台。这一轮赚的钱,有多少要留给下一轮退潮,是每家船厂自己的账。 卡点具体在哪?第一是船坞周期。一条 6 万吨级散货船从分段进坞到下水,节拍做得好是 60 到 90 天,做不好就是 150 天,差别全在分段完整性和预舾装率。第二是主机与配套的交期,低速机、发电机组、甲板机械这些长周期设备,交期普遍在 12 到 18 个月,船厂排产再快也得等它。船厂的产能上限,往往不由船台决定,而由最慢的那个供应商决定。 第三是人。焊工、装配工、调试工程师都是熟手活,一条船台重新开动,没个一两百人的稳定班组跑不起来。过去两年不少复活船厂的第一道坎不是订单,是招不到能干活的班组,只能从大厂挖、从外地调。产能可以靠投资恢复,手艺只能靠时间积累。 这也解释了为什么头部船厂在订单排到 2031 年的情况下,不约而同选择「不新建船台、只提利用率」:加吊机能力、填平补齐设备、延长船坞、上智能产线。同一块地、同一批人,把节拍从一年 6 条压到 8 条,比新建一座船厂划算得多,也灵活得多。 换个角度看,产能扩张其实也是价格信号。克拉克森新造船价格指数维持高位,新船价格整体坚挺,说明卖方市场还没结束。价格高的时候扩产,风险是未来价格回落时产能过剩;不扩产,风险是当下接不下单、把客户让给对手。每家园厂的选择,本质是在赌周期的长度。 三、彩蛋:1+1 艘半潜重吊船,单船 1.9 亿美元同一天还有一条硬订单:Flex Box Shipping 向中集来福士下单 1+1 艘 7.5 万载重吨半潜式重吊船,首制船 2029 年一季度交付,确认船单船造价约 1.9 亿美元,备选生效后两艘合计约 3.8 亿美元,折人民币约 25 亿元。 这条船的技术含量在三个地方:电力推进 + DP-3 动力定位;主机能烧重油、柴油和甲醇三种燃料;主要用于模块与导管架运输,以及大型海上平台和结构物的运输安装。DP-3 是动力定位里的最高冗余等级,要求失火或进水这类事故下仍能保位——装的是海上平台的「搬运工」,容不得半点失位。 买方背景也值得记一笔:Flex Box 2012 年成立、总部在上海,现控制约 26 艘集装箱船和 2 艘好望角型散货船,在中国船厂另有 14 艘 5000TEU 及以下箱船在造。它给出的入场理由很直接——集装箱船和散货船的资产购置成本已经在高位,于是转向特种船。这也是这一轮资本流动的缩影:钱在找还没被炒高的船型。 把这条船和普通散货船放一起比,差别一眼可见:散货船是「装货的铁盒子」,半潜重吊船是「会潜水的起重机平台」。装货时压水下潜,把平台或模块浮到船体上方,再排水上浮托起——这个动作对压载系统的精度、结构强度、动力定位的稳定性要求,和常规船完全不在一个量级。 甲醇三燃料这一条也值得说。甲醇常温常压是液体,储运比 LNG 简单,比氨安全,是船东眼里「最容易先落地」的替代燃料。但它的热值低,同样航程要更大的舱容,加注网点又少,所以现阶段多数船东选的是「预留改装能力」而不是一步到位。这条船把三种燃料都做进去,本质是给未来留了三张牌。 顺带记一下价格参照:一条 1600TEU 集装箱船中标价约 1.688 亿元,折单箱约 7375 美元;6.4 万吨散货船单船约 2.7 亿元,折每载重吨约 590 美元;30.8 万吨 VLCC 按 1.36 亿美元计,每载重吨约 441 美元。船越小单位造价越高,这是规模效应的常识,但小船的优势在流动性——二手市场买家基数大,转手快。船东选船型,很多时候不是算造价,是算退出成本。 四、顺手记几条今日动态中国船舶前三季度交船 145 艘,完成序时进度 86.31%;营收 1311.18 亿元、同比增 22.08%,归母净利润 134.4 亿元、同比增 129.67%,经营现金流净额从上年同期的 30.95 亿元跳到 218.95 亿元。现金流的跳升来自节点款集中到账,是订单簿变现的证据。 广船国际在广州南沙开全球合作伙伴大会,披露手持民船订单总额突破 1100 亿元,国际订单占比超 95%,生产排期到 2031 年。南沙船海产业今年 1 至 7 月产值 302.36 亿元、同比增 9.3%。 DNV 替代燃料洞察:10 月全球新下 53 艘替代燃料船,年内累计 364 艘、同比增 57%;LNG 动力 230 艘占 64%,集装箱船与汽车运输船合计占 LNG 订单近九成。氨燃料汽车运输船本月恢复 4 单,结束连续两个月零订单。绿色不是口号,是已经写进订单簿的配置。 还有两条交付侧的信号。山船重工为希腊 Dynacom 建造的 11.5 万吨 LR2 冰区加强成品油船「利梅尼」轮交付,比合同节点提前 132 天——在订单饱满的年份,能提前交船说明节拍真的跑顺了。舟山长宏为 MSC 建造的 19000TEU LNG 双燃料箱船入坞铺龙骨,同系列前一条月中刚下水,大型箱船的批产节奏已经成型。 招商轮船 11 月 16 日在三星重工接收 17.4 万立方米 LNG 船「LEKHRAIB」轮,是卡塔尔能源长期运输项目 6 艘同批船的首制船,日蒸发率低至 0.085%。目前其 LNG 板块营运船 43 艘、在手订单 21 艘。船东端的运力结构,正在往「长期合同 + 双燃料」集中。 全球维度还有个对照:HD 韩国造船海洋今年累计接单 199 艘、218.9 亿美元,完成全年目标的 93.9%,其中 LPG、氨、液化二氧化碳运输船 66 艘。韩国船厂把重心压在高价值气体船上,中国船厂则在标准船型上铺量、在高端船型上追赶。两条路线各有各的账,短期看不出输赢。 五、收个尾116 家船厂这个数字,看起来是产能回归的好消息,往深里看是一个判断题:订单多到接不完的时候扩产,是最容易做的决定,也是最难收的决定。 头部船厂排到 2031 年,订单必然外溢到中小船厂,2028 至 2029 年中小厂的产能利用率可能比大厂更满。但同一批厂里,能按期交船的会留下来,交不出船的会在下一轮退潮时消失。周期从不平均分配运气。 对做配套的人来说,机会不在「再造一个船台」,而在帮这些新点着的船台把节拍跑顺——分段精度、涂装周期、试航一次成功率。这些看着琐碎的活,才是产能和交付之间那道真正的沟。 对配套企业来说还有一层判断:这一轮扩产里,最稀缺的不是钢板和焊材,是能把分段精度控在毫米级、把涂装周期压到最短、把试航一次成功率提上去的能力。谁能在这些「看不见的环节」上帮船厂省时间,谁就能在下一轮退潮时留在名单里。周期奖赏的是产能,周期结束奖励的是效率。 最后说一句给读者的:造船业是典型的「看得见的周期」。订单一来,船台点亮、招工扩产、配套满产;订单一走,船台熄火、工人散去、设备生锈。116 家船厂这个数字提醒我们的,不是产能有多强,而是这个行业始终在用最笨的方式应对波动——先上量,再消化。真正成熟的做法,是在景气年份把节拍、精度、供应链这些慢功夫练出来,让退潮时自己还站得住。 |

 关注公众号
相关侵权、举报、投诉及建议等,请发 E-mail:gkket@qq.com
Powered by Discuz!
X5.0
© 2001-2026 Discuz! Team.|苏ICP备2026023666号-2| 苏公网安备32131102000971号