11 月 19 日,韩国三星重工与美国 Tesser Atomics 签了一份谅解备忘录:联合开发一艘核动力 LNG 运输船,计划投到美国至欧洲的商业航线。这是全球第一艘瞄准商业运营的核动力 LNG 船。同一天,还有两条反方向的消息——韩华动力签下第二份 FSRU 改装总包合同,沪东中华承接商船三井的 FSRU 改装。一条赌 2035 年,一条赚今天的钱,两条路摆在同一张桌子上。 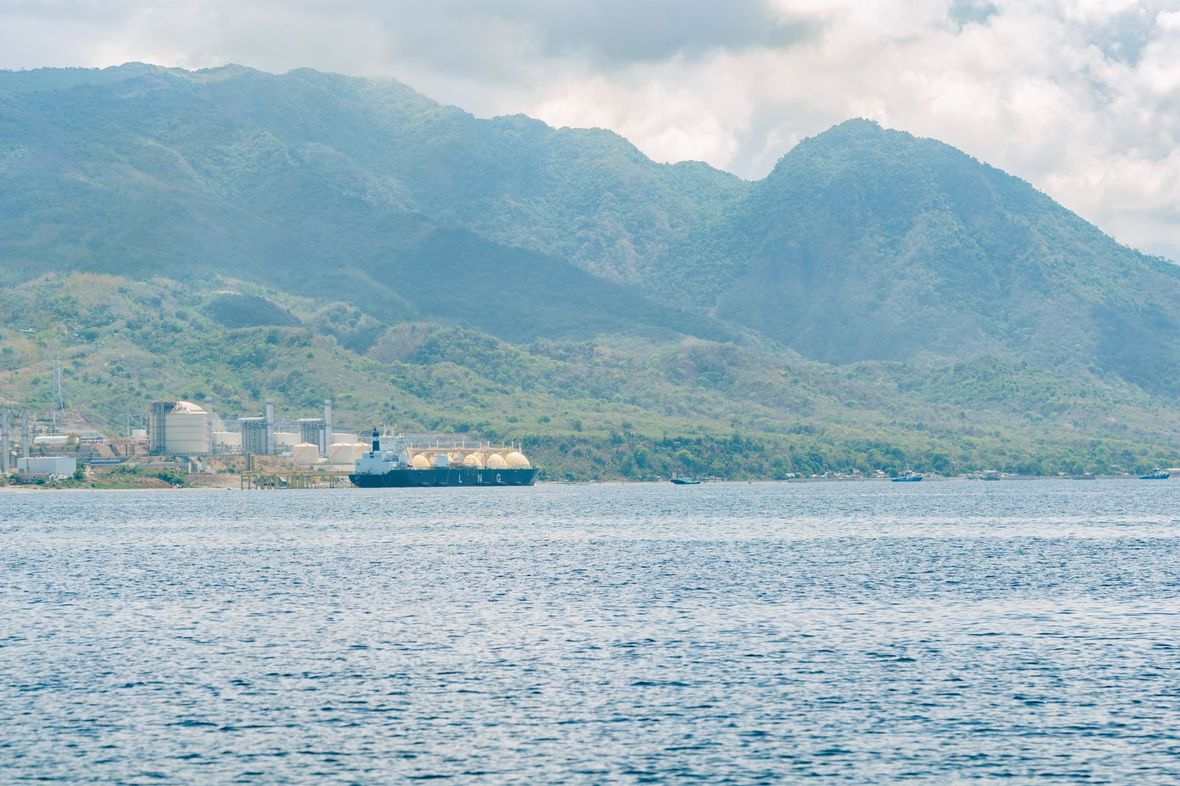 一、这条船的技术骨架:Triton 堆到底特殊在哪先把这条消息的技术骨架拆开。备忘录写得很清楚:三星重工负责船舶设计与建造,Tesser Atomics 提供核动力装置,并主导监管许可。动力核心叫 Triton,是一种紧凑型氟盐冷却高温反应堆(FHR)——低压熔盐作冷却剂,烧的是 TRISO 燃料颗粒。 这三个词值得单独说。低压,意味着不需要压水堆那种厚壁压力容器,设备能做小、做轻,装进船体才现实;熔盐冷却,意味着堆芯温度高但系统压力低,失冷事故的物理风险曲线跟压水堆完全不同;TRISO 燃料,是把铀芯包在多层陶瓷壳里,它的设计前提就是「包住,别漏」,而不是靠外部系统去兜底。 但真正解决老问题的,是另一个特性:不停堆补料。传统核动力船最要命的短板就在这儿——燃料烧完了必须进坞换料,一停就是一年半到两年,船东算完这笔账就再也不看第二眼。Triton 的设计允许在运行状态下补充燃料,把这段停航期从「两年」压到接近零。 项目的技术底子不是凭空来的。公开信息说它承自挪威的 NuProShip 计划,以及挪威研究理事会支持的 SFI SAINT 联盟,牵头单位是挪威科技大学海洋作业与土木工程系。这条线索说明一件事:这不是一家船厂的心血来潮,而是北欧做了几年的产学研积累,到了找船厂落地这一步。 还有一个容易被忽略的匹配点:LNG 船本身就是个「能源船」。它货舱里装的是零下 162 度的液化天然气,运输途中每天会自然蒸发一小部分,行话叫 BOG。常规做法是把这部分蒸发气烧掉,或者再液化回去。换成核动力之后,推进不用烧货,蒸发气反而成了纯损耗——这条账怎么算,是设计阶段就要定的事。 另外注意一个时间细节:这是三星重工 2026 年的第二个核动力项目。7 月它刚跟美国 Sargent & Lundy 签了浮式小堆平台的设计协议。半年两个动作,说明它在这条线上是压了注的,不是发个新闻稿交差。 二、六十年三次失败,卡住的从来不是反应堆要说清楚这次为什么值得看,得先回答一个更基本的问题:核动力商船不是新东西,为什么六十年没成? 1962 年,美国把一艘叫 Savannah 的核动力货客船投入运营。它长 181 米,能载 60 名乘客和 1 万吨货,反应堆功率 74 兆瓦。船很漂亮,问题很快:造价是同级常规船的三倍多,运营成本高得离谱,而且每到一个港口,对方都要专门开会讨论「这船能不能进」。 1968 年,西德的 Otto Hahn 号入役,一艘核动力矿砂兼散货船。跑了十年,1979 年把反应堆拆了,换成常规柴油机,改名后继续跑。理由跟 Savannah 一样:省钱这件事,技术再先进也绕不过去。 1974 年,日本的 Mutsu 号首次临界。它的开局更尴尬——试航时反应堆功率爬升过快触发报警,船在港外漂了很久才被允许回港,当地渔民抗议了好几年。这艘船后来也改成了常规动力。 Savannah 号的运营数据更能说明问题。它设计时想着跑全球航线,实际运营八年,大部分时间在美国国内的示范航线上打转,货运收入连船员工资都盖不住。1971 年退役后,反应堆拆掉,船体改成博物馆。技术上是成功的,商业上是失败的——这两件事经常同时发生。 三艘船,三个国家,同一个结局。失败的原因可以归成四条:造价三到五倍;港口接受度接近于零;换料必须进坞、停航一两年;船员要按核设施标准配资质,人力成本翻倍。没有一条是「反应堆造不出来」,全是「算不过账」和「没人敢接」。 三、这次凭什么不一样,又还差哪三关那这次凭什么不一样?我认为有三个实质差别,但也必须承认有三个没解决的关口。 差别一,堆型换了代。Savannah 和 Otto Hahn 用的是压水堆,系统压力上百个大气压,安全壳厚重,整套装置又大又重。Triton 这类氟盐冷却高温堆走的是低压路线,设备小型化之后,才有可能塞进一条 17 万立方米的 LNG 船而不吃掉太多货舱。 差别二,补料方式变了。前面说过,不停堆补料把「两年停航」这一项成本直接抹掉。在所有失败原因里,这一条对船东的杀伤力最大——因为它直接决定一艘船二十年生命周期里能跑多少趟。 差别三,监管路径前置了。这次是 Tesser 主导许可,而不是等船造出来再去求批。顺序颠倒过来,意义完全不同:过去是技术先行、监管追赶,现在是先把「允许」谈下来再动手。对一个动不动就被港口拒之门外的行业,这个顺序比堆型本身更关键。 还有一层匹配关系常被漏掉:LNG 船是核动力最合适的商船船型之一。它的航线极其固定——卡塔尔到东亚、美国墨西哥湾到欧洲,点对点,来回几万海里;功率需求大而稳定;而且它对「不进港」这件事本来就不敏感,装卸都在专用码头。三条凑齐,等于把核动力最怕的三个问题全绕开了。 但三个关口还悬着。第一,监管许可谁批、按什么标准批——船用核动力没有现成的国际公约可以套;第二,首艘船入哪家船级社——DNV、ABS、LR 都在研究,谁先出规范谁拿话语权;第三,保险市场认不认——这一条最实际,没有保赔,船东根本不敢接船。 所以我的判断是:这条船能不能成,不看发布会,看三个节点。三者缺一,它就只能停在展台上当模型。这也是所有新技术落地时最朴素的一条检验标准。 四、同一周的另一条路:改装生意在悄悄变厚把镜头拉回同一周的另两条消息,对照着看更有意思。 11 月 17 日,韩华动力宣布与 LNG 基础设施公司 Energos Infrastructure 签订 FSRU 改装总包合同,附带再改装一艘的选择权。这是它第二份 FSRU 改装合同,首单签于 2025 年 9 月——一年多出第二单,说明这条业务线在形成复购。 同一天,商船三井宣布与欧洲能源基础设施运营商 Deutsche ReGas 签下一艘 FSRU 的长期期租合同。这艘 FSRU 由 LNG 运输船改装而成,改装工程由沪东中华负责,完工后自 2028 年起部署在德国穆克兰港。值得注意的是,这是商船三井第一次完全自主发起的 FSRU 改装项目,此前都是跟伙伴联合开发。 为什么改装这个赛道值得单独拎出来?因为它的周期属性跟新造船完全相反。新造船的收入跟着订单簿走,2028 年那批船集中交付时,船厂的议价能力就得往下掉;而改装业务跟着存量船队和能源基础设施的更新需求走,客户是终端运营商,付款跟着项目节点,跟运价指数的相关性低得多。 换句话说,新造船是赚周期的钱,改装是赚存量的钱。一个赌明天,一个收今天。这也是一家船厂该有的两条腿:一条用来在景气周期里扩表,一条用来在下行周期里续命。 成本结构也值得摊开看。新建一座浮式 LNG 接收终端,从审批到投产常见五到七年;拿一条现成的 LNG 船去改,周期能压到两年上下,资本开支通常只有新建的三到四成。欧洲这两年在推的,正是这条路——不是不想建岸站,是建不动,只能先拿船顶上。 门槛也不低。FSRU 改装涉及围护系统、再气化模块、系泊与低温管系,全球能做好的就那几家。门槛高、参与者少,这才是它比批量商船更值得给高倍数的原因。 五、对中国船厂:技术可选性比订单更重要那核动力商船这件事,对中国船厂意味着什么? 短期看,没有直接影响——这条船是韩国人接的,堆是美国人的,跑的是欧美航线。但中期看,它提出了一个我们必须回答的问题:当燃料路线还没定局的时候,你手上有没有技术可选性。 国内这几年在绿色船型上的打法是另一套。LNG 双燃料、甲醇双燃料、氨燃料预留,本质是「用少量初始投入买一张未来改造的期权」,船东并不承诺最终用哪种燃料。这套打法务实,订单也确实拿到了,但它有一个隐含前提:未来的燃料仍然是「烧东西」。 核动力把这个前提掀了。如果跨大西洋航线真跑通,同一艘船的资产久期、燃料成本结构、合规余量,都会跟双燃料船拉开一个档次。到那时候,2028 至 2030 年交付的那批「双预留」船并不会被淘汰,但它们的绿色溢价会被重新定价——这是这轮订船潮里最容易被忽略的一笔隐性减值。 值得一提的是,熔盐堆这条技术线上国内并不空白。甘肃武威的液态燃料钍基熔盐实验堆已经运行数年,是世界上少数还在实际运转的熔盐堆之一。基础研究有底子,差的是船用化这一段的工程转化——把实验堆做成能抗摇摆、抗腐蚀、免维护的船用装置,是另一个量级的活。 所以我个人的观察清单有三条:一看谁先出船用核动力的入级规范,这决定话语权;二看保险市场什么时候给第一张保单,这决定商业闭环;三看国内有没有机构跟进氟盐冷却堆的船用化,这决定我们是被动接单还是主动选型。 这也是为什么我更愿意把这条消息当成一个「起点」而不是「结论」。备忘录没有船价、没有船东、没有交付年,按行业惯例,这种阶段的项目有一半会停在纸面上。但它把一个问题摆到了台面上:当绿色转型的成本越堆越高,核动力会不会从笑话变成选项。这个问题,五年前没人问。 最后说句实在话。这个行业每隔几年就会有一个「颠覆性方案」上头条,多数最后停在模型阶段。但判断一个方案值不值得跟,不看它多先进,看它有没有把最贵的那一项成本改掉。核动力商船这次动的,正是「停航换料」这一项——如果这一项真被解决,剩下的都是工程问题。 |

 关注公众号
相关侵权、举报、投诉及建议等,请发 E-mail:gkket@qq.com
Powered by Discuz!
X5.0
© 2001-2026 Discuz! Team.|苏ICP备2026023666号-2| 苏公网安备32131102000971号