风帆这件事,听起来像倒退,算起来是进步。日前,法国风帆技术公司 OceanWings 拿到日本船级社(NK)的扩展原则性批准,覆盖刚性固定式和刚性可倾斜式两型翼帆系统,认证范围从单一尺寸放开到「设计原理可适配多种尺寸」。这条消息在行业里不算炸,但它解决了一个很实际的问题:每条船都要重新认证一遍的时代,正在过去。 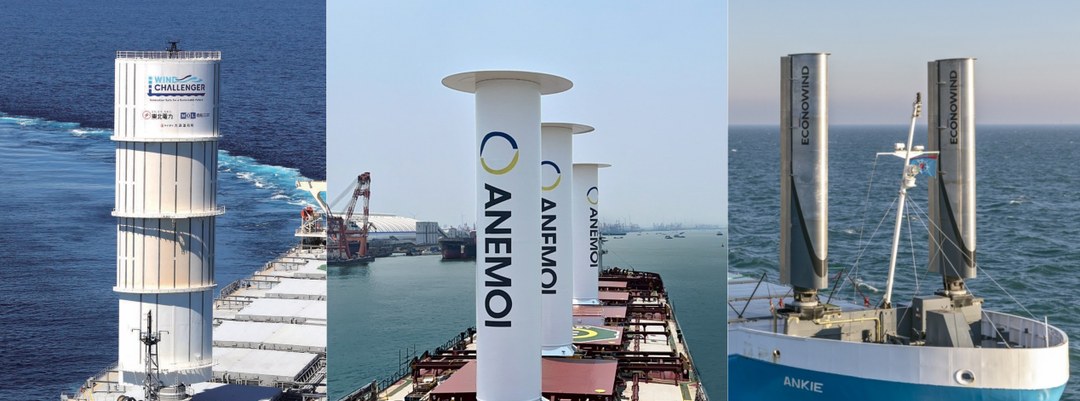 一、这份认证放开的不是尺寸,是复用先把事情说清楚。2025 年,NK 给过 OceanWings 第一份 AiP,但那份批准是绑死尺寸的——只覆盖面积 363 平方米、展长 38 米的翼帆。这次的新版把口径放开了:固定式(RF)和可倾斜式(RT)两种构型,其核心设计原理被确认可以适配多种尺寸。 公司自己说得很直白:不管帆多大,设计理念、控制架构和船上集成原则是一致的;具体项目该用多大的帆,由那条船的技术和运营要求决定,而不是被一个预设尺寸卡住。目前他们已有 407 平方米、展长 42 米的产品,凭这份认证,还能继续往上放大。对小公司来说,这句话的分量比一个具体型号重得多。 这里得解释一下 AiP 到底是什么。原则性批准不是型式认可,更不是「装上去就合规」。它认的是设计原理在安全上说得通,不认某条具体船能不能装、装了稳性够不够、船员操作得了不了。它相当于一张「这条路可以走」的通行证,不是「你可以上路」的牌照。 那这份认证的价值在哪?在复用。以前每换一个尺寸、每换一种船型,船级社都要重新把原理审一遍,一个项目耗上几个月很常见。现在原理层面被打通了,项目层面就只剩「这条船适不适合」的具体核算:稳性、甲板布置、驾驶台视线、结构加强、系固点、船员操作流程。把重复劳动砍掉,才是这类认证真正推动装船的地方。 还有一层。船东愿不愿意装风帆,很大程度看「不确定性」有多大。技术不确定、认证不确定、回报不确定,任何一项说不清,项目就往后拖。认证把第一项压下去了,剩下两项才有得谈。新技术落地从来不缺原理,缺的是让签字的人敢签字。 二、风帆省油的账,到底怎么算为什么风帆能省油?很多人第一反应是「风推着走」,像帆船那样靠阻力。刚性翼帆不是这个逻辑,它靠的是升力。 翼帆的横剖面做成机翼形状,风从两侧流过,一侧快一侧慢,产生压差,合力方向垂直于来风。这个力再分解,一部分推船前进,一部分让船横倾。同样的受风面积,升力型比阻力型能多出两三倍的推力,这是现代翼帆和老祖宗帆布的根本区别。 推力大致跟风速的平方、受风面积、升力系数成正比。风速翻一倍,推力四倍。所以航线风况决定一切:跨北大西洋这种稳定西风带,收益明显;赤道无风带跑一段,帆就成了摆设。行业里常见的节能区间是 5% 到 20%,落到具体船上,高低能差三倍。 再说固定式和可倾斜式的分别,这是这次认证里最有意思的一处。 固定式结构简单,没有倒伏机构,重量轻、造价低、故障点少。代价是净空高度定死。过桥、过船闸、靠港时吊机要越过船、集装箱要往上堆,这些场景下,一根十几层楼高的硬翼杵在甲板上就是麻烦。所以固定式基本只能装在航区固定、甲板开阔的船上,比如沿海散货、部分油轮。 可倾斜式多了一套液压或机械倒伏系统,能放平。适用面一下宽了很多:过苏伊士、过巴拿马、进港靠泊都能放倒,集装箱船也敢装。代价是结构重量、造价、维护复杂度一起上去,而且多了一个失效模式——放不下去就过不了桥,这不是省钱的问题,是船期的问题。 顺便说一句,风力辅助推进不止翼帆一条路。配图里那三张就是三种主流方案:最左边圆筒状的叫转筒帆,也叫马格努斯转子,靠圆筒旋转带动空气产生压差,结构简单、没有攻角控制,但单位面积的推力效率不如翼帆;中间是转筒帆装在散货船上的样子,一装就是三四个,靠数量堆受风面积;右边是吸力翼帆,外形像一块竖起来的板,内部用风机抽气控制边界层,能做得更矮、更省甲板空间。三条路线各有各的适用场景,短期内不会收敛成一种。 还有一个容易忽略的约束:甲板。集装箱船的甲板几乎被箱位占满,翼帆基座要占掉几个箱位,等于直接减少载货量。一两个箱位看着不多,但按一年几十个航次算,是实打实的收入损失。所以风帆不是装上就赚,先得跟货主抢甲板。 所以两种构型不是新旧替代关系,是两条并行路线。这也是为什么「两种构型的设计原理都被确认」比「尺寸放大到多少」更有意义:它同时给两条路线发了通行证。 经济账还得算。一套翼帆系统的投入,从几十万到几百万美元不等,取决于面积、构型和船型。省下的油钱要看航线风况和油价,回收期通常在五到八年。单看油钱,这笔投资不算特别诱人。 真正改变算式的是碳成本。欧盟已经把海运纳入碳排放交易体系,配额比例逐年提高,到 2026 年要按排放量全额清缴。这时候省一吨油,等于省了油钱加一份碳配额,两份收益叠加。碳价越高,风帆的回收期越短,这是过去三年行业态度转变的真正原因。 还有国际海事组织的碳强度指标,每年给船评级,落在 D 和 E 就要提交整改计划。风帆是最直接的改善手段之一——它不烧油,也没有燃料供应的麻烦,装上就有数。 三、彩蛋:4 艘 VLAC 和氨的等待同一天还有一条耐人寻味的订单。HD 韩国造船海洋宣布,与一家非洲船东签下 4 艘超大型氨运输船(VLAC)建造合同,总价 6301 亿韩元,约 4.3 亿美元,单船造价约 1.075 亿美元,由 HD 现代重工建造,预计 2030 年上半年之前交付。 把今年的账加总:累计承接 193 艘、212 亿美元,完成年度目标 233.1 亿美元的 91%。拆开看船型结构——17 艘 LNG 船、38 艘集装箱船、62 艘 LPG/氨/液化二氧化碳船、11 艘原油船、59 艘成品油轮、2 艘汽车运输船、2 艘滚装船、1 艘破冰船、1 座浮式储存再气化装置。气体船 62 艘,占了将近三分之一,这个比例比总金额更说明问题。 VLAC 单船 1.075 亿美元,比一艘 VLCC 贵出不少。贵的不是钢板,是液货舱:氨要维持在低温或加压状态,货舱材料、绝缘、再液化系统都得专门做,管路和泄漏检测的标准也比油轮严。这条船运的不是货,是一套低温工程。 氨这条链现在有个明显的悖论。眼下全球氨产能绝大部分流向化肥,是农业的原料;要做船用燃料,需要的是「绿色氨」——用可再生能源制氢再合成。可绿氨产能还没起来,价格是灰氨的两三倍。船东现在下单 VLAC,赌的不是今天的氨,是五年后绿氨能不能规模化。 值得一提的是,气体船订单里氨和 LPG 是合在一起统计的。这个口径藏着行业的一个现实:真正纯做氨的船还不多,多数是按「可装氨、也可装 LPG」设计的兼容船型。船东不愿把全部赌注押在氨上,先用兼容性对冲风险。 这也是为什么这批船的交付期排到 2030 年。造船周期本身两年多,但真正的等待在等基础设施:加注码头、岸上储罐、氨燃料供应船,这些不齐,船造出来也只能运货,当不了燃料载体。航运的能源转型,卡点从来不在船上,在岸上。 四、顺手记几条今日动态新一代 LNG 双燃料发动机完成型式认可试验 —— HD 现代重工的 H35CDF 机型完成 TAT,ABS、DNV、LR、RINA、BV、KR 六家船级社代表到场见证。这台机基于第二代 CLEAN 平台开发,用了可变气门正时,能精准控制进气量,在提高热效率的同时降低甲烷逃逸。甲烷逃逸是 LNG 动力最被诟病的一点,它的温室效应是二氧化碳的几十倍,这项改进比省几个点油更关键。 9 月中韩船企接单数据出炉 —— 每月都在出的常规数据,但连续看才有意义。单月高低受个别大单影响很大,真正要看的是全年份额和船型结构:在高附加值船型上,中国船厂这几年的份额是稳步往上走的。 4 家船东将下单 30 多艘大型汽车运输船 —— 汽车船是这两年最紧的船型之一。中国汽车出口量往上冲,滚装运力跟不上,租金一度涨到离谱。这批订单落地后,运力紧张会缓解,但也要防两年后集中交付带来的运价回落。 俄罗斯投资超 50 亿元建浮式核电站专用船厂 —— 浮式核电是极特殊的船型,把核反应堆装到驳船上,给偏远港口或海上平台供电。这类项目技术门槛极高、政治属性极强,商业上很难复制,但说明极地航线和偏远能源供应的需求是真实的。 无锡红旗船厂开工全球首艘氢内燃机内河货船 —— 内河船走氢内燃机路线,比燃料电池便宜,比纯电续航长,是个务实的切入点。难点在储氢和加注,内河航道沿线布点比远洋容易,所以先在内河试,逻辑是对的。 五、收个尾:最古老的动力被重新定价回到风帆这件事上。它最容易被误解的地方,是看起来像「复古」。 其实完全不是。现代翼帆是复合材料结构、自动控制攻角、带气象航线优化的系统,背后是传感器、控制器和算法的组合。它省的不是人力,是燃料和碳配额。把它看成一套装在甲板上的节能装备,比看成帆更准确。 对中国船厂来说,这里有一块被低估的市场:改装。全球现役船舶几万艘,绝大多数还要服役十几年,新造船装翼帆只是一小部分,更大的量在改装——而改装是船厂的活,不是设备商的活。甲板加强、结构改造、管系布置、稳性重新核算,这些都要在船厂完成。 难点也在这。改装船要进坞,要停机,船东损失的是营运收入,所以工期必须短、方案必须成熟。这就回到认证的价值:认证越通用,方案越标准化,改装工期越可控。一份扩展 AiP 带来的连锁反应,最后落在船厂的排期表上。 最后说句实在的。风力辅助推进推了十几年,装船量一直不温不火,不是技术不行,是账算不过来。现在碳成本进了算式,账开始算得过来了。很多技术的命运,不取决于它有多先进,取决于它什么时候变得划算。 风帆等这一天,等了一百年。 |

 关注公众号
相关侵权、举报、投诉及建议等,请发 E-mail:gkket@qq.com
Powered by Discuz!
X5.0
© 2001-2026 Discuz! Team.|苏ICP备2026023666号-2| 苏公网安备32131102000971号