10月4日,我国首个海上注碳增气技术示范应用工程——东方1-1气田中心平台主体建造完工,全面转入调试阶段,水下导管架同步完成海上安装。这座平台投产后,每年可把超过100万吨二氧化碳封进海底地层,还能让老气田多冒出12%的天然气——一边减碳,一边增产,两头都占。 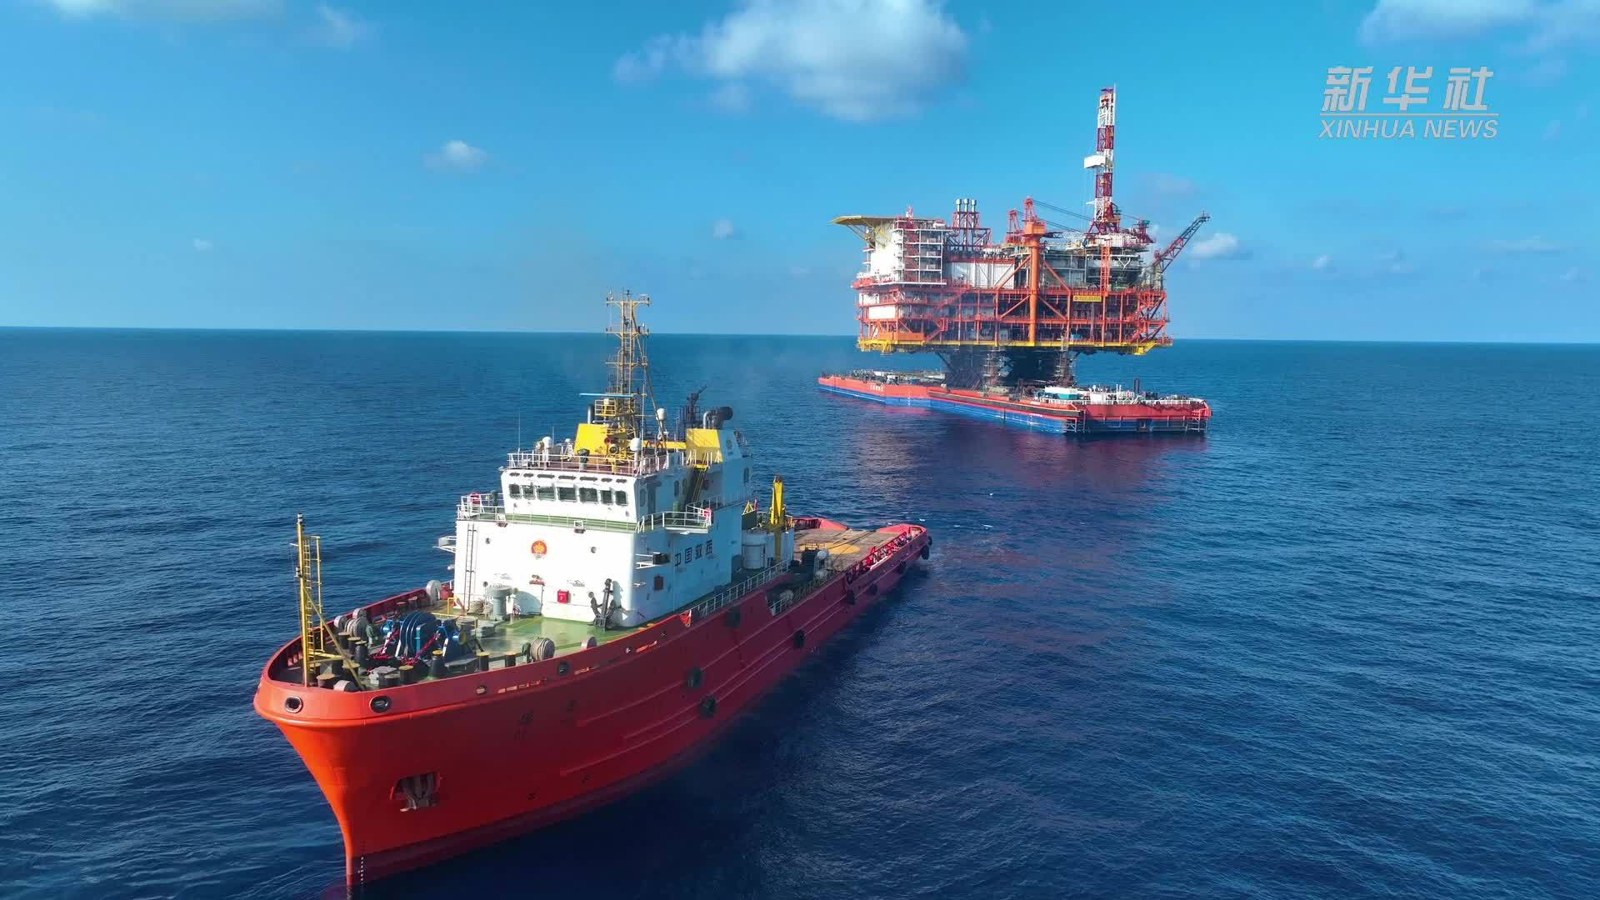 一、主事件深挖:把二氧化碳变成「地层里的压舱水」先说清楚这个项目有多特殊。东方1-1是我国第一个海上自营气田,2003年建成投产,累计产气超500亿立方米,是典型的海上富碳气田。开发进入中后期后,气田里的二氧化碳含量越来越高,天然气越来越「不纯」——继续开采不划算,直接弃掉又可惜。 为什么第一个示范点选在东方1-1?因为它是典型的富碳气田——产出的天然气里二氧化碳占比高,脱碳是绕不开的日常工序。别的气田做脱碳是为了「气质达标」,这里做脱碳顺便攒下了丰富的二氧化碳原料,注回去还能增产,先天条件独一无二。顺便说一句,东方1-1所在的莺歌海盆地气田群,肩负着华南地区重要的供气任务,老气田多产一方气,下游的底气就多一分。 注碳增气技术,就是给老气田开的一剂回春药:把天然气里的二氧化碳捕集、提纯出来,再注回地层。一来,二氧化碳在地层里顶替天然气占据孔隙,把采不出来残余气「挤」出来,采收率提高超过12%;二来,大量二氧化碳被永久封存在海底,按设计,2027年投产后每年封存超100万吨,全生命周期累计减碳554万吨,相当于植树5100万棵。 再看看这座平台的体量:中心平台重近1.7万吨,高度超过28层楼,甲板总面积超1万平方米,搭建了海上二氧化碳捕集、提纯、封存、驱气增产的全链条闭环。核心装备里藏着一项全球首创——「低温精馏+膜分离」天然气脱碳技术,关键装备全面国产化,能耗比传统脱碳工艺降低20%,每天可提纯二氧化碳175万方。。翻译过来就是:这是全世界第一次把这套组合拳搬到海上,而且心脏全部是国产的。 海上封碳和陆上封碳,完全是两个难度等级。陆上项目可以把捕集装置铺开建,海上平台寸土寸金,脱碳系统必须塞进有限的甲板面积里,这正是「低温精馏加膜分离」组合的价值——膜分离负责粗提,低温精馏负责精提,两级串联把占地和能耗同时压下来。海上还有高盐雾、高湿度的腐蚀环境,平台大量采用高强钢和有色金属管线,焊接工艺都是为这个项目新开发的。可以说,这座平台把中国海工在材料、焊接、模块化建造上的家底全掏出来了。 工程难度同样值得记一笔。平台上搭载余热发电机组、有机朗肯循环发电机等关键设备240余台套,安装管线总长超2.7万米,铺设电缆达35万米,有色金属管线占比远超常规海洋平台。项目团队靠模块一体化建造和吊装全过程模拟,把大型设备安装精度控制在毫米级,焊接一次合格率达到99%以上。另一边,莺歌海海域的导管架采用8腿12裙桩设计,总高77.2米、安装重量近8000吨,而距离最近的在役平台只有36米——在如此拥挤的海域里完成精准就位,相当于在停满车的停车场里侧方入库,难度可想而知。 二、背后行业逻辑:海上CCUS为什么非做不可很多人会问:花这么大力气封碳,图什么?答案要从两方面看。产业端,我国渤海湾、莺歌海一批主力气田陆续进入中后期,「老气田+高含碳」是摆在整张产能表上的共同难题。注碳增气一旦在东方1-1跑通,就等于给全国同类气田提供了可复制的改造样板——这也是为什么项目叫「示范应用」。 政策端,海洋是公认的固碳大户,海底地质封存的容量远超陆地枯竭油气藏。二氧化碳从「排放物」变「资源」再变「产业」,这条路径正在被中国海油用真实工程一步步验证。当捕集、运输、封存、驱气各环节都有收入来源时,减碳就不再只是成本项,而是新的生意。对海工装备行业来说,这意味着继钻井平台、FPSO、风电安装船之后,「碳管理平台」可能成为下一个船型品类。 再算一笔经济账。海上二氧化碳封存的成本,业内普遍估计在每吨几十到一百多美元之间,单看封存,怎么算都是亏钱买卖。但注碳增气把账本改写了:多采出的天然气是实打实的销售收入,采收率提高12%,对一个年产数十亿方的气田群来说,就是每年新增数亿方的产能。碳封存不再是纯投入的环保账,而是能自己造血的经营账——这是东方1-1模式最值钱的地方,也是它和欧洲纯封存项目最本质的区别。 对装备供应链来说,机会同样清晰。一座注碳增气平台,需要的不只是船厂:膜分离装置、低温精馏撬块、压缩机、注入泵、耐腐蚀管汇、余热回收发电机组,每一项都是新增的采购包。240余台套关键设备全面国产化的另一面,是一整条国产脱碳装备链正在被这座平台养熟。等示范效应扩散到渤海和东海的老气田群,这批供应商拿到的将不是一张订单,而是一个品类。 从竞争格局看,欧洲的挪威北海Polaris项目、英国的HyNet方案都在推进海上封存,但普遍停留在封存单一环节;中国这条路线把封存和增产绑在同一个商业闭环里,经济性明显更占优。谁能先把成本做到让市场自愿买单,谁就握住了下一代海洋能源的话语权。这一次,中国跑在了第一梯队。 三、彩蛋:另一条动态——20兆瓦风机有了新船票同一天还有一条容易被忽略的重磅:江门航通船业承建的国电投漂浮式风电示范项目,首段钢浮箱吊装完成。这个项目搭载的是全球单机容量最大的20兆瓦抗台风型海上风机,浮箱就是它的「龙骨」。 看懂这条动态,还要把它放进广东的棋局里。近两年广东在海上风电上的策略越来越清晰:近海固定式基础该建的建,深远海漂浮式该试的必须试,两条腿都不能停。台风是这个海域绕不开的考题,全球单机容量最大的20兆瓦机组偏偏还挂着「抗台风」三个字,等于把中国风电装备最硬的骨头放在了最难的海域里啃。啃下来了,这张技术名片拿到国际上就是硬通货——全球深远海风资源,大半在台风带和涌浪带上。 为什么这条动态值得单独说?因为深远海的风,近海够不着——水深超过50米,固定式基础的成本曲线就陡然抬头,漂浮式是唯一站得住的答案。风机再大,没有能抗16级台风的浮体,就出不了近海。20兆瓦机组加国产漂浮浮体这个组合,意味着中国海上风电正式拿到了走向深远海的船票,广东在这个赛道上的领先身位又扎实了一格。 漂浮式风电的产业链账本也值得展开。一座20兆瓦级漂浮式平台,仅浮体结构用钢就以千吨计,系泊系统需要高强锚链和吸力锚,动态缆要把高压电从晃动的浮体上稳定送出去——这三样,恰好都是海工行业的看家本领。风机是风电企业的主场,但浮体、系泊、动态缆,就是造船和海洋工程企业的地盘。风越大,海工的活越多,这个逻辑在未来十年只会越来越硬。 四、顺手记几条今日动态广州打捞局承建的80米多用途平台供应船「HALUL 54」交付卡塔尔,中东能源服务市场继续向中国船厂敞开;江门南洋船舶交付40500载重吨散货船「TOP INTEGRITY」号,中型散货船细分市场订单稳定。 舟山长宏国际开工11400箱LNG双燃料集装箱船CHB2065,大型箱船的绿色燃料化浪潮正从手持订单走向实船建造;中国船级社为沪东中华LNG产业链低温实验室颁发认可证书,LNG装备的国产验证能力再下一城。 上海振华重工浮式起重机产品首获碳足迹评价证书,装备出口欧洲市场又多了一张「绿色通行证」;连云港港纯电动拖轮产业示范基地扩建项目备案,港口电动化从试点走向基地化。 把这些动态连起来看,规律就更明白了:交付的供应船开往卡塔尔,开工的箱船烧的是LNG,交付起重机的证书看的是碳足迹,扩建的基地做的是纯电动拖轮——绿色两个字,已经从宣传词变成了订单准入证。船东下单时问的不再是「你能不能造」,而是「你的船有多干净、你的装备有多低碳」。中国船厂这几年拼命补的认证、燃料、足迹这些功课,正在一个一个变成报价单上的加分项。 五、收个尾过去我们聊海工,聊的多是「把油采上来」;今天这两条动态,聊的都是「把碳存下去、把风接进来」。海洋的角色正在变:从取之不尽的矿场,变成平衡地球的调节器。1.7万吨的平台往海底封碳,20兆瓦的风机在浮体上迎风,这些工程不会出现在热搜上,但二十年后回头看,今天才是拐点。 对行业里的从业者,我想多说一句:技能树的更新速度,正在快过任何一个时期。注碳增气需要懂脱碳工艺的轮机人,漂浮式风电需要懂系泊和动态缆的结构人,碳足迹认证需要懂标准体系的商务人。老手艺没有过时,只是被装进了新赛道——平台还是那些平台,管线还是那些管线,变的只是把它们组织起来的目的。跟上的人吃红利,观望的人等下一轮。 最后交代一句写作之外的心里话。国庆假期里写这两条新闻,越写越觉得踏实:别人放假,船厂的平台在调试,浮箱在吊装,码头在交付。这个行业没有淡季,海上的进度条从来不因为日历停一停。所谓国运,拆开看就是无数个工地和船坞里不歇气的日常。假期的海水按下了我们自己的暂停键,但中国海工的进度条,一直在走。 |

 关注公众号
相关侵权、举报、投诉及建议等,请发 E-mail:gkket@qq.com
Powered by Discuz!
X5.0
© 2001-2026 Discuz! Team.|苏ICP备2026023666号-2| 苏公网安备32131102000971号