希腊船东 SwissChemGas 向恒力重工下单 2 艘 93000 立方米超大型氨运输船,2028 至 2029 年交付,造价未披露。单看这一笔不算大新闻,但把它放进全年数据里就有点意思了:今年前 7 个月全球 40 艘 VLAC 订单,中国船厂拿走 26 艘,头一回在数量上反超韩国;而按运力算,VLGC/VLAC 的订单量与现有船队之比已经升到 44.5%。 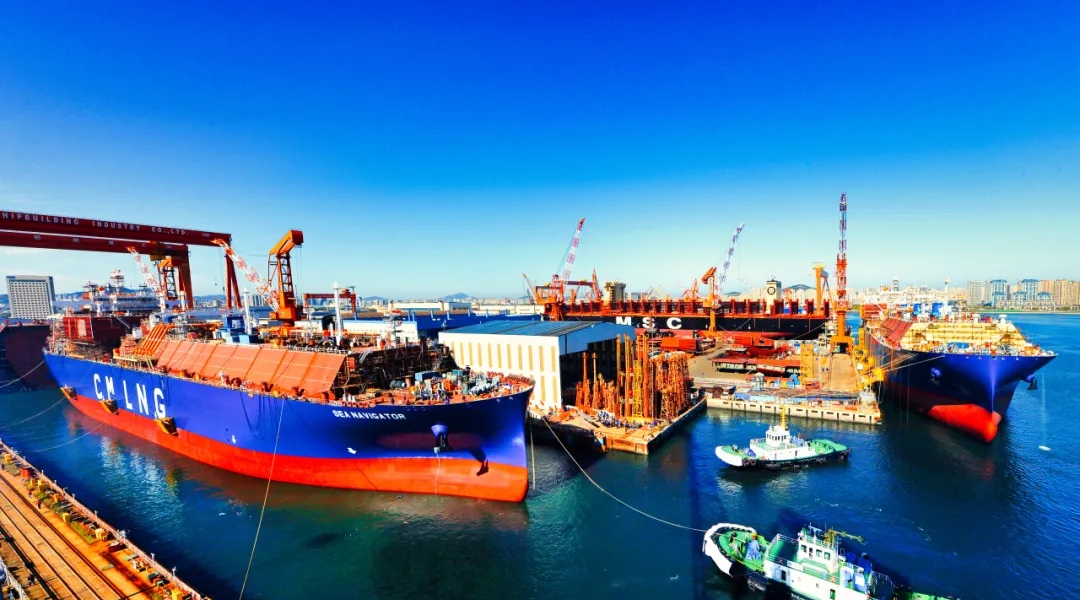 一、这笔订单本身:船东、船厂、还有一句「尚未确认」先看订单本身。船舶经纪消息称,液化石油气贸易商兼船东 SwissChemGas 已向恒力重工下单 2 艘 93000 立方米超大型氨运输船(VLAC),预计 2028 年至 2029 年交付,造价未披露。恒力重工与 SwissChemGas 双方均未确认该笔订单。 船东的来路值得看一眼。SwissChemGas 成立于 1997 年,前身是 SwissGas,隶属于希腊航运公司 SwissMarine——后者的主业是干散货运输。这家公司曾缩减 LPG 贸易业务,2016 年重新组建并恢复运营。一家做干散货起家的希腊公司,绕回了气体运输这条线上,这个动作本身就是信号。 船厂这头,恒力重工已经在 VLAC 领域形成了批量接单能力。按恒力重工公布的数据,2026 年前 7 个月,全球船东共下单 40 艘 VLAC,中国船企承接 26 艘、占 65%,韩国船企 14 艘、占 35%——这是中国船企在 VLAC 订单数量上第一次反超韩国;同期恒力重工以 14 艘订单位居全球单一船厂首位。 更猛的是节奏。10 月 11 日,恒力重工宣布一周内签订 11 艘 VLAC,涵盖 88000 立方米、90000 立方米、93000 立方米三种规格。单周签约量超过今年前 7 个月订单总量的四分之一,这个速度放在任何一家船厂身上都不常见。 所以今天这 2 艘的意义不在数量,在于它是不是「新增」。如果 SwissChemGas 的这 2 艘属于 10 月那批之外的新订单,恒力在 VLAC 上的订单储备又要往上抬一格;如果只是此前签约的最终落定,那它更接近一次补录。经纪消息与船厂公告之间那层「未确认」,多数时候就差在这一点上。 再说 93000 立方米这个数字。气体船的容积到了这个量级,已经是 VLGC/VLAC 里的顶格尺寸,一艘船装的是几十万桶当量的液氨。船越大,单位货的运输成本越低,但对港口、接收站、液货舱材料的要求也越高——这是典型的规模换成本,代价是灵活性。 交付期定在 2028 至 2029 年,这个节奏很标准。气体船从签合同到交船通常就是两到三年:设计定型、液货舱材料采购、围护系统施工、气试,每一步都省不了。船东现在下单,赌的是 2029 年前后的运价,不是今年的行情。 还有个细节值得留意:93000 立方米这个规格,恒力在 10 月那批 11 艘里已经做过。88000、90000、93000 三种规格同批签,说明它的设计已经做成了可调的系列——同一套基本设计改容积,比改船型便宜得多,这也是船厂能快速放量的前提。 还有一层容易被漏掉:93000 立方米不是只有一种船。同样是这个容积,做 LPG 和做液氨,液货舱的设计、材质、制冷方式、泄漏检测都不是一套东西。签的是 VLAC,交付的就是一套为氨准备的系统,后面想改运丙烷,没那么容易。 二、44.5% 这个数字,才是这轮故事的钥匙市场层面的数据比单笔订单更能说明问题。克拉克森 10 月中旬的报告称,2026 年 LPG 运输船新造订单有望以 850 万立方米的签约运力创下历史纪录。 船舶经纪 Banchero Costa 的数据则更细:2026 年 1 月至 9 月,全球船东共下单 84 艘 LPG 运输船,其中 68 艘是 VLGC/VLAC,其余为中小船型。而按运力计算,VLGC/VLAC 的订单量与船队规模之比已经升到 44.5%。 44.5% 是什么概念?意思是未来两三年内,这个细分市场的运力要凭空多出将近一半。造船订单是透明的,交付时间是可以倒推的——2026 年签的船,绝大多数落在 2028 到 2029 年交付,那两年会是什么光景,现在就能画出个大概。 这不是唱衰。运力增长本身是中性的,关键看需求跑不跑得动。如果氨的贸易量在这两年里同步起来,44.5% 就是提前布局;如果需求没跟上,那就是一批船东在同一时间、同一个价格区间,把自己的运价砸下去。航运史上这样的剧本演过很多次,主角每次都不一样。 那氨的需求为什么会起来?说到底是三条腿走路。第一条是化肥,合成氨是氮肥的原料,这条线几十年没大变过,是基本盘。 第二条是氢载体。氨的含氢量按体积算比液氢友好得多,常压下零下 33 度就能液化,而液氢要零下 253 度。把绿氢做成绿氨再运,是目前跨洋运氢最现实的一条路——这也是为什么澳大利亚、中东、南美那些光照和风光资源好的地方,这两年拼命上绿氨项目。 第三条是燃料。船用燃料从高硫油往低碳走,氨是少数能做到零碳燃烧的选项之一,主机厂已经有成熟机型。但燃料这条腿目前最虚:全球能加注氨的港口屈指可数,接收和加注基础设施的投资还没跟上,船东下单买氨燃料船,多数是给 2030 年之后的合规要求提前占位。 中国船厂能在这个船型上反超,靠的不是某一项技术。VLAC 的核心是围护系统和液货舱,这部分多年来一直握在少数几家手里;中国船厂的做法是先把 VLGC 做熟,再把氨的安全系统吃透,一步步挪到 VLAC 上。先跟跑、再并跑、最后比交付,这条路在散货船和集装箱船上走过,气体船正在重走一遍。 但韩国船厂并没有退。它们在大型 LNG 船上的优势还硬,VLAC 这种「LPG 加氨」的中间品类,战略优先级本来就排在后面。数量上的反超,不等于价值上的反超——按单船造价算,最贵的那批气体船还在韩国手里。这一点得说清楚,否则容易自我感觉太好。 三条腿里两条已经站稳,一条还在等基础设施——这就是氨运输船订单能在这个时点爆发的真实原因。不是氨突然变便宜了,是规则开始给碳排放定价了。 基础设施这块还能多说一句。氨的接收站不是把 LPG 的罐子换个牌子就行:材质要抗应力腐蚀,密封要防毒,消防要按有毒气体设计,周边还得做疏散半径评估。一套接收站从立项到投用,时间比造船长得多。这也是为什么船可以先造出来、货却不一定马上有。 这里得说清一个常被混淆的点:VLAC 不是 VLGC 换个名字。氨的常压沸点约零下 33 度,丙烷约零下 42 度,丁烷接近零度,制冷量和再液化系统的匹配完全不同;更要紧的是氨有毒,泄漏检测、通风、应急切断、船员防护,整套安全系统的规格比 LPG 高一档。同一家船厂能造 VLGC,不等于能顺手造 VLAC,这也是为什么全球能批量接 VLAC 的船厂一直就那么几家。 三、彩蛋:扬子江船业的手持订单,排到了 2031 年同一天,扬子江船业发了三季度业绩报告,数字比单笔订单更有分量。截至 2026 年 10 月 31 日,新签订单 87 艘、总价值 69.8 亿美元,约合人民币 466 亿元,达到其年度订单目标 45 亿美元的 155%;交船 47 艘,完成年度 58 艘目标的 81%。 手持订单更值得看:285 艘、1265 万修正总吨、价值约 263 亿美元,约合人民币 1754 亿元,交船期已经排到 2031 年,手持订单与合同价值双双创历史新高。 船型结构也不难看:集装箱船 173 艘、油轮 44 艘、散货船 43 艘、气体船 25 艘;按订单价值计算,清洁能源新船占比约 67%。气体船只有 25 艘,但它是从零长出来的——几年前这条线在扬子江的订单表上几乎还是空白。 顺便说个口径问题。清洁能源订单占比 67%,按的是订单价值而不是艘数。这个算法值得学:一艘 24000TEU 的 LNG 双燃料箱船,价值抵得上十几艘散货船,只看艘数,会严重低估结构变化。 还有个细节值得对上今天的主线:扬子江 1 至 10 月新签的 3 艘气体船里,有 2 艘是 88000 立方米 VLAC。恒力、扬子江两家民营船企同时在 VLAC 上接单,说明这已经不是某一家船厂的单点突破,而是整个中国造船业在这个船型上形成了产能。 四、顺手记几条今日动态江南造船交付一艘 99000 立方米超大型乙烷运输船。乙烷运输船(ULEC)是气体船里门槛更高的品类,液货舱要维持零下 90 度左右,围护系统的材料和焊接工艺都是硬骨头。能造 ULEC 的船厂,全球一只手数得过来。 江南这条 ULEC 还有个背景:99000 立方米是目前乙烷运输船的顶格尺寸,而乙烷的需求来自美国页岩气——这型船是为一条特定的贸易流造的,跟 VLAC 押注绿氨的逻辑完全不是一回事。同样是气体船,命运跟着不同的产业走。 润邦海洋斩获南美船东一艘三用工作船(AHTS)订单。AHTS 是海工支援船里的主力,靠的是大功率拖拽和动力定位能力,这类订单通常跟着海上油气开发的投资周期走。南美船东下单,说明那边的海上项目在动。 泰国宏海箱运新增 2 艘 9200TEU 集装箱船订单。东南亚船东在自有运力上持续加码,区域内的支线与干线边界正在变得模糊。 704 所成为国际智能航运联盟创始成员,是其中唯一的船舶科研单位。智能航运这件事,最后拼的是标准和规则,谁在联盟里,谁就有机会写规则。 巴拿马运河再次上调船舶日通行量。运河的通航能力恢复,对集装箱和中小型气体船的航线安排是利好——但 VLAC 这个级别的船过不去运河,它们走的是好望角和苏伊士。 五、收个尾:三个可以盯的指标把这几天的事串起来看,主线其实很清楚:中国船厂在高端气体船上,从「能造」走到了「批量造、按时交、还能挑船型」。VLAC 数量反超韩国是一个标志,但它只是结果。 如果要继续跟这条线,我建议盯三个数。一是 VLGC/VLAC 的一年期期租租金,它决定新船交付之后有没有活干;二是 2028 到 2029 年的交付密度,如果订单都挤在那两年,运价会先于需求见顶;三是全球绿氨项目的投产节奏,这是唯一能消化 44.5% 新增运力的东西,其他的都是猜测。 回到开头那 2 艘船。造价没披露,其实也不重要。真正值得记的是船东的国籍与出身——希腊公司、干散货起家、绕回气体运输。当跨界的钱开始往一个船型里涌,说明这个船型的账已经被算过一遍了,而且是别人替你算的。 还有一点是这几年看下来的体会:航运的周期从来不靠新闻推动,靠交付表推动。新闻一天三条,交付表三年才动一次。盯新闻容易焦虑,盯交付表才能判断。 最后留一句。造船是典型的長周期行业,今天签的合同,三年后才见真章。订单能证明船厂的能力,证明不了船东的判断。一边是船台排到 2031 年,一边是订单比船队 44.5%——这两句话都是真的,只是说的不是同一件事。 |

 关注公众号
相关侵权、举报、投诉及建议等,请发 E-mail:gkket@qq.com
Powered by Discuz!
X5.0
© 2001-2026 Discuz! Team.|苏ICP备2026023666号-2| 苏公网安备32131102000971号