地中海航运把船队和在建订单加在一起,突破了一千万TEU——相当于全球每五只集装箱,就有一只挂在它的船上。这周它又在外高桥追加3艘21000TEU巨轮,单船造价2.25亿美元。有人看到运力过剩的隐忧,有人看到班轮帝国的护城河。这篇笔记带你拆一拆:超级订单背后,船台和海运到底在下什么棋。 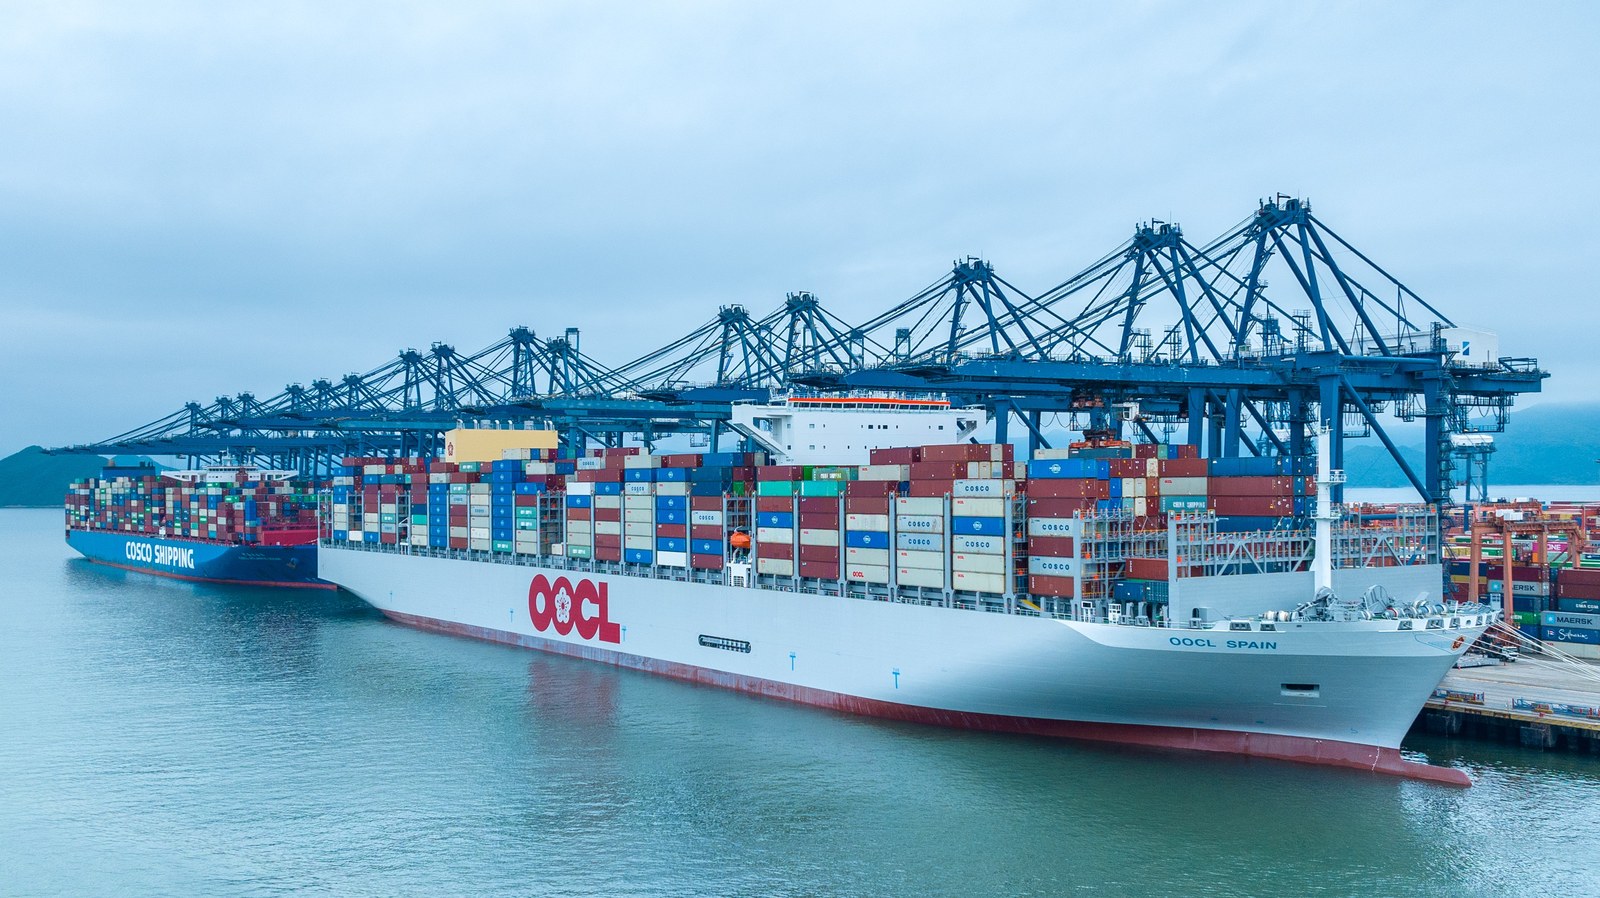 一、主事件深挖:三艘巨轮,45亿的一小步据市场消息,地中海航运(MSC)近日在外高桥造船追加3艘21000TEU超大型集装箱船,预计2028年7月至2029年末交付。该规格新船市场价格约2.25亿美元,照此估算,这笔订单总价值约6.75亿美元,约合人民币45亿元。 单看3艘,数字并不惊人;放进 MSC 的新造船计划里,才知道这只是冰山一角。近半年来,这家班轮巨头在超大型集装箱船上的投资已超过100亿美元:前几天刚在恒力重工一口气下单20艘24000TEU,总造价近50亿美元,2029到2030年交付。 Alphaliner的数据把 MSC 的体量摆上了台面:截至2026年10月底,其运营船队约747万TEU,占全球班轮运力的21.5%;在建订单约337.9万TEU,占全球集装箱船订单的45.2%。两项相加突破1000万TEU——全球班轮史上第一次有公司摸到这个量级。 这意味着什么?全球每五只海上漂的集装箱,就有一只归 MSC 管;而全球在建的箱船订单,将近一半挂的是 MSC 的名字。它不只是在买船,它是在提前锁定未来十年的航线话语权——运力在手,运价谈判桌上就不可能有对手的座位。 再看承接方。外高桥造船今年公开的新船订单已超过50艘,涵盖集装箱船、油轮、FPSO船体和邮轮项目,交船期已经排到2030年。大型船台的档期比春运火车票还紧,这也解释了为什么 MSC 要提前三年下单——现在不占船台,将来有钱也排不上。 对船厂而言,这种订单是妥妥的「确定性生意」:首付款到账、排期锁定、建造周期长达两年以上。而对中国船厂来说, MSC 把恒力重工、外高桥同时纳入供应体系,也说明头部班轮公司已经开始按「中国产能」来规划自己的船队曲线——这是比任何一纸订单都更长期的背书。 21000TEU是一个什么概念?这种船型全长接近400米,比四个标准足球场拼起来还长,甲板上下能塞进两万多个标准箱,满载一船货物够一座中等城市用上一个月。为了让这个钢铁巨无霸满足碳排放规则,新批次普遍要预留甲醇或LNG双燃料改装空间,还要装上脱硫塔、岸电接口和能效监测系统——巨型化和绿色化两道命题,正同时压在船厂的图纸上。 外高桥能接住这批巨轮,靠的也不是运气。作为中国最成熟的超大型箱船建造基地之一,它在同系列船型上已经交付了几十艘,工法、供应链和工人队伍全部沉淀到位。业内有个说法:造这种船,第一艘是爬坡,第二艘是平跑,第三艘开始赚钱——MSC 追加的正是让外高桥「平跑」的续单,双方各取所需。 二、背后行业逻辑:运力军备赛,还是周期顶部信号一件事有两面。MSC 的千万箱版图很风光,但市场立刻会问:全球贸易真的需要这么多运力吗?红海绕行、关税博弈、消费放缓,2026年的海运需求并没有什么爆发性故事,运力却在以两位数增长。 历史经验值得警惕:2020到2022年海运超级周期里,班轮公司赚得盆满钵满,随后运价腰斩、部分航线跌破成本线。运力订单从下单到交付隔着三四年,等船下水时,市场往往已经不是下单时的市场——这正是造船业「好年景埋雷、差年景收账」的经典剧本。 但 MSC 大概不这么想。对它而言,造船逻辑和炒家不同:新船更省油、更符合碳排放新规,旧船到期退役,运力结构必须滚动更新。碳排放监管越严,老船的隐形成本越高,大船队反而成了合规优势。这笔账不能只看运价,还要看环保法规的倒计时。 还有一个容易被忽略的变量:船台产能本身成了稀缺资源。全球能造两万箱级巨轮的船台屈指可数,中国占了大半。当船位比船价更难抢,先下单的人买的不只是船,还有排他性的交付时间。MSC 提前把2030年前的船台占满,等于顺手锁死了竞争对手的扩张空间。 所以这场军备赛,与其说是赌需求,不如说是一场以合规和船位为筹码的卡位战。至于运价波动?班轮巨头的资产负债表,扛得住几个冬天的震荡——扛不住的是那些中途想上牌桌的小玩家。 再看全球订单簿的整体水位。截至今年三季度,全球新造船订单占现有运力的比例仍然处在历史高位区间,其中集装箱船订单集中在两万箱级和支线新能源两极。行业机构多次提示部分船型存在运力过剩风险,但也承认一个事实:本轮订单的主流是合规更新,而不是盲目扩表——和2008年金融危机前的「谁都能借钱造船」完全不是一种狂热。 老船退役这条线同样关键。国际海事组织的EEXI和CII碳强度规则已经全面执行,评级不达标的船舶要么降速航行、要么改装、要么提前报废。市场估算,未来五年全球船队里有超过一成运力面临退役或降级。MSC 的巨轮下单潮,某种程度上就是抢在退役潮前面换装——新船多下一条,老船就能早退一条,净运力的增幅远没有订单簿看起来那么吓人。 联盟格局也在暗中变阵。2M联盟解散后,MSC 单飞布局自有网络,东西干线挂港自主权完全握在自己手里。这条逻辑线要读懂:班轮公司之间的竞争,已经从「拼船」升级为拼端到端物流网络——码头、堆场、内陆运输都要自建,船队只是这张网最显眼的那一层。 三、彩蛋:FPSO也玩起了「批量建造」同一天还有一条容易被忽略的消息:招商船舶海门基地举行SEPAT FPSO项目上部模块钢板切割仪式,上部模块正式进入建造阶段。 上部模块是浮式生产储卸油装置(FPSO)的核心,承担油气处理、气体压缩等关键工艺,对工程设计、设备集成和建造质量的要求极高——它相当于把一座海上炼化厂压缩到一片甲板上。 更值得注意的是项目背景:这是 OceanSTAR 基于「一次设计、批量建造」理念开发的标准化船体设计的第三座FPSO,采用多点系泊,作业水深约70米,日处理液体能力不低于3万桶,还将配备气体注入、气举及未来的注水系统。 从5月签EPC合同、7月首次切割钢板,到10月上部模块开工,节奏一路往前赶。海工装备正在从「一船一议」的定制时代,走向像造集装箱船一样的系列化时代——设计复用降低成本,批量建造压缩周期,这是海洋油气开发降本的关键一步。 集装箱船在卷规模,FPSO在卷标准化,两条赛道指向同一个结论:谁能把交付周期做短、把质量做稳,谁就能接住下一批订单。中国船厂在这两条线上都站住了身位。 往大了看,FPSO标准化背后是深海油气开发的资本开支回暖。国际油价中枢仍在高位,巴西、圭亚那、西非的深水项目一个接一个上马,FPSO租赁与建造市场已经排起长队。海工这轮景气的底层不是炒作,而是真金白银的开发计划。招商工业手握标准化船体方案,等于握住了「海上油气工厂」系列订单的门票——第三座只是开始,只要油价和开发节奏不急转弯,后面还有第四座、第五座。 对从业者的启示也很直接:海工行业的用人需求正在从「单项目定制」转向「系列化量产」,会做首制船的人值钱,能把首制船经验复制成批量交付的人更值钱。船厂、设计院、设备商都一样——标准化时代的竞争力,就是把不确定性一个一个关进流程里。 四、顺手记几条今日动态Wallenius Wilhelmsen拿下十亿美元级汽车运输长约,滚装航运的景气周期还在延续,车企出海的物流需求实打实。 9月中韩船企接单数据出炉,新船订单继续向中韩两地集中;江苏海丰造船获6+2艘114000载重吨LR2型油轮,韩通、新大洋各接散货船大单。 海油工程斩获卡塔尔MM EPIC2项目,同时发布2026年三季报——中东海洋工程市场的订单池,中国工程公司正在加速渗透。 钻井平台穿刺事故致3人死亡的消息令人痛心,海上作业的安全红线永远排在业绩前面;事故调查结论出来之前,相关作业方都值得自查一遍流程。 新时代造船交付一艘112500吨LNG双燃料动力油船,双燃料渗透率继续走高——绿色燃料改装与新造双燃料船,正在成为船东换船的默认选项。 再补一条低调但重要的:中国船厂的交付节奏普遍提前,多家船企今年以来交船周期比合同期缩短一到三个月。别小看提前交船——对船东是提前一天创收,对船厂是船台周转率提升,「快」本身就是中国造船业最被低估的竞争力。 五、收个尾一千万TEU是什么概念?如果把 MSC 的船首尾相连,可以从上海排到洛杉矶还有富余。这个数字背后,是全球贸易的筋络、中国船台的档期,还有一场没有硝烟的卡位战。 有人问:巨头的仗,跟普通人有什么关系?关系其实很近——你网购包裹里那点运费、港口边新开的岗位、船厂车间里年轻人拿到手的工资,都是这条产业链末端的涟漪。船台的每一根龙骨,托起的不只是钢铁,还有成千上万个饭碗。看懂这个链条,才算真的看懂了新闻里的数字。 对行业里的人来说,看懂 MSC 的下单节奏,比预测下周运价更有价值——船东用真金白银投票的,永远是自己对十年后的判断。 而对旁观者,记住一件事就够了:当你看到巨头疯狂扩张时,别急着跟风叫好,先问一句——它赌的是需求,还是别人的船台。下回再见。 |

 关注公众号
相关侵权、举报、投诉及建议等,请发 E-mail:gkket@qq.com
Powered by Discuz!
X5.0
© 2001-2026 Discuz! Team.|苏ICP备2026023666号-2| 苏公网安备32131102000971号