10艘新船一次下订,中韩三家船厂分食,覆盖油轮三大细分市场——这家瑞士油轮船东的最新操作,把新造船市场里正在发生的两件事摆上了台面:油轮订单周期回来了,而中国船厂,正在从“备选项”变成“首选”。信号已经写在了订单簿上。 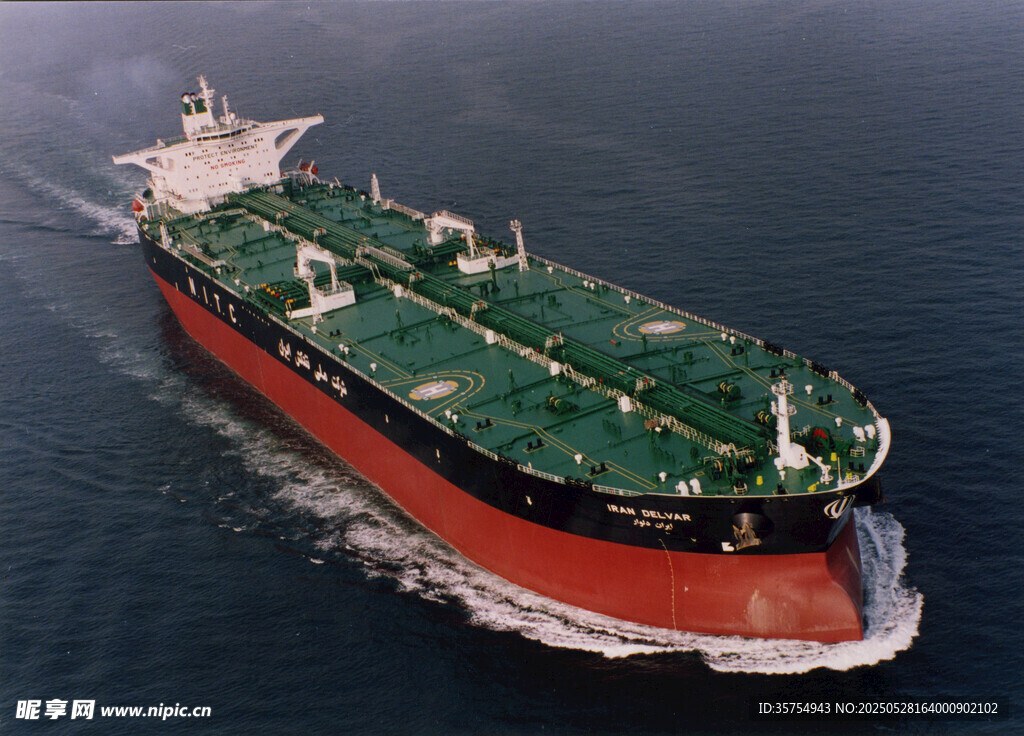 一、主事件深挖10月8日,据龙de船人消息,瑞士油轮船东/运营商Advantage Tankers确认已下单10艘新船,一口气覆盖苏伊士型油轮、阿芙拉型/LR2型油轮、MR2型成品油轮三大细分市场,由中韩三家船厂承建,且全部采用LNG双燃料预留设计。一次下单横跨大中小三个船型段,这在单一船东的订单簿里并不多见。 先看中国船厂拿到的份额。广船国际承接6艘49900载重吨MR2型成品油轮:上个月首批4艘,计划2029年第一至第四季度交付,市场预估单船造价约4500万美元;本次再增订2艘,排到2030年第一、二季度交付。6艘合计价值约2.7亿美元,将分别命名“Advantage Mission”“Advantage Modest”“Advantage Moon”等六艘“M字头”新船。 这笔订单还有个特别之处:它是Advantage Tankers进军MR型成品油轮市场的首批新造船。这家公司过去的主战场是苏伊士型油轮和VLCC,如今从大船延伸到4-5万载重吨的成品油轮,说明船东看好未来几年成品油贸易的运力需求,而不是只守着原油长航线。 大连造船则拿到2艘114000载重吨阿芙拉型/LR2型油轮,预计2029年四季度和2030年一季度交付,命名“Advantage Lucky”与“Advantage Loft”。更关键的信息是:CEO Tuğrul Tokgöz证实,这两艘新船均已与一家未具名的石油巨头签订长期租船合同。船还没造出来,租约已经落袋——这是油轮市场里最硬核的信心背书。 再看韩国侧。三星重工承接2艘15.7万载重吨苏伊士型油轮,2029年四季度交付,由三星与新加坡PaxOcean合作建造;加上此前订单,Advantage今年已向三星订造4艘苏伊士型油轮。盘点全公司的订单簿:目前共持有22艘新船,中韩船厂分别承接10艘与12艘,几乎平分秋色。 别忘了背景板:Advantage Tankers现有28艘现役船舶,交船期从2010年横跨到2026年,公司已立下目标——2030年船队规模扩至50艘。从28到50,意味着未来四年还要继续批量下单。谁能接住这泼天的订单,看的不再只是报价单,还有交期、质量与全生命周期的服务能力。 订单结构里还藏着一个小细节:Advantage在广船的6艘MR全部以“M”开头命名——Mission是使命,More是更多。船名是船东写给市场的明信片,六个M连起来,就是这家瑞士公司未来五年的扩张路线图:先进入市场,再要更多。 把10艘订单摊开看,船型梯度本身就是一份市场研判:MR2押成品油贸易的短线灵活,阿芙拉/LR2卡中间市场的通用性,苏伊士型守原油主干航线。一家油轮船东很少同时把三个船型段全部更新,Advantage这么做,等于把未来十年的船队结构一次定调——原油、成品油两条腿走路,船龄梯度错开交付节奏,运力配置的弹性拉满。 运力需求侧的逻辑同样扎实:全球炼能东移让成品油贸易半径越拉越长,俄罗斯原油折价贸易重塑了吨海里需求,一趟原本三天的短航线,如今可能要绕行半个亚洲。运距拉长直接吃掉有效运力,船东对中小型油轮的需求被悄悄放大,这正是Advantage敢在MR型上“从零开始”的底气。 二、背后行业逻辑最有嚼头的细节藏在新闻的结尾处:作为一家长期依赖韩国船厂的国际大船东,Advantage正在调整造船策略,把部分新船项目交给中国船厂。这不是一句轻描淡写的“换供应商”,而是国际船东对中国造船的一次重新定价。 逻辑一:交期就是硬通货。这一轮油轮订单潮里,韩国头部船厂的船台普遍排到了2028年之后,而中国船厂大船集团旗下的交船窗口相对灵活。对急着更新船队的船东来说,早一年交船就多一年的运费现金流。当租约已经谈妥,交期每拖一个季度,都是真金白银的损失。 逻辑二:中韩价差仍然存在。以MR2为例,市场预估广船国际单船造价约4500万美元,而韩国船厂同型船报价普遍高出一截。在船价高位的周期里,一座船台省下的数千万美元,足够覆盖船东对“首次合作”的全部谨慎。 逻辑三:中国船厂的高端油轮履历已经补齐。从大连造船的VLCC传统强项,到广船国际在成品油轮与MR型市场的多年深耕,中国船厂在油轮三大主力船型上都有成熟的批量交付记录。船东下单看的是“同型船业绩”,这一点上中国船厂已经不再需要证明自己。 再看行业大周期:全球油轮船队正在经历一轮老船更新潮,环保新规叠加船龄结构老化,让新造船需求从2024年起持续走高。而LNG双燃料预留设计几乎成了新订单的标配——今天预留、明天改装,船东花小钱买的是未来二十年的合规灵活性。谁能在双燃料技术上给出完整方案,谁就握住了下一轮订单的入场券。 对中国船舶工业而言,这类订单的象征意义大于金额意义:2.7亿美元不是天文数字,但“韩国老客户的分流”会传染。船东圈是个熟人社会,一家老牌欧洲系船东用脚投票,比任何一届造船展上的推介都更有说服力。 还有一个常被忽略的变量:汇率与配套。中国船厂所在地拥有全球最完整的船舶配套链,钢板、主机、曲轴、油漆、阀门绝大多数可以就近采购,供应链半径小意味着成本可控、抗扰动能力强。过去两年地缘冲突频发,欧洲能源成本推高了日韩船厂的上游开支,中国的配套优势被进一步放大。 当然,也要冷静看到差距。三星重工在高附加值LNG船、FPSO总承包上仍有先发优势,韩国船厂在品牌溢价与欧美船东关系网上耕耘了几十年。中国船厂赢下的是“性价比+交期”的实务局,品牌心智的攻坚战才刚刚开始——这类订单是第一块多米诺骨牌,要倒出连锁反应,还需要更多交付记录来夯实。 算一笔绿色账:加装LNG双燃料预留设计,单船成本只增加两三个百分点,却为2030年代可能落地的碳排放成本留好了退路。船东下的是两步棋:船体寿命二十年,燃料路线五十年,先用“预留”锁住选择权,等技术路线明朗再决定要不要改装。这种可进可退的订单策略,正在成为新造船市场的标准动作。 三、彩蛋:另一条动态把视角切到韩国釜山,另一条动态恰好给这个故事补了注脚:HD现代重工工会再度否决薪资协议,据报道这轮谈判涉及的涨薪总额折合约20万元人民币每人,双方依然谈不拢。韩国造船业的劳资拉锯,正在成为影响全球订单流向的隐性变量。 这背后是韩国造船业的结构性困境:订单排到数年之后,人手却严重不足,船厂只能靠加班与外协勉强消化产能;工人要涨薪,船厂要成本,政府要出口,三方博弈一年上演数轮。对船东而言,劳资不稳定意味着交期风险——同样是2029年交付,一个劳资谈判反复破裂的船厂,和一个交付记录稳定的中国船厂,天平会往哪边倾斜,不言自明。 中韩造船的这场“订单争夺战”,从来不只是技术的比拼,更是产能稳定性与产业生态的综合较量。Advantage的10艘订单只是一个小切片,但切片里能看到潮水的方向。 顺带一提,劳资问题之外,韩国船厂还在为接单结构发愁:高附加值船型虽好,但LNG船、氨燃料船的技术迭代也意味着更高的研发与培训投入,人力成本与转型成本叠加,韩国造船的盈利护城河正在变窄。 同样值得记录的还有国内的一面:恒力重工近10亿美元拿下两型8艘新船订单,民营船厂正在从“小散舾装”长成“批量大船”的主力。新旧势力同台,中国造船的厚度在增加——头部国企守高端,民营新锐冲产能,加上华东华南一批专精特新的配套厂,产业纵深比十年前厚了不止一个量级。 四、顺手记几条今日动态瓦锡兰获36套34DF双燃料发电机组供应合同——双燃料配套设备的订单密度,侧面印证了新造船市场的绿色化速度:主机还没落定,发电机组已经先行。 广船国际再获4艘1A冰级MR型成品油轮——冰级附加符号意味着可以挑战波罗的海冬季航线,国产MR船型的“技能树”还在继续点亮。 2160万美元,DDW Offshore售出最后一艘AHTS——海工辅助船市场还在磨底,老牌挪威海工船东清仓离场,一艘不留。 中集来福士获2艘7100车位LNG双燃料汽车运输船——汽车出口的运力军备竞赛还在继续,船厂手里的汽车船订单已经排成了长队。 五、收个尾一笔10艘的订单,三家船厂的分单,看似寻常的商务新闻,拆开来看全是时代的褶皱:油轮周期回来了,绿色燃料成了标配,中韩造船的天平在悄然移动,而船东的每一次落笔,都是对未来二十年航运格局的一次投票。 对中国造船人来说,最踏实的变化莫过于此:订单不用再靠“更低”,而是靠“更稳、更快、更全”去赢。交期、质量、双燃料技术、全生命周期服务——这张考卷上,中国船厂正在一道题一道题地拿分。 船台上的电光石火,终将变成海面上的千帆竞发。下一次船东换船厂的故事,主角名单里,中国名字会越来越多。 顺便预告一个后续观察点:广船国际的MR首制船2029年一季度交付,届时这家瑞士船东会不会追加订单,将是检验“中国船厂黏性”的最直接指标——好船东的复购,比任何宣传都值钱。航运是个用十年衡量一年的行业,今天焊花四溅的10艘油轮,交付时已是2030年的世界。愿那时回看今天,我们记录的不只是一笔订单,而是一个产业悄然换挡的时刻。 |
 关注公众号
相关侵权、举报、投诉及建议等,请发 E-mail:gkket@qq.com
Powered by Discuz!
X5.0
© 2001-2026 Discuz! Team.|苏ICP备2026023666号-2| 苏公网安备32131102000971号