马士基又一次把超大订单递到了中国船厂手里:至多12+12艘24000TEU的LNG双燃料超大型集装箱船,规模约55亿美元,候选船厂锁定沪东中华与恒力重工。更有意思的是路线切换——坚持了近十年的甲醇双燃料,因为基础设施迟迟不到位,被LNG替代。今年马士基已确认的34艘LNG双燃料巨轮全部由中国船企承接,中韩船厂在这一高端市场的攻守之势,正在彻底改写。 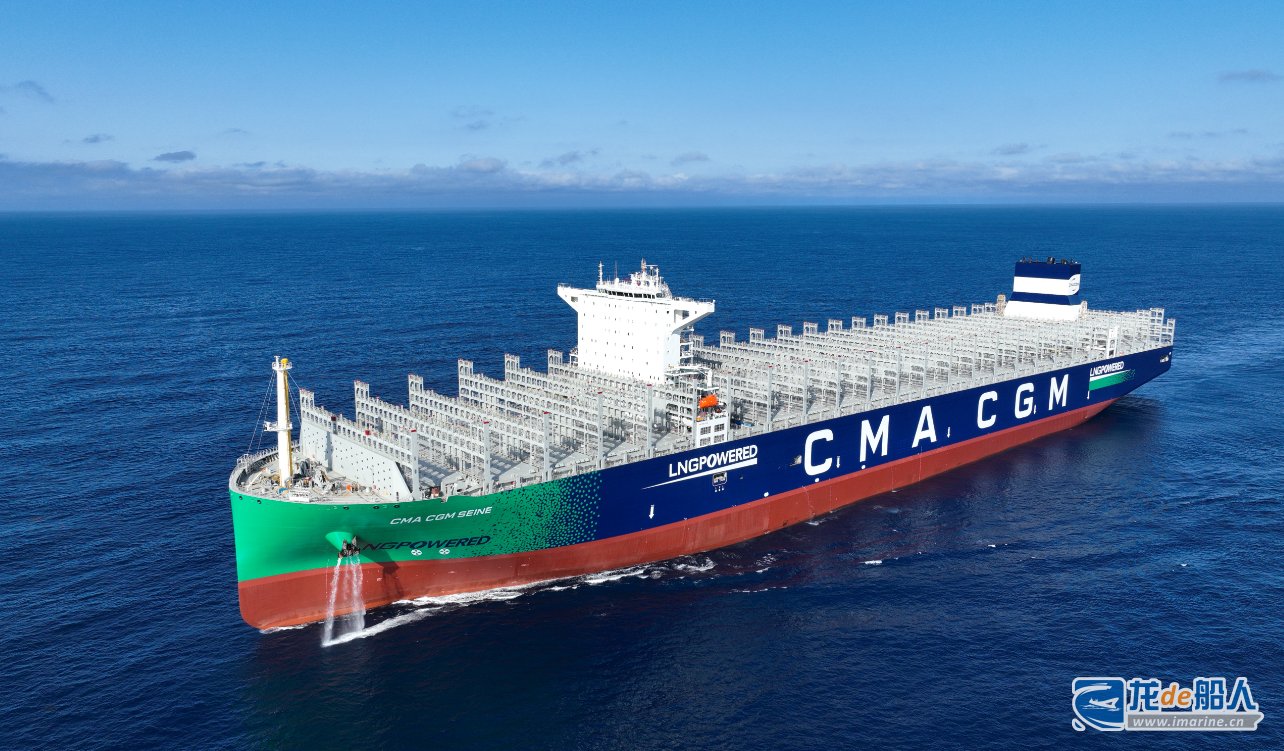 一、主事件深挖:12+12艘、55亿美元,马士基巨单进入最终协商据贸易风消息,全球第二大班轮公司马士基正与两家中国船企洽谈建造 12+12 艘 24000TEU 的 LNG 双燃料超大型集装箱船,订单规模约 55 亿美元,按当前汇率约合人民币 370 亿元,单船造价约 2.29 亿美元。候选船厂为中国船舶集团旗下的沪东中华和民营船企恒力重工,目前双方已进入最终协商阶段。 这批订单最初吸引了多家中韩船企竞标。马士基在对比中韩船企的造船技术和船价之后,把候选范围缩小到沪东中华与恒力重工两家中国船厂——这个筛选结果本身就是一份行业成绩单:在韩国船企长期垄断的 LNG 双燃料与 20000TEU 级以上「MegaMax」超大型集装箱船领域,中国船企第一次站在了终局谈判桌上。 更值得细看的是技术路线的切换。马士基过去十年高举甲醇双燃料大旗,是全球绿色航运转型的旗手;但甲醇加注基础设施建设一再延迟、成本负担过重,让这条路线的商业化进度不及预期,马士基转而选择 LNG 双燃料作为替代方案。这提醒所有行业:技术路线的胜负,从来不只是实验室里的性能对比,更是基础设施与成本曲线的赛跑。船东选船,本质是在给未来二十年的能源生态下注。 为什么是24000TEU这个级别?答案藏在集装箱航运的经济账里。超大型集装箱船的单箱运输成本随船型增大而显著下降,一艘24000TEU巨轮的燃油效率与人工摊销,比两艘12000TEU的中小船合计低出可观的一截,在运价低迷期,大船的每箱成本就是生存线。当然大船也有代价:对港口水深、桥吊高度、集疏运能力都是硬约束,只能挂靠少数枢纽港,再靠支线网络分发。马士基敢一次性规划58艘巨轮,本质上是在赌全球主干航线的枢纽港能力会跟上——这既是船队更新,也是网络重构。 把时间线拉长,这笔订单并非孤例。今年马士基已确认下单的 34 艘 LNG 双燃料超大型集装箱船全部由中国船企承接:恒力重工 20 艘 19000TEU,新时代造船 14 艘 18600TEU,预计 2029 至 2030 年交付,总造价近 66 亿美元。若最新的 24 艘再花落中国,马士基今年规划的至多 58 艘、总价值超 120 亿美元的新船项目,将全部由中国船企承接。数月前,马士基宣布调整推行十年的物流整合战略,重新聚焦海运主业,正式启动船队扩建——船东战略转向的每一分钱,最终都会落进某个国家的船台。 绿色规则的倒逼同样不可忽视。国际海事组织的碳强度指标与净零框架正在逐年收紧,2030 年前后将成为新旧燃料的分水岭,到期不达标就得降速、改装或者提前报废。船东此轮集中下单双燃料船,与其说是抢运力,不如说是抢合规生存权。每一艘双燃料巨轮的订单背后,都是一份写给未来环保法规的提前答卷。谁答得早,谁在下一个十年继续有船开;谁犹豫,谁的船队就先老去。 二、背后行业逻辑:中韩份额的逆转,是怎么发生的克拉克森的数据把格局说得很直白:2026 年 1 月至 9 月,全球新船订单总量 7071 万修正总吨、2558 艘,中国船企拿下其中 5391 万修正总吨、1995 艘,稳居绝对第一;上半年全球船东新签集装箱船订单 388 艘,约 80% 由中国船厂承揽,而曾以技术实力著称的韩国船企市场份额仅剩 15%。 逆转不是靠低价一个变量完成的。市场分析指出,马士基选择中国船企主要考虑三点:船价竞争力、更快的交船档期、以及逐渐精益的造船技术。第三点最关键——在环保型、高附加值船型上,中韩的技术差距已显著缩小,部分工艺甚至完成赶超。当「便宜」与「快」之上再叠加「好」,订单的天平就没有理由不倾斜。韩国船企当年正是靠这三件套取代日本,如今只是历史换了主角。 再把船价的账摊开看。同样一艘超大型集装箱船,韩国船厂的报价比中国同行普遍高出两成上下,人力成本、汇率、配套国产化率是三个主要差值来源。有人担心低价竞争伤害品质,但现实是:中国船厂的交付周期短了几个月,保险与质检记录逐年改善,船东的算盘从来是全生命周期成本,不是出厂价一个数字。当交船更快、总价更低、质量差距抹平,所谓的低价优势其实已经升级成了体系优势。 产能的哲学也在起作用。船市上行周期里,船东最怕的不是贵,而是等——运价高峰只有几年,交船期晚一年,赚的钱就少一年。中国船企这十年大规模扩充的产能与供应链纵深,恰好对上了这个痛点。欧洲船厂船台排到 2030 年以后,韩国三大船厂订单簿同样饱满,「有档期」本身就是竞争力,这一点在周期行业中比任何营销都好使。 对中国造船业来说,隐忧也要看清。LNG 双燃料的核心配套——薄膜型液货围护系统——过去长期被法国 GTT 垄断专利,沪东中华虽已实现突破,但高端配套国产化率的每一分提升,都还要靠持续投入。订单跑得快,配套跟得紧,这波主导地位才立得稳。 三、彩蛋:极地航线的「中国桨」,填补空白同一天还有一条容易被忽略、分量却不轻的消息:中船武汉重工研制的高冰级不锈钢螺旋桨正式研制并交付,填补了国内极地装备领域的一项空白。极地航行的船只要在冰区破冰前行,螺旋桨需要承受冰块撞击的巨大冲击载荷,对材料强度、韧性以及铸造工艺的要求远高于常规商船,过去这类产品长期依赖进口。 不锈钢螺旋桨看似只是「一个零件」,实则是极地船型国产化的最后一公里之一。随着北极航线的商业价值逐年升温,冰级船、极地科考船的需求正在放量,配套不突破,订单就永远差一口气。从船体钢板、低温钢焊材到大型螺旋桨,中国船舶工业正在把「卡脖子清单」一条条划掉——这类不起眼的突破,才是订单王座下面真正的基石。 这条新闻的更大背景是北极航线的商业化提速。北极东北航道相比传统的苏伊士运河路线,可以缩短亚欧海运距离约三分之一,省下的不只是燃油,还有二十天左右的在途时间。冰级装备的国产化,等于给中国船队拿到了这条「黄金水道」的入场券。航线每一次重构,都会重新分配全球贸易的成本红利——苏伊士如此,巴拿马如此,北极更会如此。提前把装备做出来的人,才轮得到在下一次变局里收租。 四、顺手记几条今日动态小洋山北作业区自动化码头首批设备全部到岸,进入联调联试攻坚阶段——这座与洋山四期同源的自动化码头,将继续扩充上海港的无人化产能,港口自动化的中国方案还在迭代。 船用氢燃料电池系统获型式认可,加上罗罗发动机拿到甲醇预留认证,绿色燃料的「多条腿走路」格局愈发清晰:氢、甲醇、LNG、氨,谁先建好加注网络,谁就先拿到船东的订单。 全球双燃料船舶规模突破 500 艘,绿色船队从「示范项目」进入「规模部署」阶段;Seatrium 同步拿下 5 艘浮式发电船改装订单,海工装备的能源属性越来越重。 非洲最大船厂 30 年经营权招标终止,中韩船企的角逐双双落空——出海建厂的生意,除了技术与报价,还要读懂当地的政局与规则。 还有一条隐藏主线值得点出:从沪东中华的LNG船、恒力重工的巨轮,到中船武汉的极地螺旋桨、小洋山的自动化码头,今天的四条动态其实拼出了同一张图——中国正在把船舶工业从「造得出」卷向「造得精、配得全、用得好」。船厂拿下订单只是起点,配套链、港口链、燃料链一起跟上,主导地位才算真正落袋。这盘棋的下一手,值得每个产业链上的人盯紧。 五、收个尾马士基的这笔巨单,表面上是一次采购决策,骨子里是一张信任票:把未来十几年的运输命脉,交给中国的船台。从甲醇到 LNG 的路线切换也提醒我们,行业转型没有忠诚的信仰,只有流动的账本——谁的成本曲线和基础设施先跑通,船东的订单就流向谁。 热闹之余,也要给行业提个醒:船市是典型的强周期行业,订单高峰往往孕育着下一轮过剩的种子。今天船台爆满、船价高企,意味着若干年后交付集中、运力过剩的概率同步上升。真正成熟的做法,是趁着利润期把研发投进去、把自动化改造做上去、把工人队伍稳下来,用周期高点赚的钱,去修周期低点的桥。韩国船厂当年靠高附加值船型穿越了几轮低谷,中国船厂手里的答案,应该是LNG、甲醇、氨燃料一条条技术线全都握在手里。 对造船人来说,最好的时代不是订单排满的狂热,而是高端船型不再需要反复自证的时刻。当年韩国人从日本人手里接下霸权用了二十年,如今接力棒传到了中国船厂手中。订单会波动,周期会轮回,但技术与产能沉淀下来的实力,才是穿越周期的压舱石。船台既然热了,就把每一块钢板铺好——潮水总会退去,留下的只有造船的能力。 写下这篇的时候,正好是抗美援朝七十六周年纪念日。老一辈在鸭绿江畔拼出了国家的和平环境,这一辈在船台与车间里拼产业的制高点——两个战场,同一股不服输的劲。今天的每一张订单,都是先辈们没能看到、却一直盼望的那个明天。把这股劲接住,把每一艘船造好,就是对历史最好的回答。 |

 关注公众号
相关侵权、举报、投诉及建议等,请发 E-mail:gkket@qq.com
Powered by Discuz!
X5.0
© 2001-2026 Discuz! Team.|苏ICP备2026023666号-2| 苏公网安备32131102000971号