|
|
9月份,虽然全球新造船市场的订单增速持续放缓,但中国船企以76%的市场占有率实现18连冠,韩国船企新船订单量环比激增127%,将全球市场份额扩大至21%。总体来看,中韩船企接单差距依旧显著,中国船企保持压倒性优势。
10月7日,克拉克森对外公布最新月度新造船市场数据,2026年9月份,全球新船订单量为620万修正总吨/202艘,环比(628万修正总吨)下降1%,同比(710万修正总吨)下降13%。
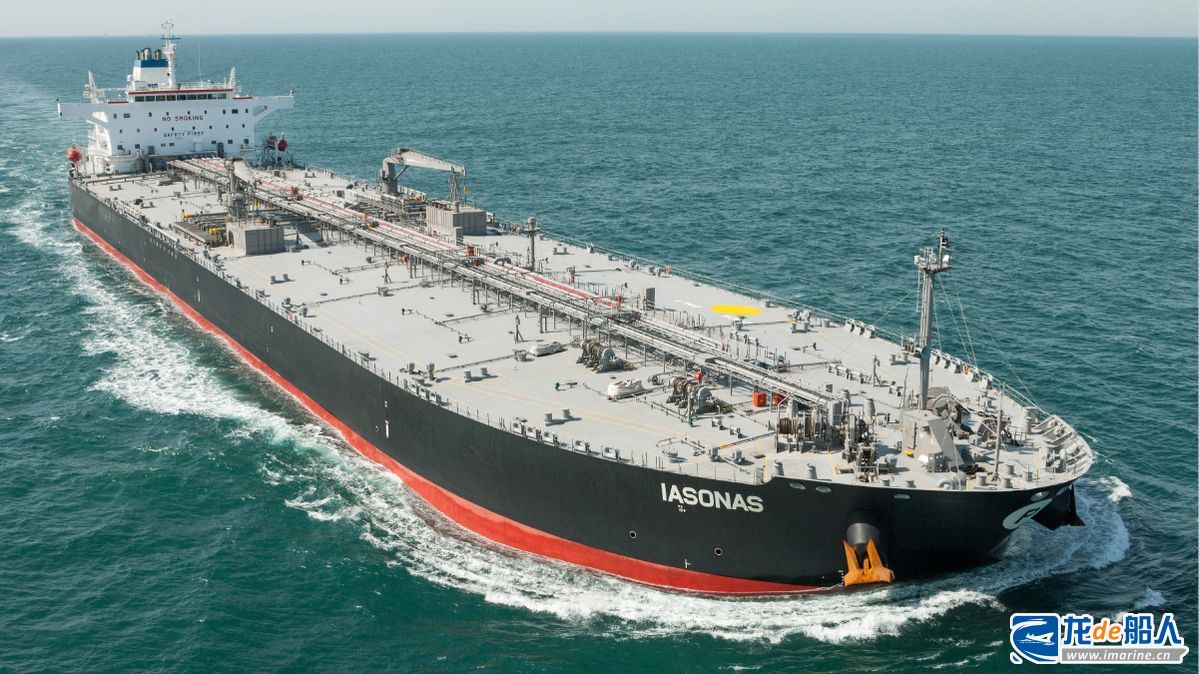
中韩订单差距缩小
按国家划分,9月,中国船企订单量为474万修正总吨/165艘,虽然订单量环比(521万修正总吨)小幅下降9%,但市场占有率76%,仍大幅领先韩国。韩国船企订单量为127万修正总吨/24艘,订单量环比(56万修正总吨)增加127%,市场占有率21%。
对比8月份中国船企85.4%、韩国船企7.3%的市场占有率,9月份中韩船企的订单差距缩小。
韩国造船业对订单量落后于中国的解释是:“韩国主要船企已确保至少三年的造船量,目前正采取订单筛选战略承接高附加值船舶,更注重质量而非数量。”
地缘政治动荡,新造船市场整体向上
受美伊冲突等地缘政治动荡影响,原油、石油产品及液化天然气(LNG)等能源运输船舶的新造需求持续增长。受此推动,2026年的新造船市场整体呈现积极趋势。
今年1月至9月,全球新船订单总量达7071万修正总吨/2558艘,同比(4513万修正总吨/1958艘)增长57%。
期间,中国船企订单量为5391万修正总吨/1995艘,累计订单量同比大增92%,市场占有率76%。韩国船企订单量为1093万修正总吨/277艘,累计订单量同比增长43%,市场占有率15%。仅从订单增长率来看,中国船企的增幅接近韩国的两倍,就订单量本身而言,中国是韩国的5倍,双方差距依旧悬殊。
全球手持订单持续增加,新造船价格指数高企
在全球手持订单方面,中国船企亦保持着绝对领先优势。截至2026年9月底,全球手持新船订单量为2.2367亿修正总吨,环比增加272万修正总吨。
同期,中国船企手持订单1.5104亿修正总吨,环比增加238万修正总吨,同比增加3994万修正总吨,市场占有率68%。韩国船企手持订单3817万修正总吨,环比增加15万修正总吨,同比增加407万修正总吨,市场占有率17%。
截至2026年9月底,克拉克森新造船价格指数录得186.59,环比(186.34)上涨0.25点。与2021年9月(151.4)相比,上涨约23%。
按主要船型划分,17.4万立方米级液化天然气(LNG)运输船的新船造价约2.465亿美元,环比上月(2.485亿美元)下降;超大型原油运输船(VLCC)的新造价格约1.31亿美元,环比持平;超大型集装箱船(22000TEU-24000TEU)的新船造价约2.485亿美元,环比(2.54亿美元)下降。
来源:龙de船人
链接:https://www.imarine.cn/248473.html |
本帖子中包含更多资源
您需要 登录 才可以下载或查看,没有账号?立即注册
×
|
 关注公众号
 苏公网安备32131102000971号


 发表于