|
|
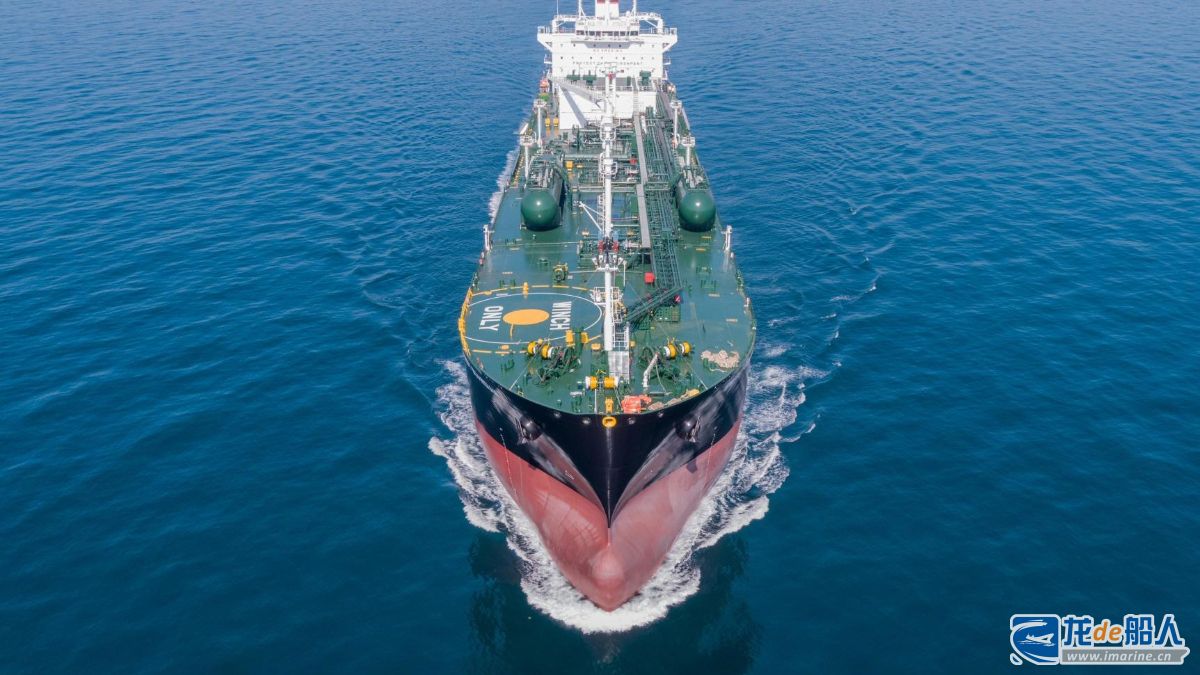
全球液化石油气(LPG)运输船订单持续激增,引发市场对未来四年供需失衡的担忧。
航运情报与数据机构Anfil Gas在最新季度报告中指出,全球船东已下单178艘超大型液化气运输船(VLGC)/超大型液氨运输船(VLAC),相当于现有船队规模的39.6%。年初至今,VLGC/VLAC市场新增103艘确认订单,占订单总量的58%,相当于现有船队规模的23%。
VLAC短期难以“分流”
Anfil Gas认为,短期内液氨贸易规模难以快速增长,无法吸纳大批VLAC转投液氨运输市场,这一局面至少在未来十年内难以实现。鉴于当前VLGC/VLAC手持订单的交付周期已排至2030年,该机构认为:“立足现实而非乐观假设,预计这批新船将全部投入LPG货盘竞争。”
从需求端来看,全球LPG出口产能正稳步释放。Anfil Gas认为,美国是本轮产能扩张的主导力量,预计2028年至2029年将陆续投产约4000万吨/年的新增出口产能;海湾地区紧随其后,预计2030年至2031年前后新增近2000万吨/年的出口产能;加拿大预计到2028年投产约250万吨/年的出口产能。
Anfil Gas强调,上述数据仅包含已落地项目,美国、阿根廷、加拿大另有多座出口终端处于规划阶段或临近最终投资决策(FID)。
测算:需求163艘vs交付218艘
基于已确认的出口设施规模,同时假设货运流量回归正常水平,Anfil Gas测算新增LPG供应将带来约191艘VLGC的运输需求。但该测算的前提是船队利用率达到100%,因此Anfil Gas认为,采用更贴合市场的85%利用率假设更为合理,对应运力需求约163艘。
而2026年至2030年期间计划交付218艘新造船VLGC,两者相比将出现约55艘的过剩运力,“这是不容忽视的供需失衡”。
Anfil Gas同时分析了巴拿马运河能源走廊管道项目的潜在影响。该项目预计2027年底作出FID,管道及配套终端计划2030年前后投入运营。Anfil Gas解释称:“项目落地后将有效消除运河拥堵造成的延误并缩短航程,改变当前依赖运河通行的航运效率格局”。
三条潜在缓解路径
针对未来四年VLGC市场可能面临的严峻挑战,Anfil Gas在报告中列出三条潜在缓解路径:
一是新船订单增速放缓有助于遏制船队扩张,但考虑到当前的订单体量,这不足以化解供需失衡风险。
二是加速淘汰老旧运力。Anfil Gas预估,若针对伊朗LPG的制裁解除,目前服务于该航线的56艘超龄VLGC可能会被拆解——这类超龄船舶在主流市场缺乏竞争力,也可能因船龄问题被码头拒收。
三是更多出口终端落地(FID获批)。此举将催生额外LPG运输需求,进一步消化市场新增运力。
Anfil Gas预判,2029年将是运费承压最显著的一年,2029年计划交付65艘VLGC,届时将创下年度交付新高;若所有船舶按期投入运营,将对市场运费水平造成明显冲击。
报告同时提示,如果预期中的基础设施建设出现延迟,而新船如期交付,市场压力可能提前至2028年集中显现。
来源:龙de船人
链接:https://www.imarine.cn/253647.html |
本帖子中包含更多资源
您需要 登录 才可以下载或查看,没有账号?立即注册
×
|
 关注公众号
 苏公网安备32131102000971号


 发表于