查看: 4|回复: 0

劳氏日报:2027年,集装箱船运力过剩会真正来袭吗?

[复制链接]

869

主题

790

回帖

3840

积分

版主

积分
3840
发表于 昨天 22:24 | 显示全部楼层 |阅读模式
劳氏日报官微消息,Sea-Intelligence本周表示,“集装箱航运市场的现实是,过去的经验法则已不能再被奉为圭臬,市场显然已经发生变化,原有的规律和模式也在随之改变。”

眼下,市场正呈现出一种不同寻常的局面:运力持续增加,运价却依然坚挺。

尽管胡塞武装带来的安全风险仍未消除,班轮公司却在加快重返红海,由此释放更多亚欧航线有效运力。与此同时,空班数量依然异常偏低,并未呈现以往的季节性规律。

班轮公司还在继续追加新船订单,推动本已庞大的订单规模进一步攀升。与此同时,老旧船舶拆解和运力闲置均未明显增加,租船及二手船交易活动也未见放缓。

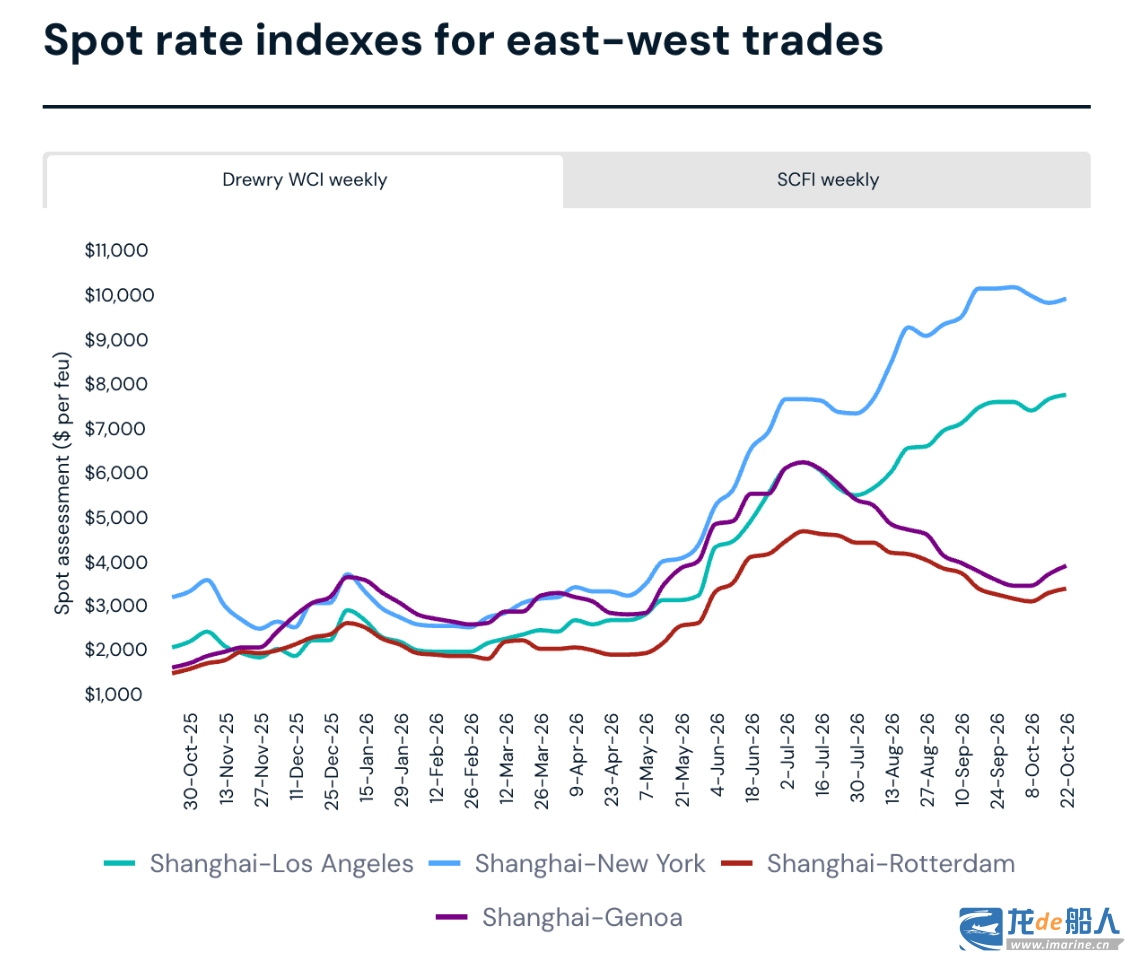
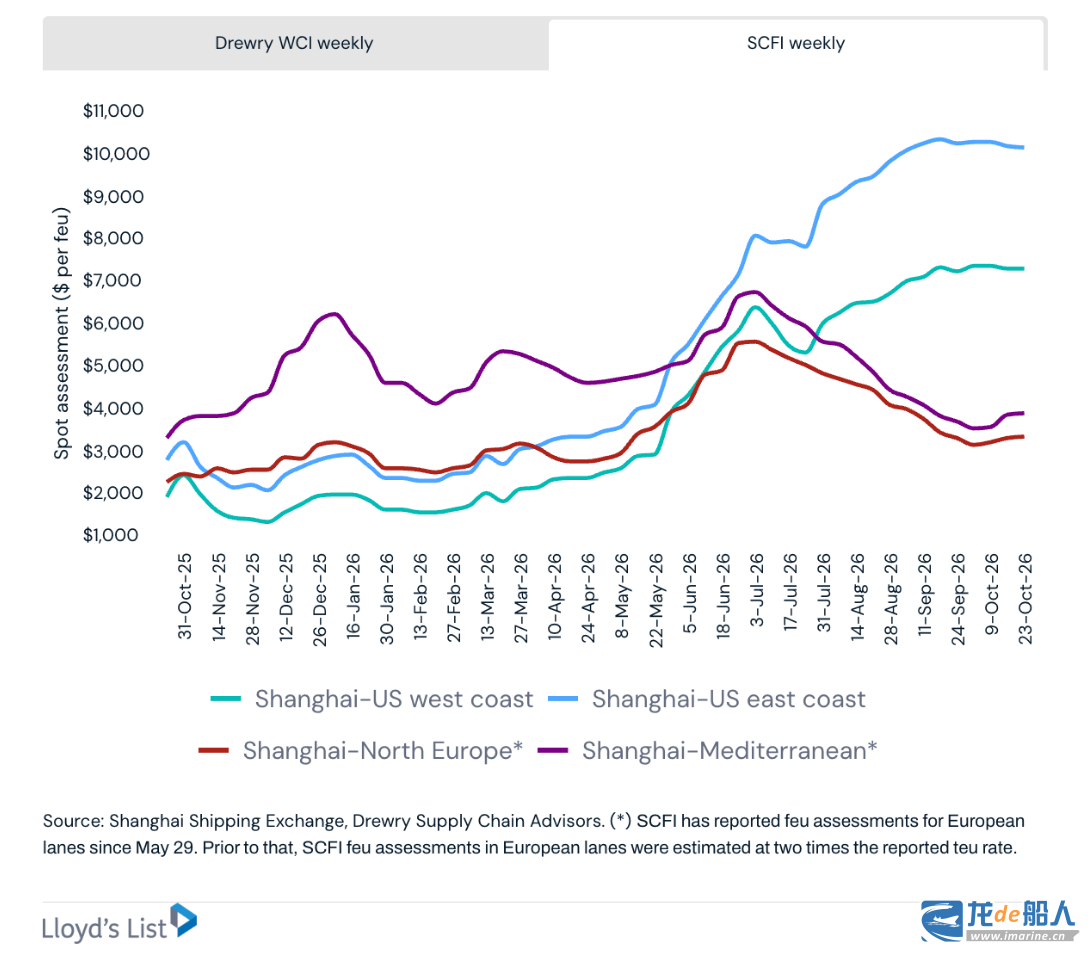
现货运价仍表现得出人意料地坚挺。跨太平洋航线运价维持在接近高位的水平;亚洲至欧洲航线运价在连续数月下跌后近期小幅回升,而按照以往的季节性规律,此时本应进入下行阶段。


Sea-Intelligence指出:“仅凭时间节点和季节性规律来判断现货运价走势,已不再具有疫情前那样的预测效力。”

重返红海进程快于预期

Sea-Intelligence数据显示,亚洲至地中海航线已有70%-80%的西行运力恢复经红海航行,东行运力的恢复比例更高,达到80%-90%。

亚洲至北欧航线方面,双向均已有40%-50%的运力重返红海。Sea-Intelligence预计,相关航线将在2027年第一季度全面恢复正常。

Linerlytica的统计显示,亚洲至欧洲的52条西行航线中,已有30条恢复经红海航行;57条东行航线中,也已有32条重返红海。下个月,东西两个方向还将分别有两条航线恢复经红海航行。

德路里集装箱研究高级经理Simon Heaney周一在一场演示中表示:“班轮公司重返苏伊士航线的速度,远远快于我们的预期。”

德路里预计,到2027年2月,苏伊士运河通行量将恢复至正常水平的80%。

“我们认为,这一比例将维持至2030年,因为班轮公司仍希望保留一定的灵活性,以增强航线网络的韧性,”Heaney说。部分航线将继续绕行好望角,作为应对胡塞武装可能发动袭击的“备用通道”。

不过,Heaney指出,如果只是比较经苏伊士运河与绕行好望角的航次成本,班轮公司如此迅速地重返苏伊士航线并不容易解释。

“由此带来的额外经济收益少得出人意料,尤其是考虑到任何针对集装箱船的袭击都可能引发严重的公关危机。在我们看来,其下行风险相当大。”

Heaney认为,班轮公司加快重返红海,可能是四方面因素共同作用的结果。

首先,恢复经苏伊士运河航行确实能够节省一定成本,但这“不太可能是首要动因”。

其次,时间本身对班轮公司具有重要价值。“航程缩短意味着昂贵的船舶资产每年可以执行更多航次,维持每周固定班期所需的船舶数量也会相应减少。”

第三,重返红海有助于提高航线网络的完整性和可靠性。

“绕行好望角意味着航程更长,船舶也会更多地暴露于极端天气,由此形成延误风险的累积效应。班轮公司可能愿意承受曼德海峡较为集中的安全风险,以减少数量更多、但相对常见的运营风险。”

第四,竞争压力也促使班轮公司跟进。Heaney将其形容为一种“竞争性囚徒困境”。

“如果一家班轮公司恢复经苏伊士运河航行,而另一家仍然绕行好望角,前者就能以相近的价格提供大幅缩短的运输时间,从而迫使竞争对手跟进。”

订单量创2009年以来新高

德路里预计,全球集装箱船队净运力将在2027年增长8.8%,2028年增幅将扩大至12.1%,2029年仍将增长10%。

与此同时,红海航线恢复也将释放大量有效运力。德路里预计,2027年红海复航将释放160万标准箱运力,新船交付则将带来230万标准箱的运力增量。

尽管运力过剩的警告不断,船东的订船热情却丝毫未减。

“对于德路里等机构有关运力过剩即将到来的警告,船东似乎完全不为所动,”Heaney表示。目前,集装箱船订单量已达到1,550万标准箱,相当于现有船队运力的45%,这一比例创下2009年以来的最高水平。

他指出,上个月是有记录以来新船订造最活跃的月份之一。

“直到最近,订造活动仍主要集中在较小型船舶。但在过去几个月里,市场对大型船舶的兴趣强势回归。”

Heaney解释称,此前订造重点集中于小型船舶,主要是因为相关船队老化程度更高,更新需求也更加迫切。如今,市场重新将目光投向超大型船舶,说明规模经济仍是班轮公司的重要考量。

在谈及订单规模持续扩大的原因时,Heaney表示,这在很大程度上源于班轮公司之间的竞争。

“头部班轮公司之间的竞争不仅体现在运价上,也体现在航线网络规模和单位成本上。”

“如果一家班轮公司停止投资,而竞争对手不断引进更加节能的新一代船舶,那么进入下一个十年时,前者的船队竞争力就可能落后。对班轮公司而言,投资不足的代价,或许比增加部分过剩运力的代价更大。”

Heaney总结称:“对单个班轮公司而言理性的选择,最终可能损害整个行业的利益。”

德路里:2027年将是“痛苦的开始”,2028年形势更严峻

自疫情带来的市场红利于2023年消退以来,包括德路里在内的分析机构便不断警告,集装箱航运业将面临运力过剩。

然而,疫情繁荣过后的“宿醉”至今仍未真正显现。班轮公司继续保持较高盈利,疫情期间积累的巨额现金储备也依然充足。

这背后既有供给端的支撑,也有需求端的助力。地缘政治风险造成的航线网络低效,以及亚洲港口拥堵,吸收了部分运力;与此同时,市场需求强于预期,人工智能数据中心建设和中国积极的商品出口策略均在其中发挥了作用。

Sea-Intelligence报告称,受亚洲港口拥堵影响,近期市场部署的运力达到“前所未有的水平”。港口拥堵导致大量航次集中开航,使班轮公司几乎无法安排空班。

Sea-Intelligence表示:“各种扰动已经成为常态。”

马士基和赫伯罗特也在最近的季度业绩电话会上提到,亚洲港口拥堵对运价形成了支撑。

不过,Heaney认为,多家大型班轮公司正在试图淡化运力过剩的威胁。

“我们看到,一些大型班轮公司似乎正在展开一场公关战,试图淡化运力过剩的风险,”他说。

“在发布第二季度业绩时,多家大型班轮公司强调,港口拥堵和贸易失衡正使陆侧基础设施逼近承载极限。”

Heaney表示,德路里认同这些扰动已经具有结构性特征,并将延缓名义运力转化为实际可用运力的过程。然而,未来交付的新船数量过于庞大,这些因素对过剩运力的吸收作用将逐渐减弱。

德路里预计,随着运力过剩压力加剧,2027年的合同运价和现货运价都将低于2026年。

“在我们看来,运力过剩不可避免,唯一难以预测的是其严重程度,”Heaney表示,“我们认为,2027年将是痛苦的开始,2028年的情况还会更糟。”

不过,市场也存在不同看法。全球地缘政治危机接连不断,贸易运行效率仍可能进一步下降。正如Sea-Intelligence所指出的那样,集装箱航运市场已经发生变化,过去沿用的经验法则未必依然适用。

来源:龙de船人
链接:https://www.imarine.cn/250906.html

本帖子中包含更多资源

您需要 登录 才可以下载或查看,没有账号?立即注册

×
回复

使用道具 举报

关注公众号
Archiver|手机版|小黑屋|海工课堂

相关侵权、举报、投诉及建议等,请发 E-mail:gkket@qq.com

Powered by Discuz! X5.0 © 2001-2026 Discuz! Team.|苏ICP备2026023666号-2|苏公网安备32131102000971号
在本版发帖
站在微信
QQ客服返回顶部